当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
民泊を始めると、仲介サイトの手数料や清掃代、リネンの交換など細かい支払いが毎月出てきますよね。『自宅の一部を貸しているけど、光熱費はどこまで経費にできるの?』と気になる方も多いはずです。
結論から言うと、民泊のためだけの支払いは全額、生活と共用している支払いは按分した分だけが経費になります。この記事を読めば、民泊の経費一覧と、按分や家具家電の計上で迷う所が分かります。
民泊の経費と節税は「全額か按分か」の見分けから
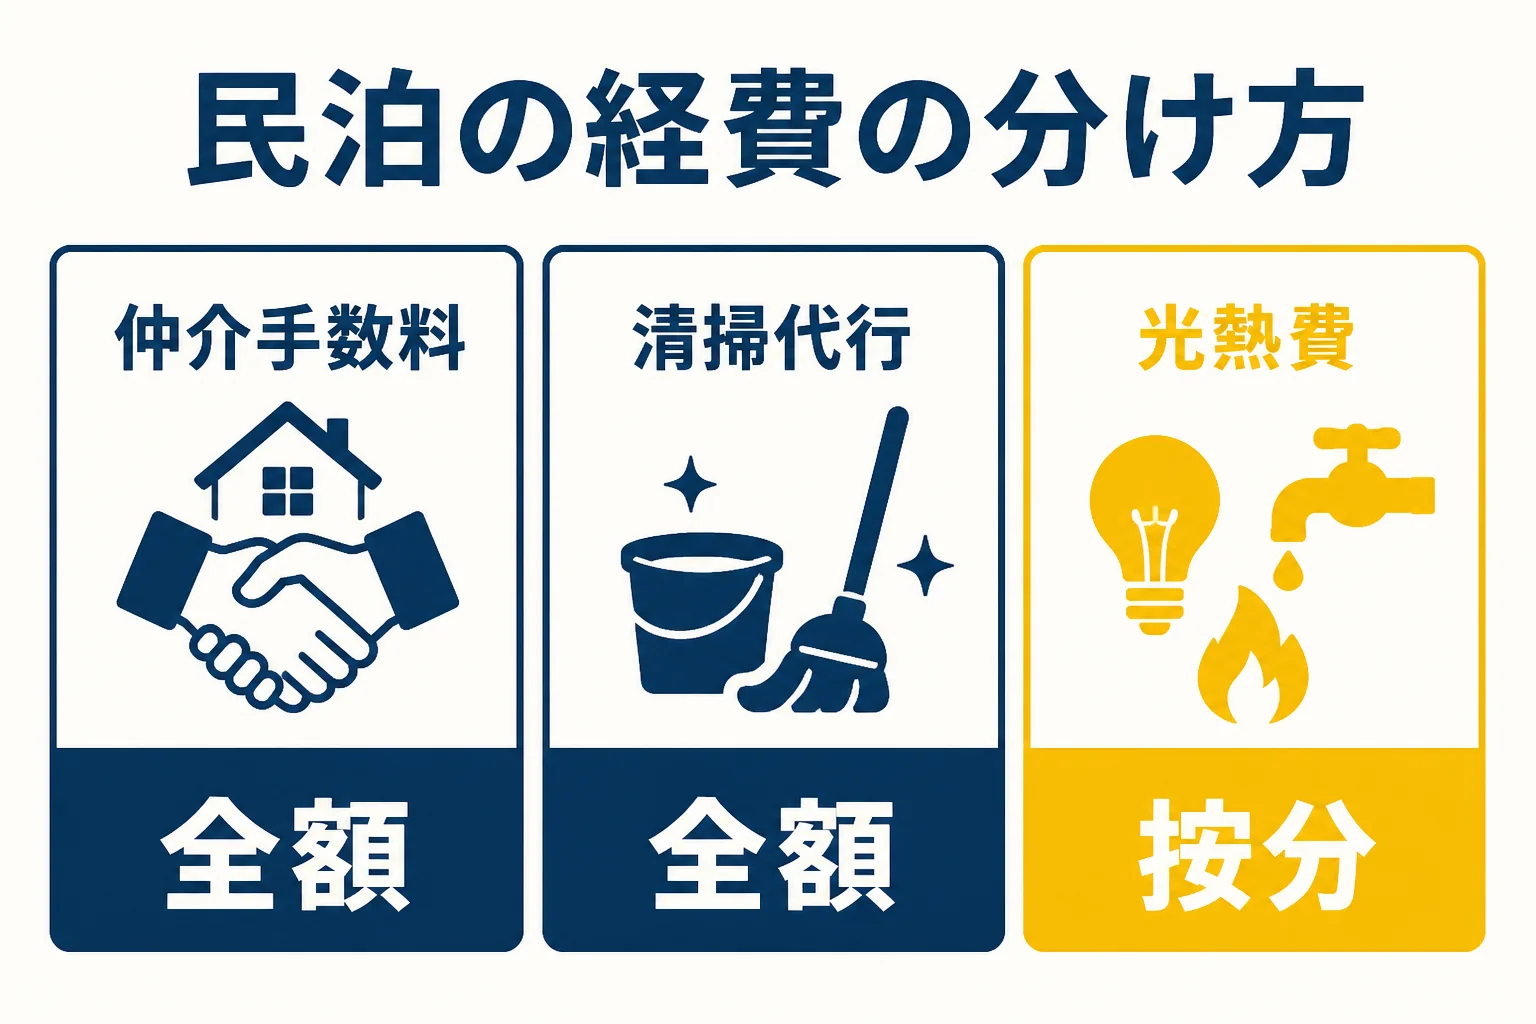
国税庁の情報では、仲介手数料や管理費用のように民泊のためだけに払うものは全額を必要経費にでき、水道光熱費や固定資産税のように生活用と混ざるものは業務用部分だけが経費になります。節税の土台は、この線引きを記録で説明できるようにしておくことなんです。
まず押さえたいのは、民泊の所得がどの所得になるかです。
国税庁「住宅宿泊事業法に規定する住宅宿泊事業により生じる所得の課税関係等について(情報)」では、自分が住む住宅を使った住宅宿泊事業の所得は、原則として雑所得に区分されるとしています。
一方で、もっぱら民泊の所得で生計を立てているなど、事業として行われていることが明らかな場合は事業所得になります。不動産賃貸業をしている人が、次の入居者が決まるまでの間に一時的に民泊をした場合は、不動産所得に含めてもよいとされています。
どの所得になるかで、使える特例や赤字の扱いが変わることも。自分がどれにあたるかは、最初に税理士に確認しておきましょう。
民泊の経費一覧
国税庁の情報に載っている具体例と、よく出てくる支払いを並べました。
| 支払いの中身 | 扱いの目安 | 気をつけたい所 |
|---|---|---|
| 仲介サイトへの手数料 | 全額が経費 | 売上から差し引かれた形でも記録しておく |
| 管理業者への管理費・広告宣伝費 | 全額が経費 | 契約書と請求書を保管する |
| 清掃代行・リネンのクリーニング | 全額が経費(民泊分) | 自宅分と一緒に頼む時は分ける |
| 宿泊者用の日用品 | 全額が経費(民泊分) | 自分でも使う物は按分する |
| 非常用照明器具の購入・設置 | 経費(金額で償却の場合あり) | 届出のために付けた物も含む |
| 水道光熱費・通信費 | 業務用部分だけ | 床面積や宿泊日数で按分する |
| 家屋の減価償却費・固定資産税 | 業務用部分だけ | 按分の根拠を残す |
| 民泊用資金の借入金利子 | 経費 | 生活費の借入れと混ぜない |
同じ情報の中で、生計を一にする配偶者や親族に払う地代家賃は必要経費にならない、とも書かれています。家族名義の家を借りて民泊をする時は注意が必要です。
光熱費はどうやって按分するの?
『按分って、なんとなくの割合でいいの?』と思いますよね。
国税庁の情報では、届出書などに書いた民泊用の床面積が総床面積に占める割合や、実際に宿泊客を泊めた日数を基にするなど、合理的な方法で按分するとしています。
例えば、自宅の一室を民泊にしているケースなら、その部屋の床面積の割合と、1年のうち宿泊客がいた日数の割合を組み合わせて考える方法があります。計算の根拠になる予約サイトの宿泊記録は、年ごとに保存しておきましょう。
家具家電・リネンはどう計上する?
ベッドや冷蔵庫、洗濯機などをそろえると、開業時の出費はそれなりに大きくなりますよね。
国税庁 タックスアンサー No.2100では、個人の場合、取得価額が10万円未満の資産は使い始めた年に全額を経費にすると説明されています。10万円以上20万円未満なら、3年で均等に経費にする一括償却も選べます。
一定の要件を満たす青色申告者なら、令和8年4月1日以後に取得した40万円未満の資産について、年300万円までをその年の経費にできる特例もあります。ただし、国税庁 タックスアンサー No.2070のとおり青色申告ができるのは不動産所得・事業所得・山林所得のある人です。雑所得の民泊では、この特例は使えません。ここが見落としやすい所です。
シーツやタオルは消耗品として、買った時の経費にするのが一般的です。ただ、大量にまとめ買いして年をまたいで使う場合の扱いは、税理士に確認してみてください。
清掃代行は外注費として記録する
清掃代行やリネン交換を個人の清掃スタッフに頼んでいる方もいますよね。
「毎回現金で払っていて、領収書をもらっていません」
「振込にするか、日付と金額と相手が分かるメモを残しておきましょう」
外注費は金額が大きくなりやすいので、税務調査で確認されることも。誰にいくら払ったかが説明できる状態にしておくと安心です。
民泊の件数が増えて記帳が追いつかない、複数の物件で運営を始めた、事業所得として申告するか迷っているという方は、顧問税理士に相談すると所得区分から一緒に決められます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
節税の相談で頼める範囲は節税の相談で税理士に頼めること、アパート経営の経費は大家の経費と節税でも解説しています。
よくある質問
民泊の所得は不動産所得になりますか?
国税庁の情報では、自分が住む住宅を使った住宅宿泊事業の所得は原則として雑所得とされています。事業として行われていることが明らかなら事業所得、一時的に賃貸物件で行った場合は不動産所得に含めてもよいとされています。
家族名義の家で民泊をして、家賃を払った場合は経費になりますか?
国税庁の情報では、生計を一にする配偶者その他の親族に払う地代家賃などは必要経費にならないとされています。個別の状況は税理士に確認してみてください。
宿泊者用に買ったシャンプーや歯ブラシも経費になりますか?
宿泊者用の日用品の購入費は、国税庁の情報で必要経費の具体例に挙げられています。自分でも使っている物は按分しておきましょう。
まとめ
- 自宅を使った民泊の所得は原則として雑所得で、事業として明らかなら事業所得になる
- 仲介手数料や管理費など民泊専用の支払いは全額が経費
- 光熱費や固定資産税は床面積や宿泊日数で按分する
- 家具家電は金額で扱いが変わり、雑所得では青色申告の特例は使えない