当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士を変えたいけれど、途中で解約したら違約金を取られるのでは。そう心配して、なかなか言い出せない方も多いはずです。
結論から言うと、違約金がかかるかどうかは顧問契約書の中身で決まります。この記事では、契約書のどこを見ればいいかと、損をしにくい解約のタイミングをお伝えします。
税理士の解約に違約金はかかる?
税理士の解約で違約金がかかるかは、顧問契約書の条項しだいです。違約金の定めが無い契約もあれば、解約の予告期間や、途中まで進んだ決算の報酬を決めている契約もあります。まずは契約書の解約・報酬の条項を確認し、決算や申告の直前を避けて伝えるのが安心です。
『解約すると、残りの期間の顧問料を全部払わされる?』と思いますよね。
実は、税理士の報酬には全国一律の決まりがありません。税理士会の報酬規定は平成14年(2002年)3月31日で廃止され、報酬は依頼の内容に応じて税理士と依頼者で決める形になっています。
解約の条件も同じで、事務所ごとに契約書で決めています。だからこそ、手元の契約書を読むのが一番の近道なんです。
民法ではどう考える?
顧問契約は、民法の委任(法律行為でない事務の委託は準委任)の考え方が当てはまる場面が多い契約です。
民法では、委任は各当事者がいつでも解除できるとされています(民法第651条)。ただし、相手に不利な時期に解除した場合などは、やむを得ない事情がなければ損害を賠償しなければならない、とも書かれています。
また、委任が途中で終わった時は、すでに行った仕事の割合に応じて報酬を請求できるとされています(民法第648条)。
契約書にこれと違う定めがある場合の扱いや、自分の契約がどう当てはまるかは、迷ったら弁護士に確認してみてください。
顧問契約書で確認しておく条項
ここが大事なところです。契約書を開いたら、次の条項を探してみてください。
| 条項 | 確認したいこと | 気をつけたい点 |
|---|---|---|
| 契約期間・更新 | 1年ごとの自動更新か、期間の定めが無いか | 更新日の前に伝える必要があるか |
| 解約の予告 | 何か月前までに伝えるか | 予告期間分の顧問料がかかることがある |
| 違約金・解約金 | 定めがあるか、金額の決め方 | 定めが無ければ請求の根拠を聞く |
| 決算料・申告料 | どの時点で発生するか | 決算の途中で解約した時の扱い |
| 前払いの報酬 | 年払いの顧問料を返してもらえるか | 返金の計算方法 |
| 資料の返却 | 解約時の書類・データの扱い | 返却の時期と形 |
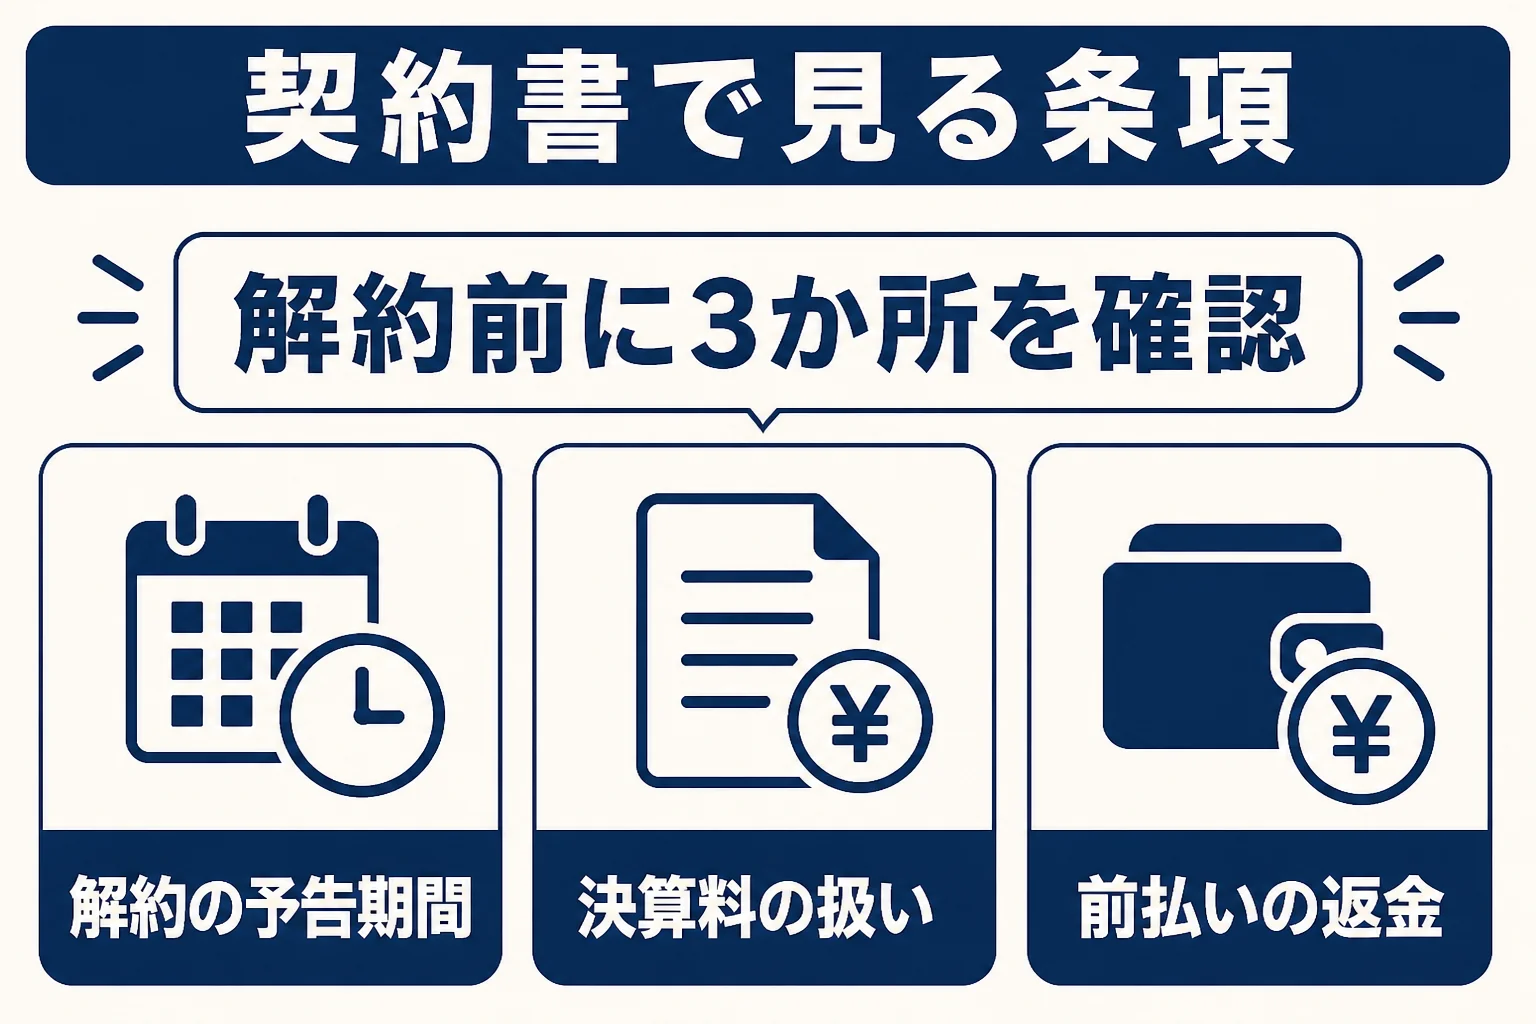
例えば、3月決算の法人が5月に解約するケース。法人税の申告は事業年度が終わった翌日から2か月以内なので、5月は決算の作業がいちばん進んでいる時期です。
この時期に解約すると、決算料をどこまで払うかで話がこじれることも。できれば申告が終わってから伝えるほうが、お互いに気持ちよく終われます。
決算期の途中で変える時の注意は期の途中で税理士を変更するには?でくわしく解説しています。
年払いや前払いの顧問料がある時
顧問料を1年分まとめて払っている場合は、解約した後の月の分がどう扱われるかも確認しておきたいところです。
返金の定めがあるか、月割りで計算するのかは契約書しだいです。定めが無い時は、解約を伝える時に一緒に聞いておくと安心ですよ。
損をしにくい解約の進め方
『契約書が見当たらない…』という方もいますよね。その場合は、事務所に写しをお願いしてかまいません。
- 顧問契約書の写しが手元にあるか
- 解約の予告期間と、更新日がいつか
- 決算料・申告料がどの時点で発生するか
- 年払いや前払いの顧問料があるか
- 次の税理士が決まっているか
『違約金の話を出したら、揉めそうで怖い』という気持ちも分かります。ただ、条件をあいまいにしたまま解約すると、後から請求書が届いて慌てることも。最初に聞いておくほうが、結果的に話がスムーズです。
伝える時は、例えばこんな言い方です。
「契約書の解約の条項を確認しました。○月分をもって顧問契約を終了したいのですが、残りの費用の扱いを教えていただけますか?」
もし請求の内容に納得できない時は、こう聞いてみてください。
「この金額は、契約書のどの条項に基づくものでしょうか?」
根拠をはっきりさせておけば、払うべき分と話し合う分を分けて考えられます。
費用の扱いを先に聞いておくと、後から思わぬ請求が来るのを防げます。言い出し方の例文は税理士を変える時の伝え方、二重払いを避けるコツは税理士を変える時の費用にまとめています。
今の契約の条件が分かりにくい、次は解約の条件まで分かりやすく説明してくれる税理士がいい。こんな状況なら、契約内容をはっきり示してくれる顧問税理士を探しておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
契約書が無い場合、違約金を請求されることはありますか?
契約書が無くても、メールや見積書で条件を決めていることがあります。請求された時は、何に基づく金額なのかを書面で確認し、迷ったら弁護士に相談してみてください。
1年契約の途中で解約すると、残りの顧問料は全額払いますか?
契約書の定めによって変わります。残りの全額を払う決まりになっているかどうか、解約の条項を確認しておきましょう。
解約の連絡はメールでも大丈夫ですか?
契約書に方法の定めがあればそれに従います。定めが無い場合でも、言った言わないを防ぐため、電話で伝えたあとにメールでも残しておくと安心です。
まとめ
- 違約金がかかるかは、顧問契約書の条項で決まる
- 民法では委任はいつでも解除できるが、不利な時期の解除は賠償の対象になることも
- 解約予告・決算料・前払いの扱いを先に確認しておく
- 決算や申告の直前を避けて伝えると話がこじれにくい