当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
消費税の申告を、簡易課税と本則課税のどちらでするか。インボイス登録をした後に、ここで手が止まってしまう方も多いはずです。
結論から言うと、どちらが合うかは業種と経費のかかり方で決まります。この記事を読めば、2つの違いと、税理士に試算を頼んだ方がいい場面が分かります。
簡易課税と本則課税、どう選べばいい?
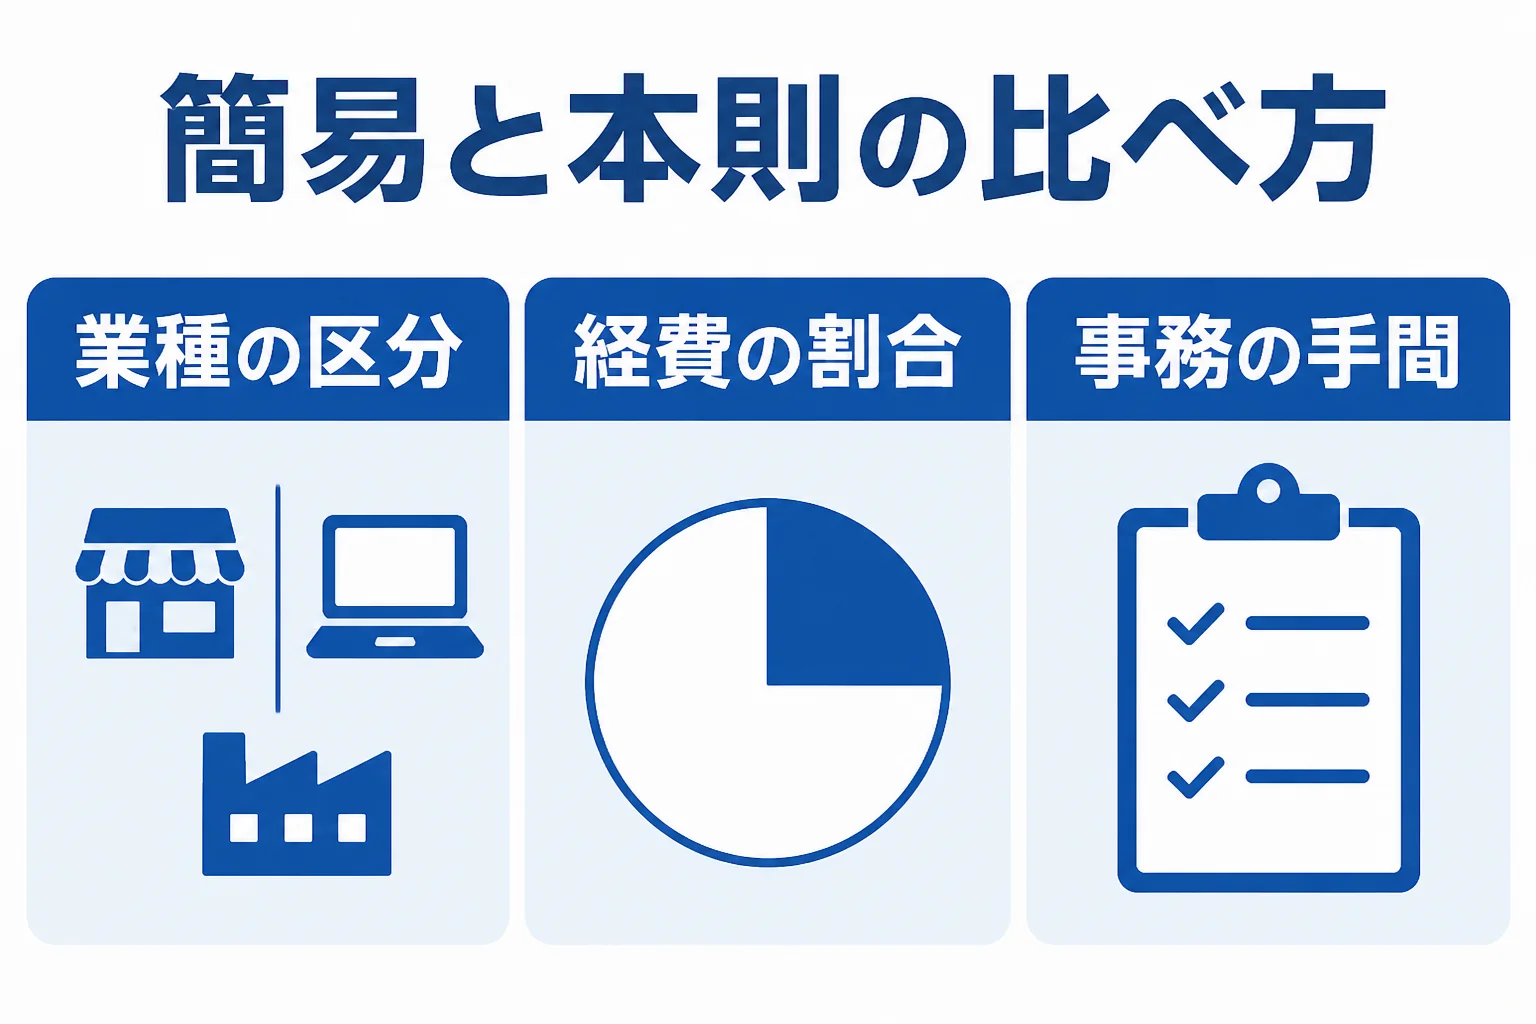
簡易課税は、売上の消費税に業種ごとのみなし仕入率をかけて納める額を出す方法です。本則課税は、実際に払った仕入れや経費の消費税を差し引く方法です。仕入れや外注費の割合がみなし仕入率より高ければ本則、低ければ簡易が合いやすくなります。迷う時は、両方の金額を税理士に試算してもらうのが近道です。
本則課税は、受け取った請求書を一つずつ確かめて、支払った消費税を積み上げる方法です。インボイスの保存が前提になるので、手間はかかります。
簡易課税は、仕入れの消費税を実際の額ではなく、業種ごとの割合で計算します。請求書を集計しなくていい分、事務はぐっと軽くなるんです。
『じゃあ、楽な簡易課税にしておけばいいのでは?』と思いますよね。
ただ、経費が多い事業だと、簡易課税の方が納める額が大きくなることも。手間と金額の両方で比べるのが大事なところです。
みなし仕入率は業種でどう違う?
簡易課税で使う割合は、業種ごとに6つに分かれています。国税庁の案内にある区分は次のとおりです。
| 区分 | 主な業種 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業、農林漁業(飲食料品の譲渡) | 80% |
| 第3種 | 農林漁業(第2種以外)、鉱業、建設業、製造業など | 70% |
| 第4種 | その他の事業 | 60% |
| 第5種 | 運輸通信業、金融保険業、サービス業 | 50% |
| 第6種 | 不動産業 | 40% |
例えば、経費が少ないWebデザイナー(サービス業)のケース。みなし仕入率は50%なので、実際の仕入れや経費がそれより少なければ、簡易課税の方が納める額は小さくなります。
反対に、資材や外注費がかさむ工務店(建設業)なら、実際の経費の割合が70%を超える年もありえます。この場合は本則課税の方が合う可能性があるんです。
区分の判定は細かい決まりがあるので、自分の業種がどこに入るかは税理士に確認してみてください。詳しくは国税庁の簡易課税制度の案内で確認できます。
選ぶ前に知っておきたい条件と期限
『今からでも切り替えられる?』という方も多いですよね。ここは期限がからむので注意が要ります。
まず、簡易課税を使えるのは、基準期間(個人なら前々年)の課税売上高が5,000万円以下の課税期間です。
次に、届出の期限です。簡易課税を使いたい課税期間が始まる前日までに「消費税簡易課税制度選択届出書」を出す必要があります。
そして、一度選ぶと2年間はやめられません。事業をやめた場合を除き、やめる届出は、適用を始めた課税期間の初日から2年を経過する日を含む課税期間の初日以後でないと出せないんです。
インボイス登録で2割特例を使った人は、届出の期限に特例があります。2割特例を使った課税期間の翌課税期間の確定申告期限までに届出書を出せば、その翌課税期間から簡易課税を使えます。2割特例がいつまでかは2割特例の期限の記事で解説しています。
税理士に試算を頼むべきなのはどんな時?
簡易と本則の差は、毎年の売上と経費で変わります。次のような時は、自分で決めずに試算を頼んでみてください。
- 基準期間の課税売上高が5,000万円に近づいている
- 来年、大きな設備投資や高額な仕入れを予定している
- 業種が複数あり、どの区分に入るか分からない
- 外注費や仕入れの割合が年によって大きく変わる
- 2割特例が終わった後の申告方法をまだ決めていない
特に設備投資は見落としやすいところです。大きな買い物をする年は、本則課税なら支払った消費税を差し引けます。簡易課税を選んでいると、その分は計算に入りません。
税理士にはこう聞くと話が早いです。
「来年の売上と経費の見込みで、簡易と本則の納める額を比べてもらえますか?」
試算は届出の期限から逆算して頼む必要があります。届出の期限が迫っているのに、どちらにするか決められていない。こんな状況なら、消費税の試算まで任せられる顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
インボイス対応で顧問料がどう変わるかは、インボイスで税理士が値上げする理由も参考にしてみてください。
よくある質問
簡易課税でもインボイスの保存は必要ですか?
簡易課税は仕入れの消費税を業種ごとの割合で計算するので、本則課税のように請求書を一つずつ集計する必要はありません。保存のルールは帳簿の扱いも含めて税理士に確認しておきましょう。
簡易課税を選んだ後、すぐ本則課税に戻せますか?
事業をやめた場合を除き、適用を始めてから2年間はやめる届出を出せません。設備投資の予定がある時は、選ぶ前に試算しておくと安心です。
売上が5,000万円を超えたら簡易課税はどうなりますか?
基準期間の課税売上高が5,000万円を超える課税期間は、簡易課税を使えません。その期間は本則課税で申告します。
まとめ
- 簡易課税は業種ごとのみなし仕入率、本則課税は実際の仕入れの消費税で計算する
- 経費の割合がみなし仕入率より高い事業は、本則課税が合う可能性がある
- 簡易課税は基準期間の課税売上高5,000万円以下で、届出は前日までが原則
- 一度選ぶと2年間はやめられないので、設備投資の予定があれば先に試算する