当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
インボイス登録をしてから、消費税は2割特例で申告してきた。でも「そろそろ終わる」と聞いて、次はどうすればいいのか気になっている方も多いはずです。
結論から言うと、2割特例は令和8年9月30日までの日を含む課税期間で終わります。この記事を読めば、自分の最後の申告と、その後の申告方法をどう決めるかが分かります。
インボイスの2割特例はいつまで使える?
2割特例を使えるのは、令和5年10月1日から令和8年9月30日までの日を含む各課税期間です。個人事業主なら令和8年分の申告が最後になります。その次の申告からは、簡易課税か本則課税で出すことになるので、今のうちに顧問税理士と方法を決めておきましょう。
2割特例は、免税事業者だった人がインボイス登録で課税事業者になった時の負担を軽くする仕組みです。納める消費税を、売上にかかる消費税の2割にできます。
国税庁の案内では、個人事業主が令和5年10月1日から登録した場合、令和5年分から令和8年分までの計4回の申告が対象とされています。
『じゃあ、令和8年分を出したらもう終わり?』と思いますよね。
基本はそうです。ただ、令和8年度の税制改正で、小規模な個人事業者は令和9年分と令和10年分の申告で、売上の税額の3割を納める「3割特例」を使えるようになりました。自分が対象になるかは、国税庁の案内を見ながら税理士に確認してみてください。
詳しくは国税庁の2割特例の概要で確認できます。
2割特例を使えない人もいる?
実は、登録した人の全員が使えるわけではないんです。
2割特例は、登録が無ければ免税事業者のままだった人のための仕組みです。そのため、基準期間(個人なら前々年)の課税売上高が1,000万円を超える年は使えません。
例えば、年商900万円で登録したイラストレーターが、仕事が増えて前々年の売上が1,000万円を超えたケース。その年は2割特例が使えず、簡易課税か本則課税で申告します。
| 状況 | 2割特例 | 考えたいこと |
|---|---|---|
| 免税事業者から登録した | 使える | 令和8年9月30日を含む期間まで |
| 前々年の課税売上高が1,000万円超 | 使えない | 簡易課税か本則課税を選ぶ |
| 課税期間を1か月や3か月に短縮している | 使えない | 短縮の届出をやめるか検討 |
| もとから課税事業者だった | 原則使えない | 前々年の売上が1,000万円以下なら使える場合も |
使う時の手続きは軽く、事前の届出は要りません。消費税の申告書に2割特例を使う旨を書くだけです。年ごとに使うか使わないかを選べるのも特徴です。
2割特例が終わった後はどうする?
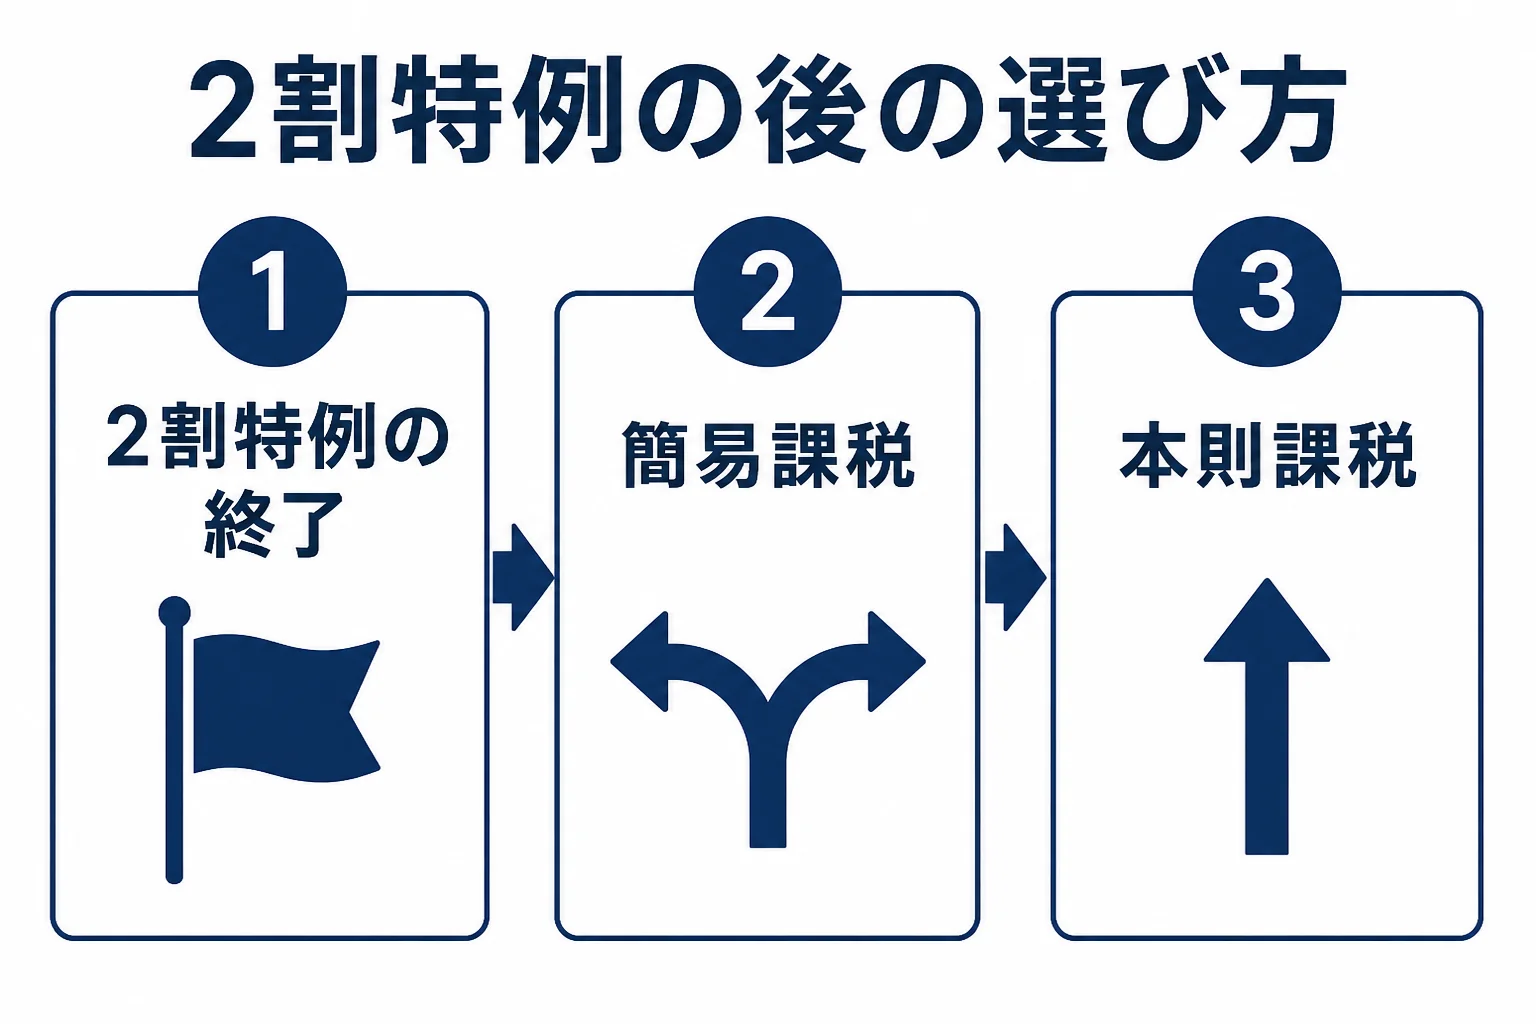
ここが大事なところです。終了後の申告方法は大きく2つあります。
一つは簡易課税です。売上の税額に業種ごとの「みなし仕入率」をかけて、納める額を計算します。もう一つは本則課税で、実際に支払った仕入れや経費の税額を差し引く方法です。
『どっちが得なのか、自分では分からない』という方も多いですよね。
答えは、業種と経費のかかり方で変わります。外注費や仕入れが多い事業なら本則課税が合うことも。経費が少ないサービス業なら簡易課税が合いやすい、といった具合です。比べ方は簡易課税と本則課税の選び方で解説しています。
もう一つ押さえておきたいのが、簡易課税を選ぶ時の届出の期限です。簡易課税は原則、使いたい課税期間が始まる前日までに届出書を出す必要があります。
ただ、2割特例を使った人には特例があります。2割特例を使った課税期間の翌課税期間の確定申告期限までに簡易課税の届出書を出せば、その翌課税期間から簡易課税を使えるんです。
- 令和8年分が2割特例で申告できるかを確認する
- 3割特例の対象になるかを確認する
- 簡易課税と本則課税で、納める額を試算してもらう
- 簡易課税にするなら、届出書を出す時期を決める
- 決めた方法に合わせて、請求書の保存方法を整える
税理士に聞く時は、こんなふうに話すと早いです。
「2割特例が終わった後、簡易と本則でいくら違うか試算してもらえますか?」
2割特例の終わりが近いのに、次の申告方法をまだ誰とも話していない。こんな状況なら、消費税の試算まで任せられる顧問税理士を探しておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
インボイス登録そのものから相談したい方は、インボイスの相談内容と事務所の選び方も読んでみてください。
よくある質問
2割特例を使うのに届出は必要ですか?
事前の届出は要りません。消費税の確定申告書に、2割特例を使う旨を書けば使えます。年ごとに使うかどうかも選べます。
簡易課税の届出を出していても、2割特例は使えますか?
使えます。国税庁の案内では、一般課税でも簡易課税でも、申告の時に2割特例を選べるとされています。
個人事業主の令和8年分の消費税は、いつまでに申告しますか?
個人事業者の令和8年分の消費税の確定申告の期限は、令和9年3月31日です。2割特例を使うかどうかも、この申告で決めます。
まとめ
- 2割特例は令和8年9月30日までの日を含む課税期間で終わる
- 個人事業主は令和8年分が最後で、令和9年分と令和10年分は3割特例の対象になる人もいる
- 前々年の課税売上高が1,000万円を超える年は使えない
- 2割特例の後に簡易課税を選ぶなら、届出の期限の特例がある
- 簡易と本則のどちらが合うかは、税理士に試算してもらうと早い