当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
取引先から「インボイスの登録番号を教えてください」と言われて、『登録したほうがいいの?しないとまずいの?』と迷っているフリーランスの方も多いはずです。
結論から言うと、登録するかどうかは「取引先が誰か」と「消費税をいくら納めることになるか」で決まります。ここは税理士に一度試算してもらうと、迷いがぐっと減ります。
この記事を読むと、登録前に税理士に聞いておきたいことと、相談の進め方が分かります。
免税事業者はインボイス登録前に税理士へ何を相談すればいい?
免税事業者が登録前に税理士に聞きたいのは、①登録した場合に納める消費税の見込み額、②2割特例・3割特例・簡易課税のどれが使えるか、③取引先との関係で登録が必要か、④登録した後の申告を自分でできるか、の4つです。登録すると売上1,000万円以下でも消費税の申告が必要になるので、数字を出してから決めるのがおすすめです。
個人事業者の場合、前々年の課税売上高が1,000万円以下なら、原則として消費税の納税義務が免除されます。これが「免税事業者」です。
ただし、インボイス発行事業者の登録を受けると、売上が1,000万円以下でも納税義務は免除されなくなります。
『登録するだけで、税金が増えるの?』と驚きますよね。
そうなんです。登録すると課税事業者として消費税の申告が必要になります。だからこそ、登録前に「いくら納めることになるか」を知っておくことが大事なんです。
登録すると何が変わる?免税事業者のままとの違い
まずは、登録した場合としない場合の違いを並べてみます。
| 項目 | 登録する | 登録しない(免税事業者のまま) |
|---|---|---|
| 請求書 | インボイス(登録番号入り)を発行できる | インボイスは発行できない |
| 消費税の申告 | 必要になる | 原則不要 |
| 取引先の仕入税額控除 | インボイスがあれば控除できる | 経過措置で一定割合だけ控除できる |
| やめたい時 | 登録から2年間は課税事業者のまま | 影響なし |
取引先が課税事業者だと、インボイスがない仕入れは原則として仕入税額控除ができません。ただ、令和13年9月30日までは一定割合を控除できる経過措置があります。
もう一つ、見落としやすいのが最後の行です。免税事業者が登録を受けた場合、原則として登録日から2年を経過する日の属する課税期間までは課税事業者になります。登録をやめたとしても同じです。
『とりあえず登録して、合わなければやめればいい』とは言えないんです。
税理士に聞いておきたい4つのこと
ここからは、相談の時に実際に聞く中身です。
- 自分の売上と経費で、登録した場合の消費税はいくらになりそうか
- 2割特例、3割特例、簡易課税のどれが使えて、どれが有利か
- 取引先の顔ぶれから見て、登録しないと困る取引はどれか
- 登録後の消費税の申告を、自分でするか税理士に頼むか
納める消費税の見込み額
まず知りたいのは、ここですよね。
登録した免税事業者には、令和5年10月1日から令和8年9月30日までの日の属する課税期間について、納付税額を売上税額の2割にできる「2割特例」があります。個人事業者なら、令和8年分の申告がこの期間に入ります。
さらに、小規模な個人事業者は、令和9年・令和10年の課税期間について、納付税額を売上税額の3割にできる「3割特例」が設けられています。
どちらが使えるか、簡易課税と比べてどうかは、売上と経費の中身で変わります。特例の期限についてはインボイスの2割特例はいつまで?、簡易課税との比べ方は簡易課税と本則課税の選び方で解説しています。
取引先との関係
例えば、こんな相談がよくあります。
「取引先はほとんど会社です。登録しないと、仕事が減りますか?」<br>「取引先が課税事業者か、簡易課税を使っているかで違うので、一社ずつ見ていきましょう」
取引先が一般のお客様中心なのか、会社中心なのかで、登録の必要性は大きく変わります。
登録後の申告を誰がするか
登録すると、所得税の確定申告に加えて消費税の申告も必要になります。『自分でできるかな…』と不安なら、ここも合わせて聞いておきましょう。
個人事業者の消費税の申告期限は、原則として翌年3月31日です。令和8年分なら、納期限は令和9年3月31日です。
所得税の確定申告(原則3月15日まで)と時期が近いので、両方を自分でこなすのは意外と大変なんです。
申告だけ税理士に頼むのか、記帳から任せるのかで費用も変わります。今の帳簿のつけ方を伝えて、どこまで自分でできそうかを一緒に見てもらうと決めやすくなります。
ケース別:登録の考え方と相談のしかた
『自分の場合はどうなの?』という所を、代表的なケースで見てみます。最終的な判断は、実際の数字を見て税理士と決めてみてください。
| ケース | 考えたいこと | 相談のしかた |
|---|---|---|
| 年間売上600万円のWebデザイナー。取引先はほぼ会社 | 取引先がインボイスを求めるか。2割特例でいくら納めるか | スポットで試算してもらう |
| 年間売上400万円のハンドメイド作家。お客様は個人が中心 | 登録しなくても困らない取引が多いか | 自分で確認し、不安な点だけ相談 |
| 年間売上900万円のエンジニア。売上が伸びていて法人化も検討中 | 1,000万円を超えた後の消費税と、法人化の時期 | 顧問契約で継続的に見てもらう |
1つ目のように取引先が会社中心だと、登録を求められる場面が多くなります。数字を出してから決めると安心です。
3つ目のように売上が1,000万円に近づいているなら、登録の話だけで終わりません。法人化のタイミングまで含めて、継続して相談できる税理士がいると楽なんです。
相談の進め方と費用の目安
『スポットで相談するといくらかかるの?』と気になりますよね。
税理士の報酬は各事務所が自由に決めていて、公的な料金表はありません。参考までに、税理士ドットコムが示す目安では、個人事業主の確定申告のみ(スポット)は白色5万円〜、青色(売上1,000万円未満)7万円〜です。顧問契約は売上1,000万円未満で毎月20,000円〜とされています。いずれも民間サイトの目安です。
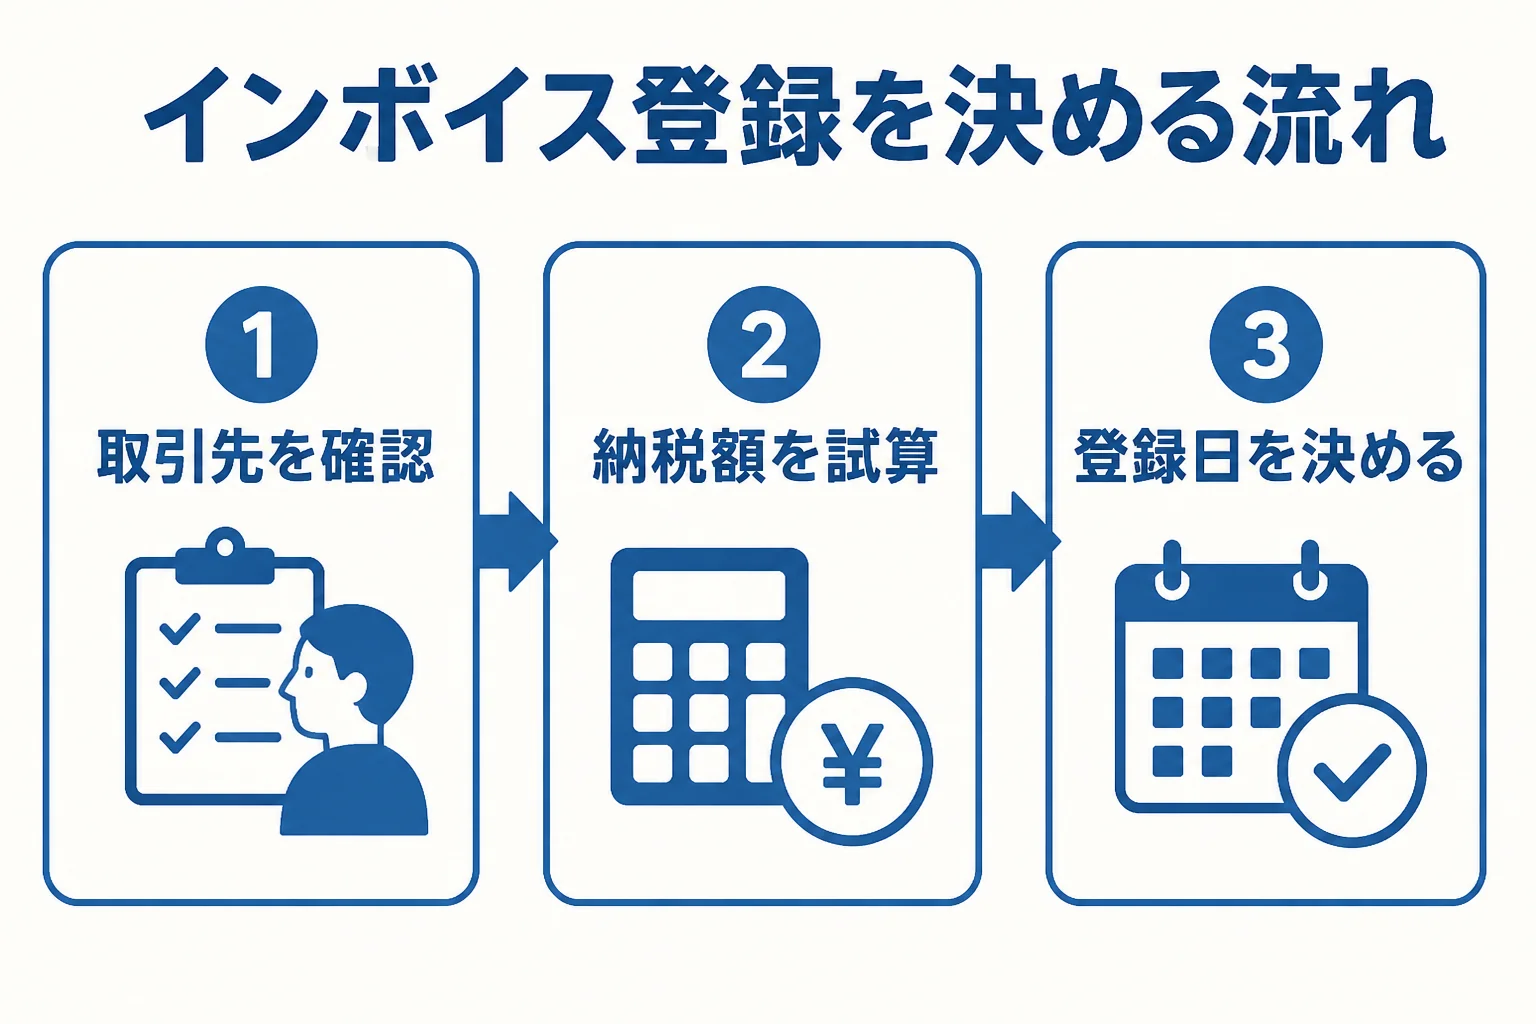
- 去年と今年の売上、主な取引先の一覧を用意する
- 取引先からインボイスについて連絡が来ていれば、その内容をまとめる
- 税理士に試算を頼み、登録する・しないの両方の数字を見る
- 登録するなら、登録希望日と申告の方法を決める
登録の手続きそのものを税理士に頼む方法は、インボイス登録を税理士に頼む方法で詳しく紹介しています。
取引先からインボイスを求められて判断に迷っている方や、売上が伸びて法人化も考え始めた方は、顧問税理士を探しておくと相談しやすくなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
免税事業者がインボイス登録をしないと、法律上の問題がありますか?
登録は事業者が選ぶもので、登録しないこと自体が問題になるわけではありません。ただ、取引先が仕入税額控除をできなくなる影響があるので、取引先との関係を見て判断してみてください。
登録した後、売上が少なければ免税事業者に戻れますか?
免税事業者が登録を受けた場合、原則として登録日から2年を経過する日の属する課税期間までは課税事業者になります。戻れる時期は、登録日と課税期間によって変わるので税理士に確認してみてください。
2割特例が終わった後は、どうなりますか?
小規模な個人事業者は、令和9年・令和10年の課税期間について3割特例が設けられています。簡易課税と比べてどちらが有利かは、売上と経費の中身で変わるので試算してもらうのがおすすめです。
まとめ
- 登録すると売上1,000万円以下でも消費税の申告が必要になる
- 登録から2年間は課税事業者のままなので、試算してから決める
- 税理士に聞くのは、納税額の見込み・使える特例・取引先・申告の方法の4つ
- 売上が1,000万円に近い人は、法人化まで含めて顧問で相談すると楽
電子帳簿保存法の対応も一緒に見直したい方は、電子帳簿保存法の対応を税理士に頼む範囲もあわせて読んでみてください!