当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
そろそろ会社を子どもや後継者に渡したい。でも、何から手をつければいいのか分からない。そう感じている経営者の方も多いはずです。
結論から言うと、事業承継の税務は、渡す何年も前から顧問税理士と準備を始めるのが理想です。そのうえで、今の税理士に経験が少なければ、事業承継に強い税理士を探すのが近道になります。
この記事では、自分の会社の状況だとどんな税理士に何を頼めばいいかと、相談を始めるべき時期が分かります。
事業承継は税理士に何を頼めばいい?
事業承継で税理士に頼めるのは、株の評価、贈与や相続にかかる税金の試算、事業承継税制の手続き、承継後の申告までです。いつ、誰に、どの方法で株を渡すかによって税金が大きく変わるので、渡し方を決める前に相談しておきましょう。
事業承継というと、社長の交代のことだと思われがちですよね。
ただ、税務の面で見ると、話の中心は「会社の株を誰にどう渡すか」なんです。
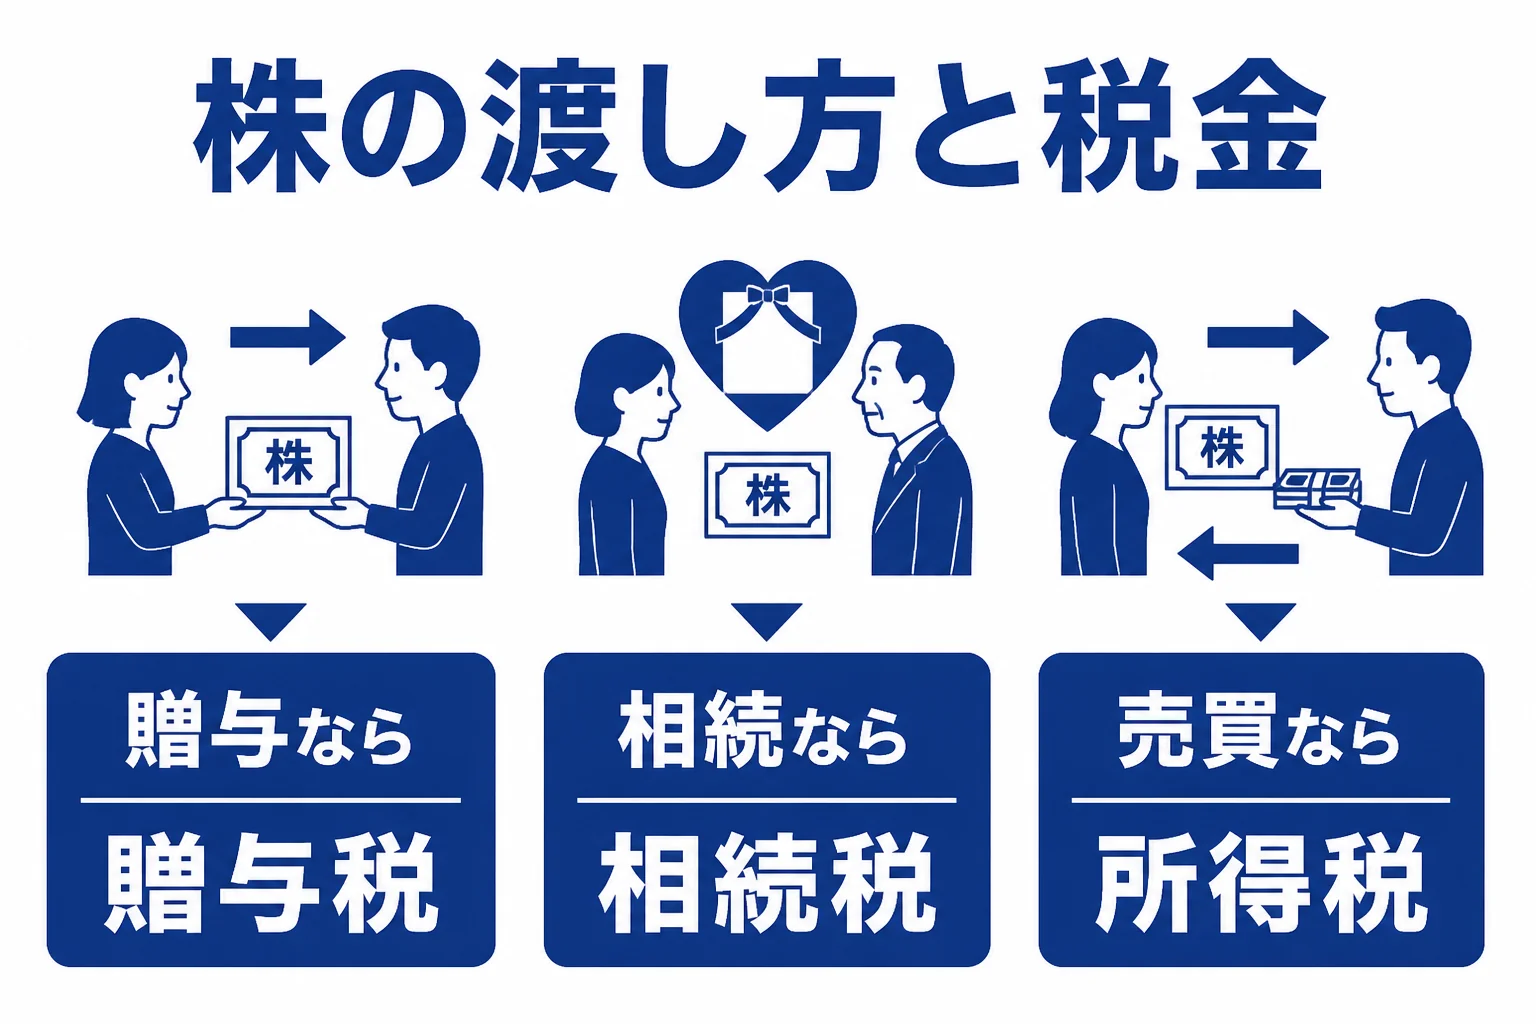
株を渡す方法によって、かかる税金の種類が変わります。主な方法を表にまとめました。
| 渡し方 | 主にかかる税金 | 税理士に頼むこと |
|---|---|---|
| 生前に株を贈与する | 贈与税 | 株の評価、贈与税の試算と申告 |
| 相続で株を引き継ぐ | 相続税 | 相続税の試算、遺産全体の申告 |
| 後継者が株を買い取る | 売った側の所得税など | 売買価格の考え方、資金の準備の相談 |
| 事業承継税制を使う | 贈与税・相続税の納税の猶予 | 計画の作成支援、申告と継続の手続き |
| 第三者に引き継ぐ(M&A) | 売り方によって変わる | 税務面の確認、売却後の申告 |
税理士の業務は、税務代理、税務書類の作成、税務相談の3つです。贈与税や相続税の申告書を作ること、税金の計算について具体的に答えることは、税理士にしかできません。
『株の評価なんて、決算書を見れば分かるのでは』と思うかもしれません。実は、会社の業績や持っている資産によって評価の仕方が変わるので、ここは専門家の試算が欠かせないところです。
相談を始めるべき時期はいつ?
結論から言うと、「渡す日」が決まってからでは遅いことが多いです。
株の評価額は、会社の利益や資産の状況で毎年変わります。評価が下がりやすい時期に少しずつ渡す、といった準備には年単位の時間がかかるんです。
例えばこんな会話になることがあります。
「来年、息子に社長を譲ろうと思っています。株もそのときにまとめて渡せばいいですよね」
「まとめて渡すと贈与税が大きくなる可能性があります。何年かに分ける方法も含めて試算してみましょう」
時期の目安を表にしました。
| 段階 | この時期にやりたいこと | 税理士との関わり方 |
|---|---|---|
| 早い段階 | 後継者を決める、株を誰が持っているか洗い出す | 顧問税理士に株の評価を出してもらう |
| 渡し方を決める段階 | 渡し方と時期を決める、事業承継税制を使うか検討 | 贈与税・相続税の試算を複数の方法で比べる |
| 承継の直前 | 計画の提出、贈与の実行、役員の交代 | 申告書の作成、必要な届出 |
| 承継した後 | 新しい経営者のもとで決算と申告を続ける | 顧問契約の引き継ぎ、制度の継続手続き |
時期は会社ごとに違うので、あくまで目安として見てください。
『まだ元気だし、先の話でいいかな』と思いますよね。ただ、経営者に万が一のことがあると、相続の手続きの中で株の扱いを決めることになります。
相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内が期限です。その中で株の評価や遺産分けをまとめるのは、かなり大変なんです。
しかも、亡くなった年の経営者自身の所得税も、相続人が申告することになります。この準確定申告は、相続の開始を知った日の翌日から4か月以内が期限です。
期限の短い手続きが重なる前に、元気なうちから準備しておくと家族の負担も軽くなります。
今の顧問税理士で足りる?専門の税理士を探すべき?
ここが特に迷うところかもしれません。
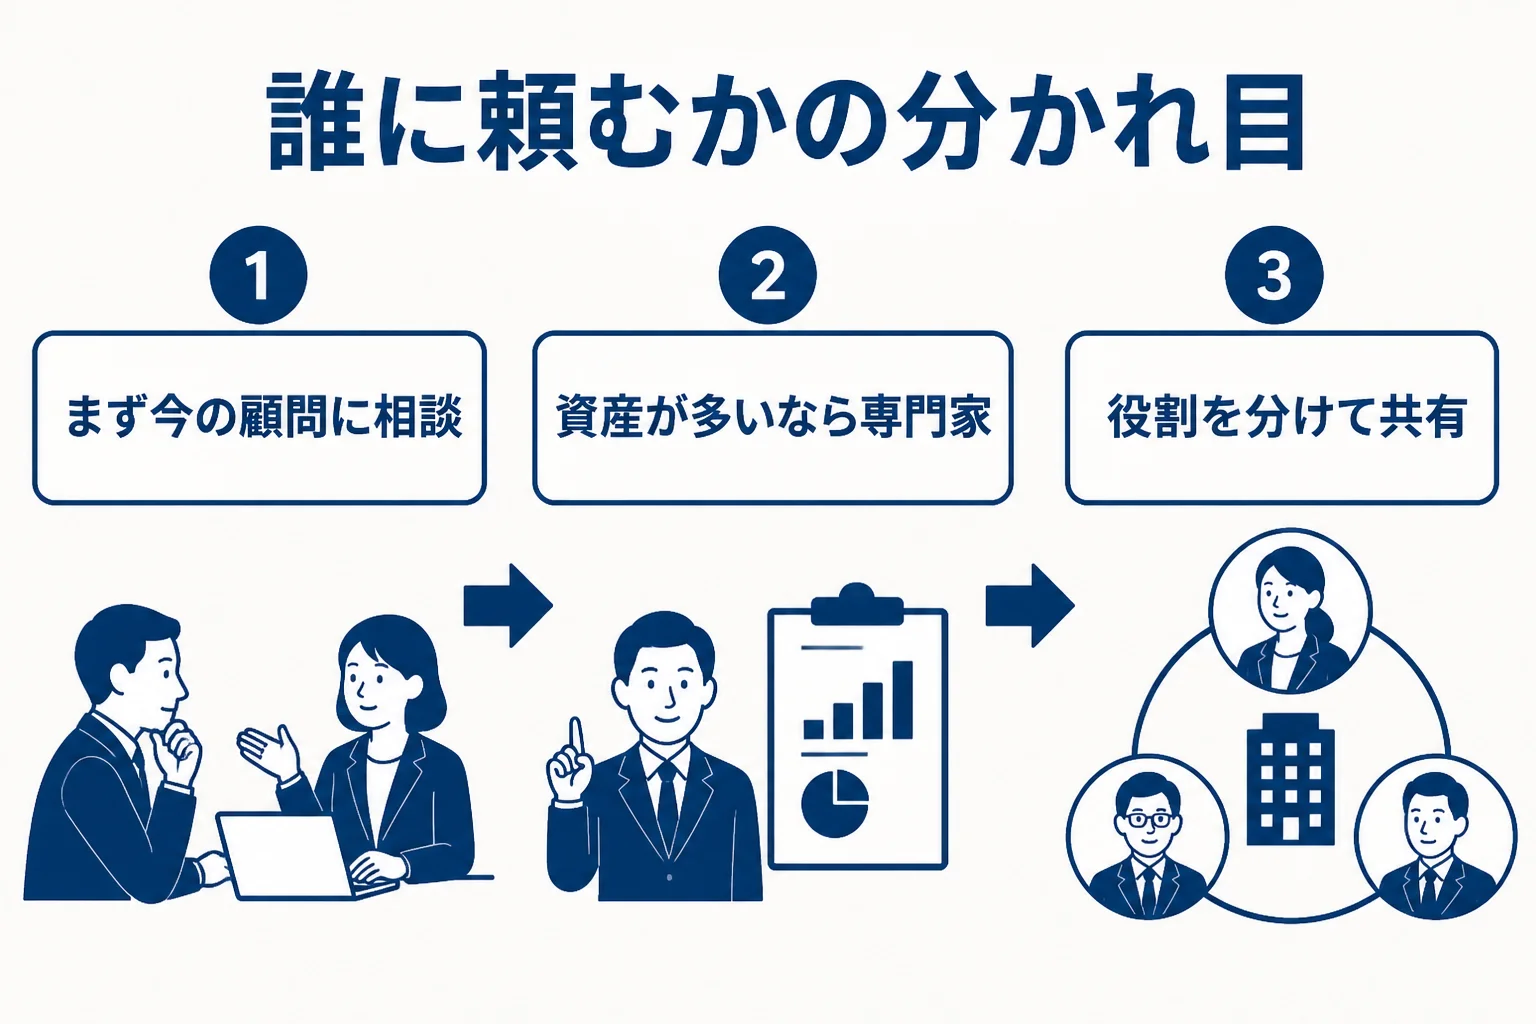
今の顧問税理士は会社の数字をよく知っているので、まず最初の相談相手として頼りになります。一方で、事業承継税制の手続きや大きな相続税の試算は、経験の差が出やすい分野です。
どちらに頼むかを比べてみました。
| 比べるところ | 今の顧問税理士 | 事業承継に強い税理士・税理士法人 |
|---|---|---|
| 会社の数字の理解 | 長年見ているので詳しい | 最初に資料を読み込む時間が要る |
| 事業承継税制の経験 | 事務所によって差が大きい | 手続きに慣れていることが多い |
| 相続税の試算 | 相続の案件が少ない事務所もある | 株と個人の財産をまとめて試算しやすい |
| 承継後の顧問 | そのまま続けられる | 承継の部分だけ頼み、顧問は今の税理士のままにする形もある |
例えば、今の顧問税理士に次のことを聞いてみてください。
- 事業承継税制の手続きを担当したことがあるか
- 会社の株の評価を毎年出してもらえるか
- 経営者個人の相続税の試算まで頼めるか
- 認定経営革新等支援機関として認定を受けているか
答えがはっきりしない時は、承継の部分だけ別の税理士に頼み、普段の顧問は今の税理士に続けてもらう形も選べます。両方の税理士で情報を共有してもらえるか、事前に確認しておきましょう。
税理士の探し方の全体像は、税理士の探し方でもまとめています。
例えば、後継者がまだ決まっていない、株が親族に分かれて持たれている、今の税理士が承継の経験が少ない。こんな状況なら、事業承継の相談に慣れた顧問税理士を探すと準備がぐっと進めやすくなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
事業承継税制はどんな制度?期限はいつまで?
事業承継税制は、後継者が株を贈与や相続で受け取った時に、贈与税や相続税の納税を猶予する制度です。
中小企業庁の説明では、法人版の特例措置を使うと、相続税・贈与税の全額が猶予の対象になります。ただし、使うには期限と手続きがあります。
| 項目 | 内容 |
|---|---|
| 特例承継計画の提出期限 | 令和9年(2027年)9月30日 |
| 対象になる贈与・相続 | 令和9年12月31日までに株を取得するもの |
| 計画づくりに必要なこと | 認定経営革新等支援機関の指導・助言 |
特例を使いたいなら、まず計画の提出期限に間に合わせることが大事です。
『期限まではまだ時間がある』と思うかもしれません。ですが、計画を作るには後継者や承継の時期を決めておく必要があるので、早めに税理士と話し始めておきましょう。
制度の詳しい内容は、中小企業庁「法人版事業承継税制(特例措置)」で確認できます。
認定経営革新等支援機関とは?
認定経営革新等支援機関は、税務や金融、企業財務の専門知識と実務経験が一定以上あると国が認定した支援機関です。
主な認定先は、商工会・商工会議所、金融機関、税理士、公認会計士、弁護士などです。顧問税理士が認定を受けていれば、計画づくりの相談からまとめて頼める場合があります。
認定を受けているかどうかは、中小企業庁の「認定経営革新等支援機関検索システム」で調べられます。詳しくは中小企業庁「認定経営革新等支援機関」をご覧ください。
制度を使うかどうかは、承継後も条件を守り続ける必要があるかも含めて、税理士とよく相談して決めてください。
規模によって頼み方はどう変わる?
会社の規模や財産の中身によって、税理士への頼み方は変わります。具体的なケースで考えてみましょう。
ケース1:年商2億円の製造業、社長が株をほぼすべて持っている
例えば、年商2億円の製造業で、社長が株のほとんどを持ち、工場の土地も会社名義のケースです。
この場合、会社に資産が多いので、株の評価額が高くなりやすいと考えられます。事業承継税制を使うかどうかが大きな判断になるので、制度の手続きに慣れた税理士と早めに試算を始めたいところです。
今の顧問税理士が承継に詳しくなければ、承継の部分だけ専門の税理士法人に頼み、日々の顧問は続けてもらう形が合いやすいです。
ケース2:年商5,000万円の小売店、後継者は長男
例えば、年商5,000万円で地域に根ざした小売店を法人で営み、長男が後を継ぐ予定のケースです。
会社の規模がそれほど大きくなく、毎年の評価を顧問税理士に出してもらえるなら、今の税理士と一緒に進める形で足りることもあります。
その場合でも、何年かに分けて株を贈与するのか、相続で引き継ぐのかで税金の額は変わります。複数の方法で試算してもらってから決めてみてください。
個人事業主の承継はどう違う?
個人事業主の場合は、会社の株ではなく、店舗や設備、在庫などの事業用の財産を引き継ぐことになります。
渡すものが株ではないので、贈与や相続の対象になる財産の範囲が変わります。開業や廃業の届出も関わってくるので、何を誰にどう渡すかを税理士と一つずつ確認しておきましょう。
承継した後、顧問税理士はどうする?
事業承継は、株を渡したら終わりではありません。
新しい経営者のもとで、毎年の決算と申告は続いていきます。事業承継税制を使った場合は、猶予を受け続けるための手続きも必要になるんです。
『自分の代の税理士を、そのまま息子に引き継いでいいのかな』と考える方もいるはずです。
結論から言うと、まずは後継者本人が今の税理士と話してみて、相談しやすいかを確かめてもらうのがおすすめです。
例えばこんな場面です。
「父の代からお願いしていますが、私の代でも同じように相談に乗ってもらえますか」
「もちろんです。これからは月に一度、数字の確認の時間を取りましょうか」
後継者と税理士の年齢や考え方が合わないこともあります。承継をきっかけに、後継者が自分で顧問税理士を選び直すのも自然な流れです。
その時は、承継の経緯や制度の手続きの状況を、前の税理士から次の税理士へきちんと引き継いでもらいましょう。書類がそろっていないと、制度の継続手続きで困ることがあります。
事業承継に強い税理士はどう選ぶ?
『事業承継専門とうたっている事務所なら安心かな』と思いますよね。
ただ、看板だけでは中身が分かりません。面談の時に、次のことを聞いて比べてみてください。
- 会社の決算書と株主の一覧、経営者個人の財産の概要を用意する
- 事業承継の相談を受けたことがある件数や、制度を使った経験を聞く
- 株の評価と贈与税・相続税の試算をどこまで出してもらえるか確認する
- 承継の部分の報酬と、その後の顧問料を分けて見積もってもらう
- 今の顧問税理士とどう役割を分けるか、情報共有の方法を決める
事業承継のセミナーを開いている税理士もいます。セミナーで話を聞いてから個別に相談すると、説明の分かりやすさを確かめられます。
報酬は事務所ごとに自由に決められているので、事前に見積もりをもらって比べておくと安心です。費用の考え方は事業承継の税理士費用で詳しく扱っています。
第三者への売却も選択肢に入っているなら、M&Aに強い税理士の選び方もあわせて読んでみてください。
相談の前に整理しておくと話が早いこと
最初の相談では、細かい資料がそろっていなくても大丈夫です。
ただ、次の3つが分かっていると、税理士も方向性を示しやすくなります。
- 後継者の候補は親族か、社員か、まだ決まっていないか
- 今の株を誰が何割ずつ持っているか
- いつ頃までに社長を交代したいか
例えば、こんな伝え方で十分です。
「後継者は社内の役員を考えています。株は私と妻で持っていて、3年後くらいに交代したいです」
「分かりました。まず株の評価を出して、贈与と買い取りの両方で試算してみましょう」
承継の準備は長丁場になります。何でも気軽に聞ける税理士かどうかも、大事な選ぶ基準です!
後継者への引き継ぎを数年かけて進めたい、承継の後も新しい経営者を支えてくれる人がほしい。こんな状況なら、承継の前後を通して頼める顧問税理士を探しておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
事業承継の相談は、今の顧問税理士にしてもいいですか?
はい。会社の数字をよく知っているので、最初の相談相手として向いています。事業承継税制の経験が少ない場合は、承継の部分だけ別の税理士に頼む形も選べます。
事業承継税制の計画はいつまでに出せばいいですか?
法人版の特例措置の特例承継計画は、令和9年(2027年)9月30日が提出期限です。計画には認定経営革新等支援機関の指導・助言が必要なので、早めに相談を始めましょう。
事業承継税制を使えば、税金はかからなくなるのですか?
制度は納税を猶予するもので、使い続けるための条件があります。自分の会社で使うべきかどうかは、税理士と試算したうえで判断してください。
株を少しずつ贈与すれば贈与税はかかりませんか?
暦年課税では、1年間にもらった財産の合計が110万円以下なら贈与税はかからず申告も不要です。ただし、株の評価額や他の贈与との合計で変わるので、税理士に試算してもらいましょう。
事業承継のセミナーに参加する意味はありますか?
制度の全体像をつかむのに役立ちます。講師の税理士の説明が分かりやすければ、個別相談の候補にするのもいい方法です。
まとめ
- 事業承継の税務の中心は「株を誰にどう渡すか」で、渡し方によってかかる税金が変わる
- 相談は渡す日が決まる何年も前から始めるのが理想
- 今の顧問税理士を最初の相談相手にし、経験が少なければ承継の部分だけ専門の税理士に頼む
- 法人版事業承継税制の特例承継計画は令和9年9月30日が提出期限