当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
暗号資産の取引が増えてくると、『どこまでが課税されるの?』『取引所が複数あって計算できない』と頭を抱えてしまいますよね。
結論から言うと、仮想通貨の税金は売却した時だけの話ではありません。交換や支払いまで含めて損益を出す必要があるので、取引が多い人ほど、暗号資産に強い税理士に相談する価値があります。
この記事では、暗号資産の税務で税理士に頼むべき人の目安と、強い税理士の見分け方、相談前の準備が分かります。
暗号資産の税務を税理士に頼むべき人は?
取引所が複数ある、暗号資産同士の交換や暗号資産での支払いをしている、海外の取引所やウォレットを使っている、という人は暗号資産に強い税理士に頼むと安心です。国内の取引所1か所で売買だけなら、取引所の年間取引報告書を使って自分で計算できる場合もあります。
仮想通貨の税金で特につまずきやすいのは、「いつ利益が出たことになるのか」です。日本円に換えた時だけだと思っている方も多いはずです。
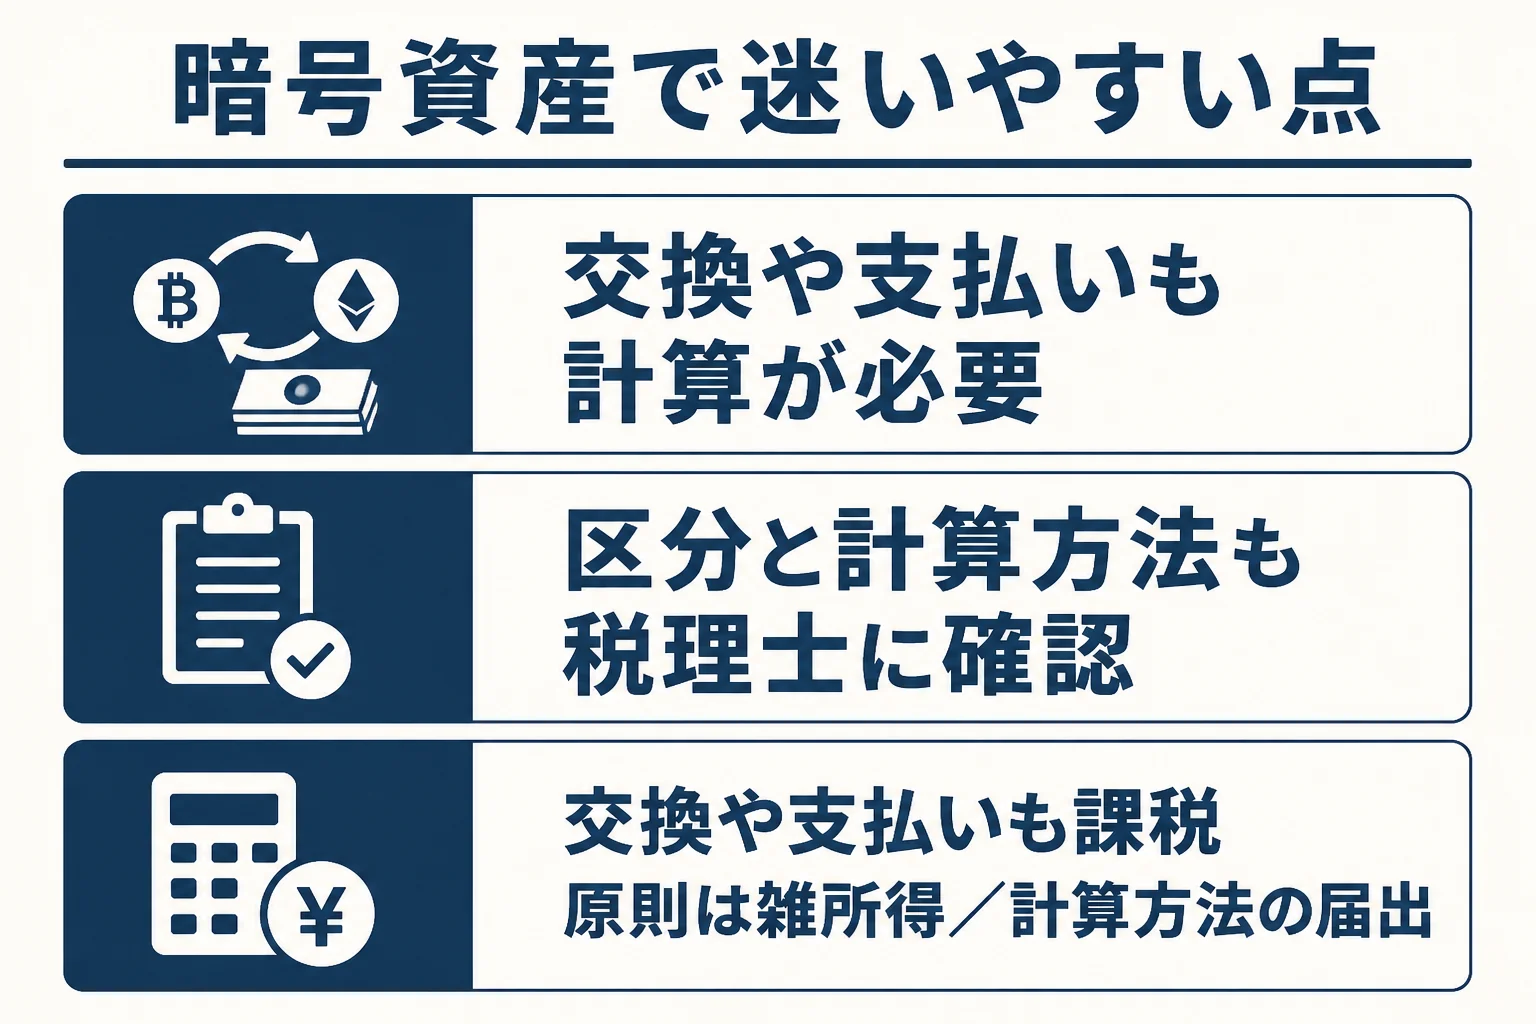
国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」では、暗号資産で商品を買った場合も、暗号資産同士を交換した場合も、手放した暗号資産を譲渡したものとして所得を計算すると説明しています。
例えばこんな場面です。
「ビットコインで別のコインを買っただけで、円には換えていないよ」
「その交換の時点で、手放したビットコインの損益を計算する必要があります」
| 取引の状況 | 合う頼み方 | 理由 |
|---|---|---|
| 国内の取引所1か所で、売買だけ | 自分で計算、迷う所だけ相談 | 年間取引報告書を使って計算できる |
| 取引所が複数、交換や支払いもある | スポット依頼(確定申告) | 取引所をまたいだ損益の計算に手間がかかる |
| 海外の取引所や個人間の取引がある | スポット依頼か顧問契約 | 取得価額を自分で確かめる作業が必要になる |
| 法人で暗号資産を持っている | 顧問契約 | 期末の評価など法人特有の論点が毎年出る |
仮想通貨の税金でつまずきやすいポイント
ここでは、国税庁のFAQに書かれている内容のうち、相談の時に話題になりやすいものを紹介します。
所得の区分は原則「雑所得」
暗号資産の取引で出た利益は、原則として雑所得に分けられます。
ただし、その年の暗号資産取引の収入金額が300万円を超える場合は、帳簿書類の保存があれば原則として事業所得、保存がなければ原則として業務に係る雑所得になるとされています。どちらに当たるかは個別に判断されるので、判断は税理士に確認しておきましょう。
損失は給与と相殺できない
『損した分は給与と差し引きできるはず』と考える方もいます。実は、雑所得で出た損失は、給与所得など他の所得から差し引くことはできません。
損が出た年に何もしないで済むのか、それとも申告したほうがよいのかは、ほかの所得の状況で変わります。ここも相談しておくと安心です。
計算方法の届出を忘れやすい
売った暗号資産の原価は、総平均法か移動平均法のどちらかで計算します。初めて暗号資産を取得した年分の確定申告期限までに、評価方法の届出書を出す決まりです。
届出を出さなかった場合、個人は総平均法になります。どちらで計算しているかで金額が変わるので、税理士に頼む時は届出の有無も伝えておきましょう。
取得価額が分からない時の扱い
古い取引で記録が残っていない時、FAQでは銀行口座の入出金や取引所の履歴から確認する方法が紹介されています。売却価額の5%を取得価額とすることも認められていますが、実際より利益が大きく出ることもあります。
申告し忘れに気づいた時
所得税の確定申告の期限は、原則として翌年3月15日です。2026年分なら、期限は2027年3月15日になります。
『去年の分、申告していなかったかも…』と気づいた時は、早めに動くのが大事です。税務調査の事前通知の前に自分から期限後申告をすれば、無申告加算税の割合は5%です。
申告した金額が少なかった場合も、事前通知の前に自分から修正申告をすれば、過少申告加算税はかかりません。過去の分まで計算し直す必要がある時ほど、税理士に頼むと早く片づきます。
この辺りの細かい扱いは、国税庁「暗号資産を使用することにより利益が生じた場合の課税関係」から、FAQ本体に進んで確認できます。
暗号資産に強い税理士を見分けるには?
「仮想通貨専門」「暗号資産に詳しい」とうたう事務所はいくつもあります。ただ、看板だけで選ぶと、話してみたら思ったより詳しくなかった、ということも。
面談の時に、次の点を聞いてみてください。
- 暗号資産の損益計算を、どのくらいの件数で扱ってきたか
- 複数の取引所や海外の取引所の履歴をまとめて計算できるか
- 総平均法と移動平均法のどちらで計算するか、理由も説明してくれるか
- 雑所得か事業所得かの判断について、自分のケースで意見をくれるか
- 費用が取引件数や取引所の数でどう変わるか、先に提示してくれるか
答え方が具体的で、こちらの取引の形に合わせて説明してくれる税理士なら安心です。逆に、何を聞いても「大丈夫です」としか返ってこない場合は、ほかの税理士の話も聞いてみましょう。
税理士かどうかは、日本税理士会連合会の「税理士情報検索サイト」で調べられます。税金の具体的な相談を受けられるのは税理士などに限られるので、相談相手の資格は先に確かめておくと安心です。
相談前にそろえておく準備と費用の考え方
暗号資産の相談は、資料がそろっているかどうかで、かかる時間も費用も大きく変わります。準備は早めに始めておきましょう。
- 使っている取引所とウォレットを全部書き出す
- 国内の取引所から年間取引報告書を取り寄せる
- 海外の取引所や個人間の取引は、履歴をダウンロードしておく
- 評価方法の届出書を出したかどうかを確認する
- 本業の源泉徴収票や、ほかの所得の資料も用意する
国税庁のFAQでは、国内の暗号資産交換業者を通じた取引について、取引所に年間取引報告書の交付をお願いしていると説明しています。手元に無ければ、取引所に再交付を頼めます。
費用については、暗号資産の申告に限った公的な基準はありません。報酬規定は2002年に廃止され、税理士が依頼内容に応じて決めています。
参考までに、税理士ドットコムが示すスポット料金の目安では、確定申告は3万円からとされています。暗号資産は取引件数や取引所の数で作業量が大きく変わるため、見積もりの段階で条件を伝えておくのが大事です。
丸投げした場合に頼める範囲と費用の考え方は、仮想通貨の確定申告を税理士に丸投げする費用で詳しく紹介しています。会社員の副業として取引している人は、副業で税理士に頼むべき人もあわせて読んでみてください。
取引所が増えて自分では損益を出しきれない人や、利益が大きくなって法人化を考え始めた人は、一度税理士に相談してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
仮想通貨を円に換えていなければ、税金はかかりませんか?
国税庁のFAQでは、暗号資産で商品を買った場合や、暗号資産同士を交換した場合も所得の計算が必要だと説明しています。円に換えていなくても、申告が必要になることがあります。
暗号資産の損失を給与と相殺できますか?
雑所得で出た損失は、給与所得など他の所得から差し引くことはできません。自分の所得の状況でどう扱うかは、税理士に確認してみてください。
仮想通貨の税金は会計士にも相談できますか?
税金の申告や具体的な税務相談を受けられるのは、税理士や税理士法人などに限られます。公認会計士に相談する場合は、税理士登録をしているかを確認しておくと安心です。
まとめ
- 暗号資産は、売却だけでなく交換や支払いでも損益の計算が必要
- 所得は原則雑所得で、損失は給与と相殺できない
- 評価方法の届出や取得価額の扱いなど、迷いやすい点が多い
- 強い税理士かどうかは、面談で計算の進め方と費用の決まり方を聞いて見分ける