当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
フランチャイズに加盟すると、加盟金やロイヤリティなど、普通の開業には無い支払いが出てきますよね。『加盟金は払った年に全部経費にできるのかな』と迷う方も多いはずです。
結論から言うと、加盟金は払った年に一度に落とすのではなく、何年かに分けて経費にするのが基本です。この記事を読めば、フランチャイズ加盟店の経費一覧と、計上の時期で気をつけたい所が分かります。
フランチャイズ加盟店の経費と節税は「いつ落とすか」がポイント
加盟金は税務上の繰延資産にあたり、国税庁の質疑応答事例では償却期間は5年とされています。毎月のロイヤリティは、その月の経費にするのが基本です。節税の考え方は「経費を増やす」より「どの年に落とすかを正しく決める」ことなんです。
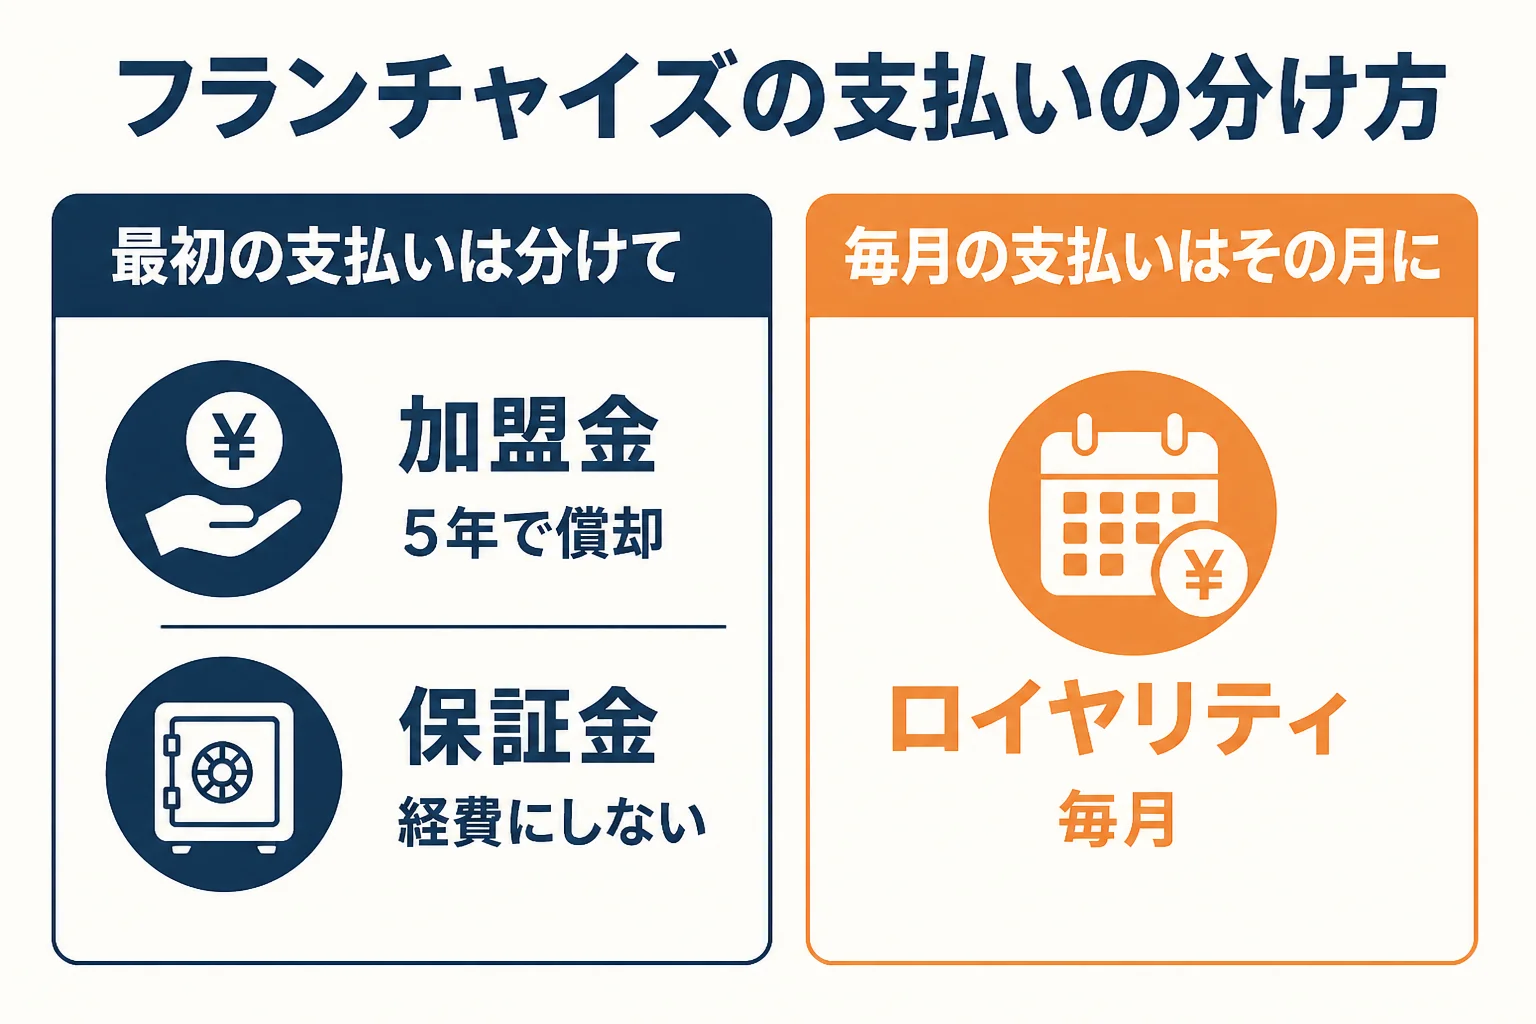
フランチャイズの支払いは、大きく分けると「最初に一度だけ払うもの」と「毎月払い続けるもの」の2種類です。
最初に払うものは、効果が何年も続くので分けて経費にします。毎月払うものは、その月の経費です。ここを混ぜてしまうと、開業した年だけ赤字が大きく見えることも。
例えば、年商3,000万円規模のコンビニを個人で始めるケースを考えてみてください。開業の年は加盟金・研修費・設備の支払いが重なるので、どれをいつ落とすかで所得の見え方が大きく変わります。
加盟金はなぜ5年に分けるの?
ここが大事なところです。国税庁の質疑応答事例「ホテルチェーンに加盟するに当たり支出する加盟一時金」では、本部に払う返還されない加盟一時金は、繰延資産に該当すると説明されています。
理由は、加盟金が「役務の提供を受けるために支出する権利金その他の費用」で、効果が1年以上に及ぶからです。償却期間は、ノウハウの設定契約に際して払う一時金などが一般的に5年とされていることから、5年として扱うのが相当とされています。
『契約期間が10年なら10年で割るのでは?』と思いますよね。実は、この事例では契約期間が20年でも、償却は5年とされているんです。
20万円未満なら一度に落とせる場合も
国税庁 タックスアンサー No.5382では、同業者団体などの加入金について、支出した金額が20万円未満なら損金経理で全額を損金にできると書かれています。
ただし、この説明は法人税のページです。個人事業主の場合や、加盟金の中身が保証金のように返ってくるお金の場合は扱いが変わります。契約書の「返還の有無」を見たうえで、判断は税理士に確認しておきましょう。
フランチャイズ加盟店の経費一覧
開業の前後で出てくる主な支払いを、計上の仕方ごとに並べました。
| 支払いの中身 | よくある扱い | 気をつけたい所 |
|---|---|---|
| 加盟金(返還なし) | 繰延資産として5年で償却 | 返還される部分は経費にならない |
| 保証金・預り金 | 資産として残す | 返ってくるお金なので経費にしない |
| 開業前の研修費 | 契約で加盟金に含まれるかで変わる | 請求書の内訳を確認する |
| 毎月のロイヤリティ | その月の経費 | 売上歩合か定額かを帳簿で分けておく |
| 本部からの仕入れ | 売上原価 | 月末の在庫は経費から外れる |
| 店舗の内装・厨房機器 | 金額に応じて減価償却 | 本部指定の業者でも自分の資産になる |
| 広告分担金・システム利用料 | その月の経費 | ロイヤリティと別科目にしておく |
店舗の設備は金額で扱いが分かれる
国税庁 タックスアンサー No.2100では、個人事業の場合、取得価額が10万円未満の資産は使い始めた年に全額を経費にすると説明されています。
10万円以上20万円未満なら、3年で均等に経費にする一括償却という方法も選べます。さらに一定の要件を満たす青色申告者は、令和8年4月1日以後に取得した40万円未満の資産について、年300万円までをその年の経費にできる特例があります(令和8年3月31日までの取得は30万円未満が対象)。
本部から「この機器を入れてください」と言われた設備でも、自分のお金で買えば自分の資産です。リースなのか購入なのかで扱いが違うので、契約書を手元に置いて確認してみてください。
本部への支払いとインボイス
本部が適格請求書発行事業者なら、ロイヤリティや仕入れのインボイスが届くはずです。消費税の申告をする加盟店は、毎月の精算書が仕入税額控除の書類として足りるかを見ておきましょう。
「精算書に登録番号が書いてあるか、見たことがありませんでした」
「一度、本部の精算書の様式を税理士に見てもらうと安心ですよ」
加盟金の償却やロイヤリティの計上は、毎年同じルールで続けることが大事です。開業の年に処理を決めておくと、2年目以降がぐっと楽になります。
本部の会計サービスだけでは確定申告まで手が回らない、複数店舗の出店を考えている、法人化を検討しているという方は、顧問税理士に相談すると処理を一緒に決められます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
節税の相談でどこまで頼めるかは節税の相談で税理士に頼めることで、顧問料の目安は税理士の顧問料相場で解説しています。
よくある質問
フランチャイズの加盟金は開業した年に全額を経費にできますか?
返還されない加盟金は繰延資産にあたり、国税庁の質疑応答事例では5年で償却するとされています。法人で20万円未満なら一度に損金にできる扱いもあります。個人事業主の場合も含め、判断は税理士に確認してみてください。
ロイヤリティはどの勘定科目にすればいいですか?
法令で科目が一つに決まっているわけではありません。「支払手数料」や「ロイヤリティ」などの科目を作り、毎年同じ科目で付けておくのが分かりやすいです。
本部が会計を代行してくれるのに、税理士は必要ですか?
本部の会計サービスは帳簿づけまでの場合もあります。確定申告や税務署とのやり取りまで含まれるかを契約書で確認し、足りない部分だけ税理士に頼むという方法もあります。
まとめ
- 返還されない加盟金は繰延資産で、国税庁の事例では5年で償却する
- 毎月のロイヤリティや広告分担金はその月の経費にする
- 保証金など返ってくるお金は経費にしない
- 店舗設備は10万円未満、20万円未満、特例の対象かで扱いが変わる