当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務調査で経費を否認されたけれど、どう考えても事業に使ったお金だ。調査がしつこいし、細かいところまで厳しく聞かれて、もう言われるままにした方が楽かも。そんなふうに揺れている方も多いはずです。
結論から言うと、納得できない指摘には、その場でサインせずに根拠を確かめる時間を取ってかまいません。この記事を読めば、修正申告と更正の違い、不服申立ての期限、税理士と争う時の進め方が分かります。
税務調査の指摘に納得できない時はどうする?
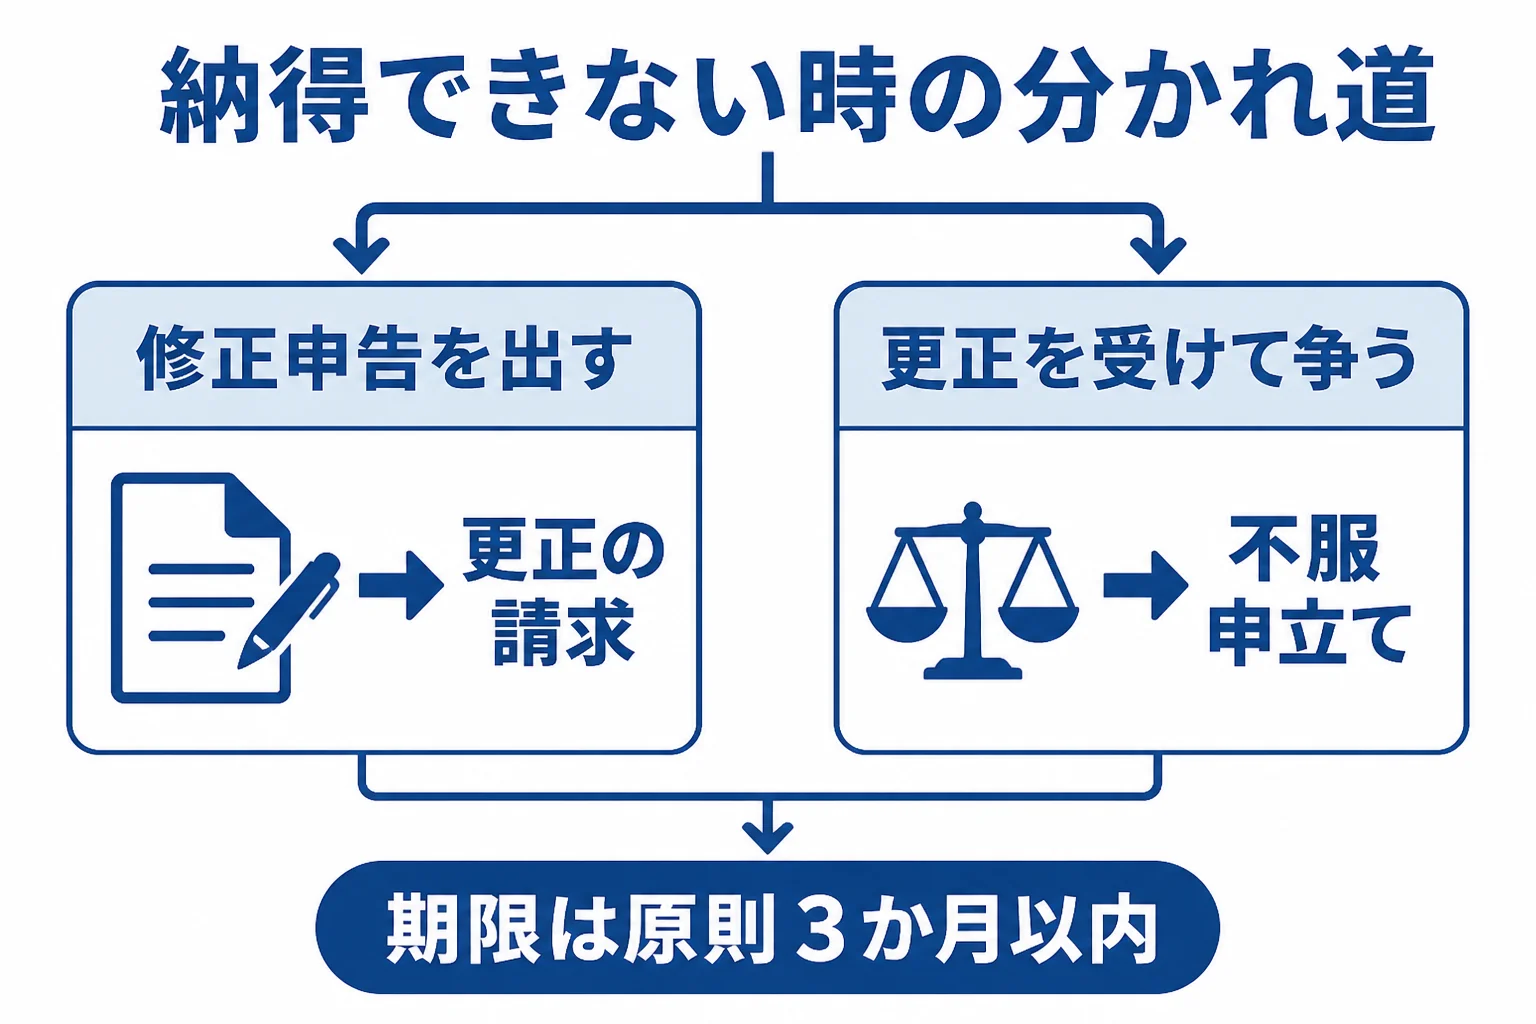
修正申告の勧奨に応じるかどうかは、納税者の任意の判断です。応じなければ税務署が更正の処分をし、その処分には不服申立てができます。ただ、修正申告を出すと不服申立てはできなくなるので、出す前に税理士と根拠を確かめておきましょう。
『断ったら、もっと厳しく調べられるんじゃないか』と不安になりますよね。
国税庁の税務調査手続に関するFAQでは、勧奨に応じなかったからといって、応じた場合より不利な扱いを受けることは基本的にないとしています。
まず知っておきたいのは、調査の終わり方が2つあることです。
| 終わり方 | 誰が税額を直すか | 後から争う手段 |
|---|---|---|
| 修正申告に応じる | 納税者が自分で申告を出し直す | 不服申立てはできない。更正の請求はできる |
| 勧奨に応じない | 税務署が更正の処分をする | 再調査の請求か審査請求ができる |
ここが大事なところです。修正申告は「自分で出した申告」なので、処分を取り消してほしいという形では争えなくなるんです。
「見解の相違」はどんな場面で起こる?
税務調査で意見が分かれるのは、事実そのものより「その事実をどう扱うか」の場面が多いです。
例えば、こんな場面です。
- 家と事業で使う車の費用を、どの割合で経費にしたか
- 取引先との食事代が、交際費か私的な支出か
- 外注先への支払いが、外注費か給与に近いものか
- 回収できない売掛金を、どの年に損として落としたか
調査の場では、次のようなやりとりがよくあります。
「この食事代、事業との関係が分かる資料はありますか?」
「相手先と打ち合わせをした時のメールなら残っています」
このとき、メモや契約書、メールなどの記録があれば、見解の相違として説明できます。逆に記録が何も無いと、主張の根拠が弱くなってしまいます。
『感覚では事業用なのに』と思っても、伝わるのは記録です。調査中に言われた指摘は、項目ごとにメモしておきましょう。
不服申立ての期限と流れは?
『もし更正を受けたら、いつまでに何をすればいいの?』という疑問に答えておきますね。
国税不服審判所の案内によると、不服申立ては処分の通知を受けた日の翌日から原則として3か月以内です。
- 処分の通知を受け取り、理由と金額を税理士と確認する
- 3か月以内に、税務署長への「再調査の請求」か、国税不服審判所長への「審査請求」を選んで出す
- 再調査の請求の結果になお不服があれば、決定書の謄本が届いた日の翌日から1か月以内に審査請求ができる
- 審査請求の裁決になお不服があれば、裁決を知った日の翌日から6か月以内に裁判所へ訴えを起こせる
審査請求は、再調査の請求を経ずに直接出すこともできます。国税不服審判所は、審査請求から裁決までの標準的な期間を1年と定めています。
審査請求そのものに手数料はかかりません。ただ、証拠書類の写しを請求する時は、原則1枚10円の手数料がかかります。
修正申告を出した後に誤りに気づいたら
すでに修正申告を出してしまった方もいますよね。
その場合は、不服申立てではなく「更正の請求」という手段になります。正しいと考える税額や理由を書いた更正の請求書に、事実を証明する書類を付けて出します。
更正の請求ができるのは、原則として法定申告期限から5年以内です。気づいた時点で早めに税理士に相談してみてください。
税理士と一緒に争うと何が変わる?
見解の相違は、税法の読み方の話になりやすいです。自分ひとりで調査担当者と話すと、論点がずれたまま進んでしまうことも。
税理士は、税務代理として調査の立会いや主張・陳述ができます。税務代理権限証書を出しておけば、調査の事前通知も税理士あてにしてもらえます(納税者の同意がある場合)。
| 場面 | 自分だけで対応 | 税理士が入る |
|---|---|---|
| 調査中の説明 | その場で答えに詰まりやすい | 論点をまとめて後日説明できる |
| 修正申告の判断 | 勧奨の場で決めがち | 争える余地を確認してから決める |
| 不服申立て | 書面の書き方から手探り | 主張と証拠をそろえて出せる |
なお、調査の途中から税理士に頼むこともできます。詳しくは税務調査の流れと顧問税理士の役割も読んでみてください。
立会いや不服申立ての費用には公的な基準がありません。報酬規定は2002年に廃止され、各税理士が依頼内容に応じて提示します。顧問料の目安は税理士の顧問料相場で紹介しています。
『争うほどの金額なのか分からない』という段階でも、相談の価値はあります。指摘が多くて記帳が追いついていない、毎年同じ論点で迷っているという方は、この機会に顧問税理士を探しておくと次の調査が楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
税務調査で納得できないまま修正申告に応じると、どうなりますか?
修正申告は自分で出した申告なので、後から不服申立てはできません。誤りに気づいた時は更正の請求で減額を求めることになり、証明書類が必要です。
修正申告の勧奨を断ると、不利な扱いを受けますか?
国税庁は、勧奨に応じなかったからといって不利な扱いを受けることは基本的にないとしています。応じない場合は、調査結果に基づいて更正の処分が行われます。
税務調査がしつこい、厳しいと感じた時に苦情は出せますか?
調査を行うこと自体や、調査対象を広げること自体は、不服申立てができる処分に当たらないと国税庁は説明しています。気になる点は記録を残し、税理士を通じて調査担当者に確認してもらうのが現実的です。
まとめ
- 修正申告の勧奨に応じるかは納税者の任意の判断
- 修正申告を出すと不服申立てはできず、更正の請求で争うことになる
- 更正を受けたら、通知の翌日から原則3か月以内に再調査の請求か審査請求
- 見解の相違は記録が頼り。税理士の立会いで論点をまとめやすくなる