当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
海外から商品を仕入れて販売していると、『法人にした方が有利って聞くけど、輸入の消費税はどうなるの?』と迷いますよね。
結論から言うと、輸入販売の法人化は、利益の大きさに加えて「輸入の時に払った消費税をどう取り戻すか」まで見て判断するのがおすすめです。
この記事では、輸入販売ならではの法人化の目安と、通関の名義を切り替える時に気をつけたい点が分かります。
輸入販売を法人化する目安は?
輸入販売の法人化は、利益が増えて所得税の税率が上がってきた時が1つ目の目安です。2つ目は、輸入の時に払う消費税が大きくなり、課税事業者として仕入税額控除を受ける方が有利かを考えたい時です。法人化すると輸入の名義も変わるので、切り替えの時期を税理士と決めておくと安心です。
個人の所得税は、国税庁の所得税の税率にあるとおり5%から45%の7段階です。法人税は法人税の税率によると、資本金1億円以下の法人なら年800万円以下の部分が15%、超える部分が23.2%です。
『利益が出ているなら、とにかく法人が得』と思う方も多いはずです。
ただ、輸入販売は消費税の動きが大きい商売なんです。所得税と法人税の比較だけで決めると、消費税で思わぬ差が出ることがあります。
輸入の時に払う消費税は取り戻せる?
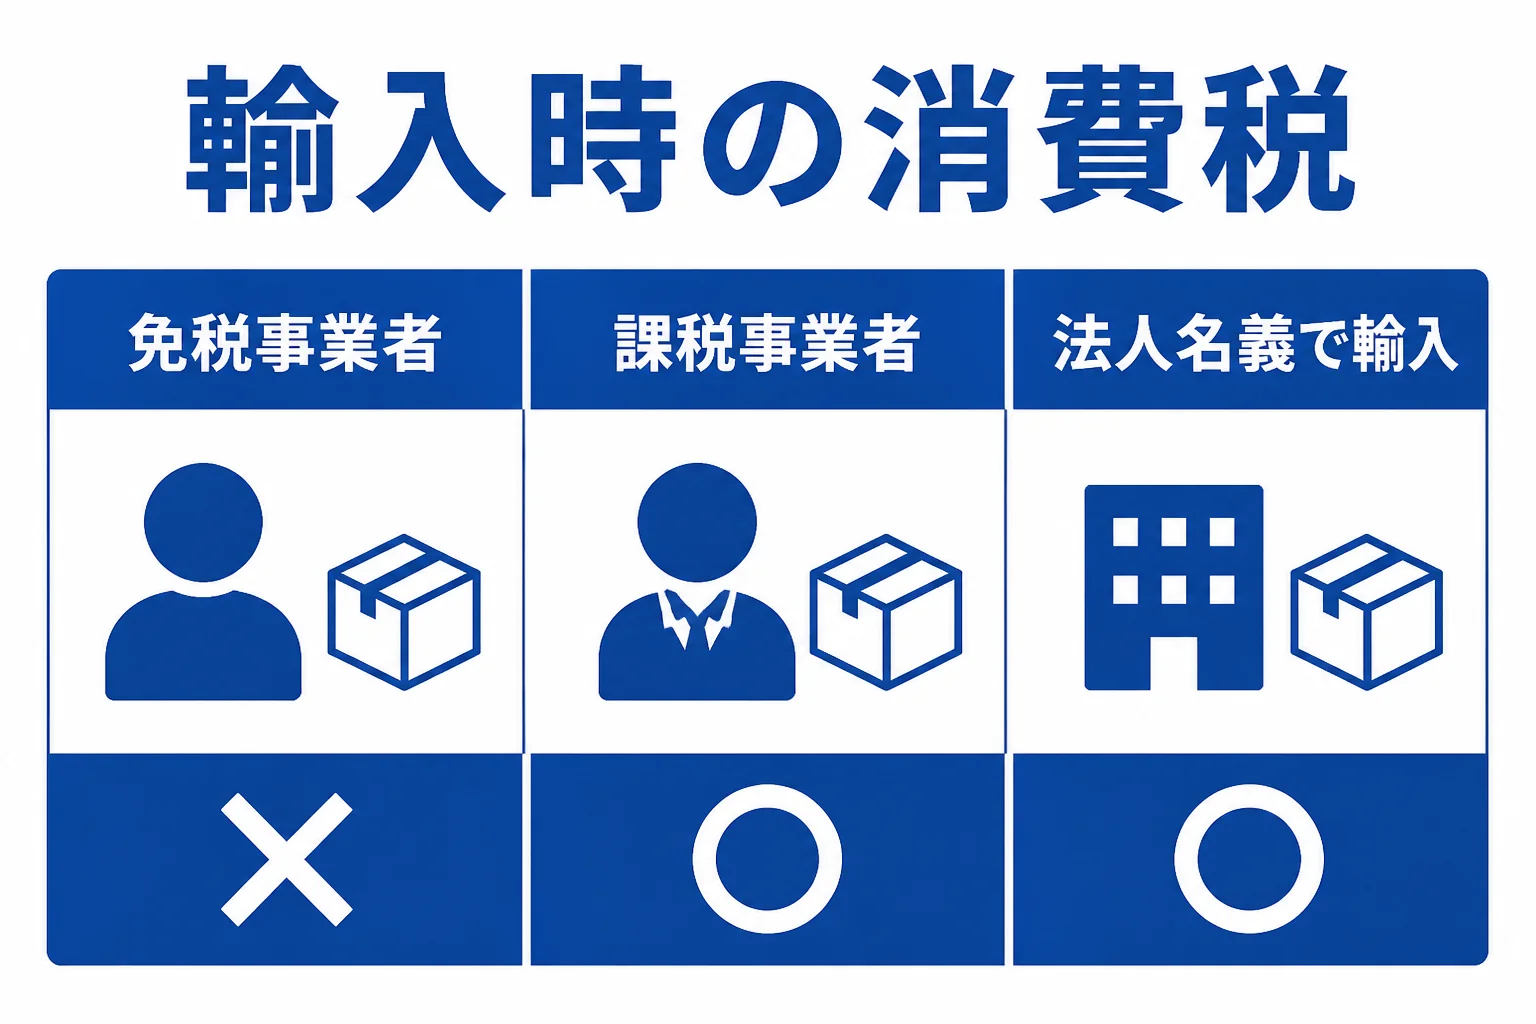
商品を輸入して保税地域から引き取る時には、消費税を払います。この消費税は、課税事業者なら申告の時に仕入税額控除の対象になります。
逆に言うと、免税事業者は仕入税額控除を受けられません。国税庁の仕入控除税額の計算方法でも、対象は「事業者(免税事業者を除く)」とされています。
ここが輸入販売の大事なところです。
| 立場 | 輸入時に払った消費税 | 向いているケースの例 |
|---|---|---|
| 免税事業者 | 仕入税額控除は受けられない | 売上がまだ小さく、消費税の申告をしない段階 |
| 課税事業者(一般課税) | 申告の時に仕入税額控除ができる | 輸入額が大きく、国内の売上にかかる消費税と差し引きしたい |
| 課税事業者(簡易課税) | 実際の仕入れではなく売上から計算する | 実際の輸入額とは別に計算するので、選ぶ前に試算が必要 |
『免税の方が消費税を払わなくていいから得でしょ?』と感じますよね。
実は、輸入額が大きいと、免税事業者のままでは輸入時の消費税がそのまま負担になります。どちらが有利かは、国内の売上と輸入額のバランスで変わります。
新設法人の免税期間は輸入販売でも得になる?
国税庁の新規開業又は法人の新規設立のときによると、新しく設立した法人は1期目・2期目に基準期間がないため、原則として消費税の納税義務が免除されます。
ただし、資本金が1,000万円以上の場合や、特定期間の課税売上高が1,000万円を超えた場合、インボイスの登録をしている場合は免除されません。
輸入販売では、免税になること自体が不利に働く場合もあります。そこで出てくるのが「消費税課税事業者選択届出書」です。
国税庁の納税義務の免除によると、この届出書を出して課税事業者になると、原則として課税事業者になった日から2年間は免税事業者に戻れません。
「最初の2年は免税で得をしたい」
「でも輸入額が大きいなら、課税事業者を選んだ方がいい場合もあります」
税理士との相談では、こんなやり取りになることが多いです。どちらを選ぶかで2年分の消費税が変わるので、会社を作る前に試算しておきましょう。
通関の名義はいつ法人に切り替える?
仕入税額控除を受けるには、帳簿と請求書等の保存が必要です。輸入の場合は、税関長から交付される輸入許可書等がその書類になります。
国税庁の帳簿および請求書等の記載事項では、輸入許可書等の記載事項に「書類の交付を受ける事業者の氏名または名称」が挙げられています。
つまり、法人で控除を受けたいなら、法人の名前で輸入する形に切り替えておく必要があるんです。
- 会社を設立し、法人の銀行口座を作る
- 依頼している通関業者や物流会社に、輸入者を法人に変えることを伝える
- 海外の仕入先との契約書・請求書の宛名を法人に変える
- 切り替え前後の輸入分を、個人と法人のどちらの取引にするか税理士と決める
- 個人で残った在庫を法人へ移す方法を決める
特に注意したいのが、切り替えのタイミングをまたぐ荷物です。個人の名前で輸入して法人で売る形になると、どちらの帳簿にどう載せるかが複雑になります。
輸入の手続きや通関業者への依頼の方法は、相手先ごとに違います。名義変更で何が必要かは、依頼先に早めに確かめておきましょう。
法人化の相談を税理士に頼むと費用はいくら?
税理士の報酬は自由化されていて、公的な基準はありません。税理士ドットコムが示す目安は次のとおりです。
| 依頼の内容 | 費用の目安(税理士ドットコムの公表値) |
|---|---|
| 法人の顧問(年間売上1,000万円未満・毎月) | 月25,000円から+決算料100,000円から |
| 法人の顧問(1,000万〜3,000万円未満・毎月) | 月30,000円から+決算料120,000円から |
| 法人の顧問(3,000万〜5,000万円未満・毎月) | 月35,000円から+決算料140,000円から |
| 法人の決算申告のみ | 15万〜25万円 |
輸入販売は、為替や送料、関税、輸入時の消費税など、1つの仕入れに関わる項目が多い商売です。決算だけ頼むより、毎月の記帳を見てもらう方が安心という方もいます。
会社設立から頼む流れは会社設立の税理士の選び方と顧問契約まで頼む流れを見てみてください。顧問料の決まり方は税理士の顧問料相場で詳しく書いています。
輸入額が増えて消費税の計算が不安、課税事業者を選ぶか迷っている、法人化と通関名義の切り替えを一度に進めたい。こんな状況なら、輸入取引に慣れた顧問税理士を探しておくと、判断がぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
国内のネット販売が中心の方はネットショップの法人化の目安も参考になります。
よくある質問
輸入販売は年商いくらで法人化すべきですか?
年商だけで決まる基準はありません。利益の大きさと、輸入時に払う消費税を控除できるかどうかを合わせて試算するのがおすすめです。
免税事業者でも輸入時の消費税は戻ってきますか?
免税事業者は仕入税額控除を受けられません。課税事業者になるかどうかで扱いが変わるので、税理士に試算してもらいましょう。
個人名義の輸入許可書で法人の控除は受けられますか?
輸入許可書等の記載事項には、交付を受ける事業者の氏名または名称が含まれます。法人で控除を受けたい場合は、法人名義で輸入する形に切り替えておくのが基本です。個別の扱いは税理士に確認してください。
まとめ
- 輸入販売の法人化は、利益と輸入時の消費税の両方で判断する
- 免税事業者は仕入税額控除を受けられない
- 課税事業者を選ぶと、原則2年間は免税に戻れない
- 法人で控除を受けるなら、通関の名義も法人に切り替える