当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
法人を作ると、まず悩むのが役員報酬の金額ですよね。『利益が出たら増やして、苦しくなったら減らせばいい』と考えている方も多いはずです。
結論から言うと、役員報酬は決められた時期にしか変えられず、ルールを外れると会社の経費にならない部分が出てきます。この記事では、役員報酬を税理士と決める時の流れと、期中に減額する時の注意点が分かります。
役員報酬はいつ・どう決める?
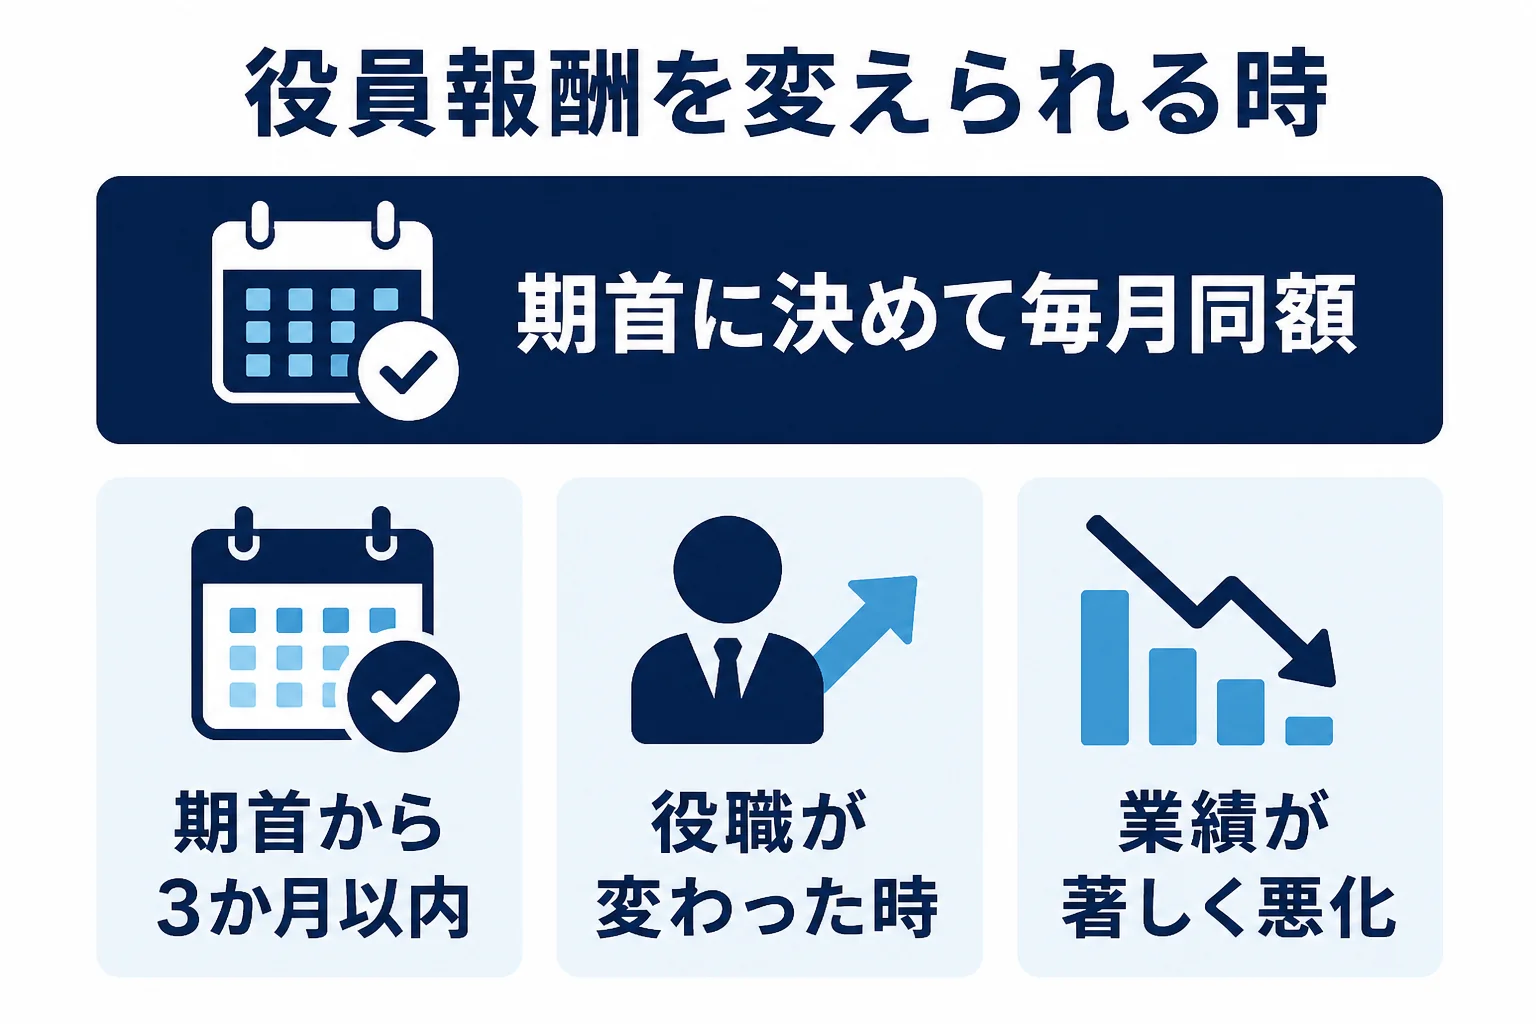
役員報酬を会社の経費(損金)にするには、原則として毎月同じ額を払う「定期同額給与」にします。金額を変えられるのは、期首から3か月以内の改定と、役職の変更や業績の大きな悪化といった限られた場面です。だからこそ、期首の段階で税理士と一緒に1年分の利益を見込んで決めるのがおすすめです。
役員報酬は、従業員の給与とは扱いが違います。
国税庁の説明では、役員の給与のうち会社の経費にできるのは、定期同額給与、事前確定届出給与、業績連動給与のどれかに当たるものです。(出典: 国税庁 No.5211 役員に対する給与)
中小企業でよく使われるのは、毎月同じ額を払う定期同額給与なんです。
| 種類 | どんな給与? | 中小企業での使いやすさ |
|---|---|---|
| 定期同額給与 | 1か月以下の一定期間ごとに、同じ額を払う給与 | 多くの会社が使う基本の形 |
| 事前確定届出給与 | 決めた時期に、決めた額を払うと事前に届け出た給与 | 役員賞与を出したい時に使う |
| 業績連動給与 | 利益などの指標をもとに計算する給与 | 報酬委員会などの手続きが必要で使える会社は限られる |
金額を決める時に見ておきたいこと
役員報酬の金額は、会社の利益と役員個人の手取りの両方から考えます。
『とりあえず前の会社の給料と同じくらいにしておこう』と決める方もいますが、それだと決算で思わぬ赤字や黒字が出ることも。
- 今期の売上と経費の見込み
- 会社に残しておきたい運転資金
- 役員個人の生活費と住宅ローンなどの支払い
- 社会保険料と所得税・住民税の負担
例えば、年商2,000万円のデザイン事務所を社長1人で法人化したケース。売上が月ごとにばらつくなら、少なめの報酬にして会社に資金を残しておく考え方もあります。
どの金額が合うかは会社ごとに違うので、試算は税理士にお願いしてみてください。
役員報酬を変えられる時期は?
定期同額給与の金額を変えられるのは、次の3つの場面です。
| 改定の場面 | 内容 |
|---|---|
| 期首から3か月以内の改定 | 事業年度の開始から3か月以内に行う通常の改定(申告期限の延長特例で月数の指定を受けている場合は、その月数に2を加えた月数) |
| 臨時改定事由による改定 | 役職が変わるなど、やむを得ない事情による改定 |
| 業績悪化改定事由による改定 | 経営の状況が著しく悪化したことなどによる減額 |
『利益が思ったより出たから、秋から報酬を上げよう』という考え方は、この表のどれにも当たらないことが多いんです。
例えば、3月決算の会社が10月から役員報酬を上げたケース。上げた部分は定期同額給与に当たらず、会社の経費にできない可能性があります。
役員賞与を出したい時は?
役員にボーナスを出したい場合は、事前確定届出給与として税務署に届け出ておく方法があります。
届出の期限は、原則として株主総会の決議日から1か月以内か、事業年度の開始日から4か月以内のいずれか早い日です。期限を過ぎてから「出したい」と思っても間に合わないので、期首の段階で税理士と相談しておきましょう。
期中に役員報酬を減額する時の注意点
ここは特に相談の多いところかもしれません。
『売上が落ちたから、来月から自分の報酬を下げたい』。そう考えるのは自然です。
ただ、期中の減額が認められるのは、業績悪化改定事由に当たる場合などに限られます。国税庁は「経営状況が著しく悪化したこと」などを挙げています。
どこまで落ちたら「著しい悪化」に当たるかは、会社ごとの事情で判断されます。数字だけで機械的に決まるものではないんです。
- 減額の理由が、経営の状況の悪化によるものか
- 取引先との関係や資金繰りなど、悪化を説明できる記録があるか
- 株主総会や取締役会で減額を決めた議事録を残せるか
- 減額後の金額を、決算まで毎月同じにできるか
例えば、年商5,000万円の小売業で主要な取引先を失い、資金繰りが苦しくなったケース。こうした事情を記録に残したうえで減額を決めると、あとで説明しやすくなります。
逆に、「節税のために利益を調整したい」という理由での減額は、業績悪化改定事由とは言いにくいです。判断は税理士に確認してみてください。
減額したあとに気をつけること
減額を決めたあとも、気をつけたい点があります。
減額後の金額は、その事業年度が終わるまで毎月同じ額で払っていきます。『来月だけさらに下げたい』とその都度変えると、また定期同額給与の形から外れてしまうんです。
また、役員報酬を下げると、役員個人の社会保険料や将来の年金にも影響が出ることがあります。会社の税金だけで判断しないことが大事です。
「減額した分、会社に残るお金はどれくらいですか?」
「法人税と社会保険料の両方で試算してみますね」
こうした確認を、減額を決める前にしておきましょう。
役員報酬を税理士と決めるとどう楽になる?
役員報酬の金額は、会社の利益だけでなく、役員個人の所得税や社会保険料にも関わります。
「今期の利益はどのくらい出そうですか?」
「上半期の数字から見ると、このくらいの報酬なら決算で赤字になりにくいですね」
顧問税理士がいると、こんなふうに月次の数字を見ながら金額を決められます。
社宅を使って手取りを調整する方法もあります。くわしくは社宅で節税する仕組みで見ていますので、あわせて読んでみてください。
相談するならいつがいい?
役員報酬の相談は、事業年度が始まる前か、始まってすぐの時期がおすすめです。
期首から3か月を過ぎると、通常の改定ができなくなります。会社を作ったばかりの方は、設立と同時に相談しておくと、1期目から報酬の形を整えられます。
業績が落ちてきた時も、減額を決める前の段階で相談しておくと安心です。
決算の直前に慌てないためには、決算前の節税対策で間に合うものも知っておくと役立ちます。
税理士ドットコムが示す目安では、年間売上1,000万円から3,000万円未満の法人で、毎月訪問の顧問料が30,000円から、決算料が120,000円からとされています。民間の目安なので、実際は事務所ごとに違います。
会社を作ったばかりで役員報酬の決め方が分からない、業績が落ちて減額を考えている。こんな状況なら、顧問税理士を探して一緒に決めると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
役員報酬を期の途中で増額することはできますか?
期首から3か月以内の改定や、役職の変更などの臨時改定事由に当たる場合を除くと、増額した部分が会社の経費にならない可能性があります。増額を考えたら、まず税理士に相談してみてください。
役員報酬をゼロにすることはできますか?
役員報酬を払わないという決め方もあります。ただ、社会保険や個人の生活費、会社の利益とのバランスで考える必要があるので、税理士と一緒に試算してから決めておきましょう。
役員報酬を決めた記録は何を残せばいいですか?
株主総会や取締役会で金額を決めた議事録を残しておくのが基本です。減額や改定をした時も、その理由と決めた日を記録しておくと、あとで説明しやすくなります。
まとめ
- 役員報酬は原則として毎月同額の定期同額給与にする
- 金額を変えられるのは期首から3か月以内や役職変更、業績の著しい悪化などの場面
- 役員賞与は事前確定届出給与として期限内に届け出る
- 期中の減額は理由と記録が大事で、判断は税理士に確認する