当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
法人を作ったけれど、社員は社長の自分だけ。それでも給与計算や源泉の納付って要るの?と迷っている方も多いはずです。
結論から言うと、役員報酬を払うなら源泉徴収と納付は必要です。ただ、計算や書類づくりは顧問税理士にまとめて任せられます。
この記事では、一人会社で税理士に任せられる範囲と、社長がやること、注意点が分かります。
役員1人でも給与計算と源泉の納付は要るの?
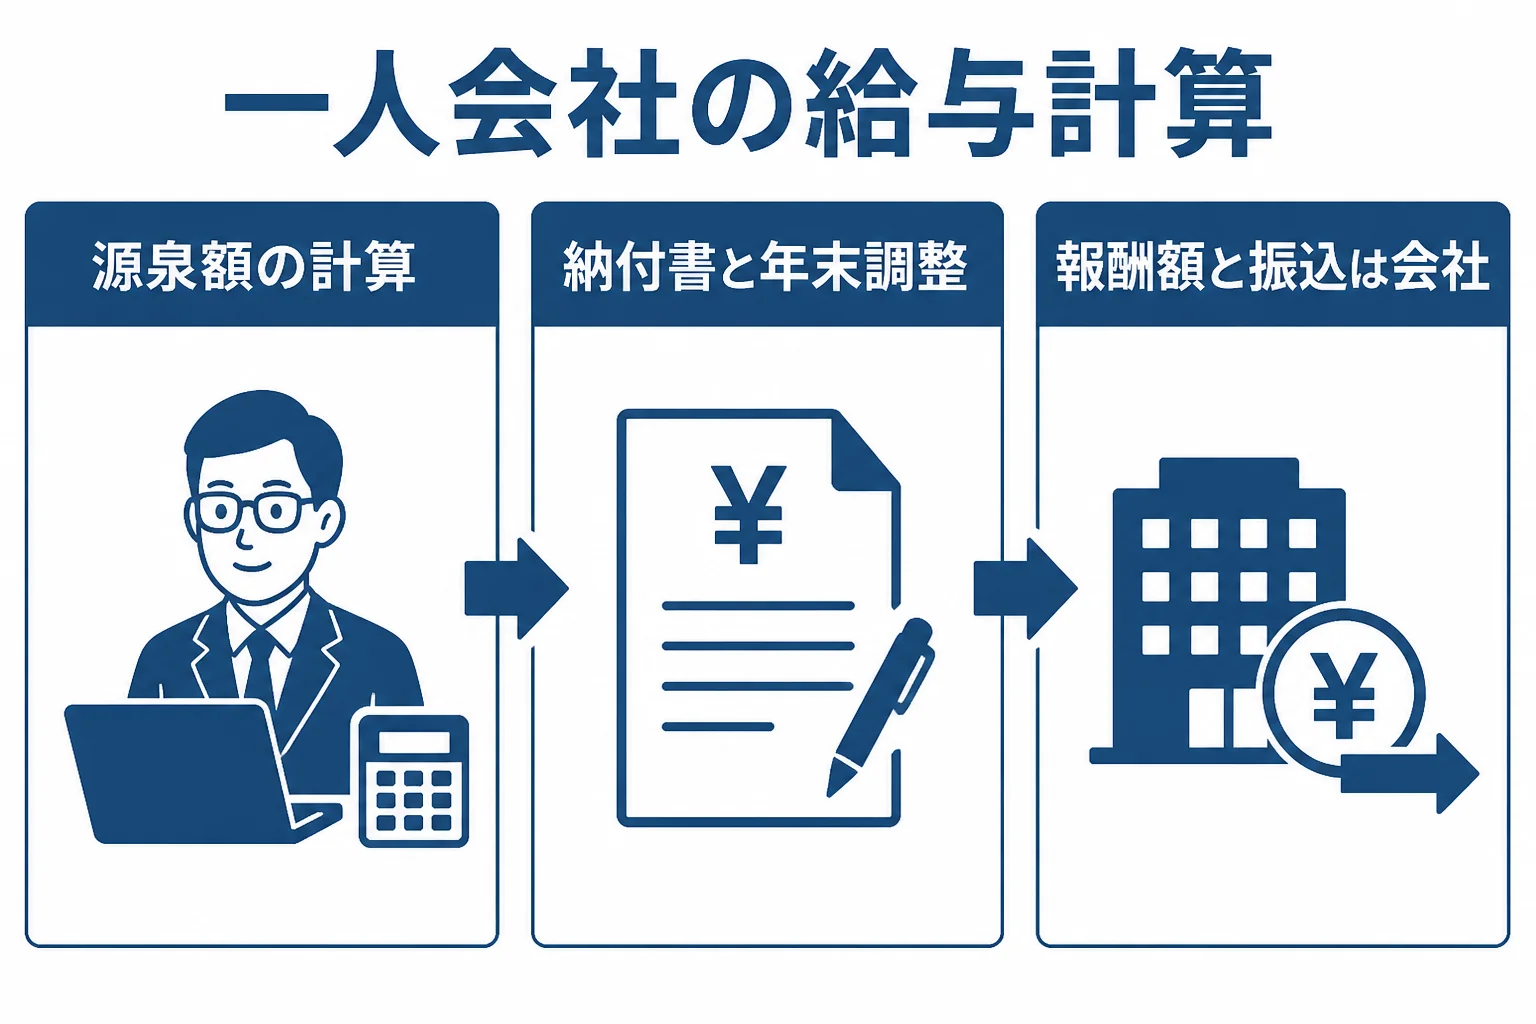
社長1人の会社でも、役員報酬を払う時は所得税と復興特別所得税を源泉徴収し、原則は翌月10日までに納めます。給与の支給人員が常時10人未満なら、納期の特例で年2回の納付にまとめられます。計算・納付書の作成・年末調整は税理士に任せられ、振込みと報酬額の決定は会社に残ります。
『自分で自分に払うだけなのに?』と思いますよね。
実は、会社と社長は別の人として扱われます。会社が社長に報酬を払う形なので、従業員に給与を払う時と同じ手続きが要るんです。
例えば、毎月25日に役員報酬を払う一人会社なら、その月に差し引いた税金を翌月10日までに納めるのが原則です。
| やること | 時期 | 税理士に任せられるか |
|---|---|---|
| 役員報酬の額を決める | 事業年度の初め | 相談できる(決めるのは会社) |
| 毎月の源泉徴収額の計算 | 支払いのたび | 任せられる |
| 納付書の作成 | 納付の前 | 任せられる |
| 源泉所得税の納付 | 原則翌月10日 | 振込みは会社 |
| 年末調整 | 12月 | 任せられる |
| 源泉徴収票などの法定調書 | 翌年1月31日まで | 任せられる |
源泉徴収の考え方そのものは、源泉徴収と税理士報酬の注意点まとめでも解説しています。
一人会社の源泉納付は特例で年2回にできる
毎月10日の納付は、一人会社にはけっこうな手間ですよね。
給与の支給人員が常時10人未満の会社は、「源泉所得税の納期の特例の承認に関する申請書」を税務署に出すと、納付を年2回にまとめられます。
| 支払った月 | 納付の期限 |
|---|---|
| 1月〜6月分 | 7月10日 |
| 7月〜12月分 | 翌年1月20日 |
国税庁の説明では、申請書を出した月の翌月末日に承認があったものとみなされます。そして、申請した月の翌月に源泉徴収する分から特例の対象です(国税庁 タックスアンサー No.2505)。
この特例には、税理士に払う報酬から差し引いた源泉所得税も含まれます。顧問料の源泉分も一緒に年2回で納められるんです。
申請のタイミングや半年ごとの流れは、源泉所得税の納期の特例とはでくわしく紹介しています。
『年2回なら楽になる』と感じた方もいるかもしれません。ただ、まとめて払う分、7月と1月の支払額は大きくなります。資金の準備はしておきましょう。
税理士に任せる時の注意点
ここが大事なところです。一人会社では、役員報酬の決め方で法人税の扱いが変わります。
国税庁は、法人税の計算で経費(損金)にできる役員給与として、定期同額給与・事前確定届出給与・業績連動給与の3つを挙げています(国税庁 タックスアンサー No.5211)。
毎月同じ額を払う定期同額給与の場合、額を変えられるのは原則として事業年度開始から3か月以内です。
例えば、こんなやり取りがよくあります。
「利益が出そうなので、来月から報酬を上げてもいいですか?」
「期の途中だと経費にならない部分が出るかもしれません。次の期の初めに決め直しましょう」
- 役員報酬の額と支払日
- 事業年度の始まりの月
- 納期の特例を申請済みかどうか
- 社会保険の手続きを誰がしているか
- ほかの会社からも給与をもらっているか
社会保険の手続きは社労士の仕事です。税理士事務所によって対応が違うので、どこまで頼めるか最初に聞いてみてください。
『納付を忘れたらどうなる?』という心配もありますよね。納付が遅れると延滞税がかかります。令和8年の割合は、納期限の翌日から2か月以内が年2.8%、2か月を超えた後が年9.1%です。
費用の目安は?顧問契約とスポットの違い
役員1人の給与計算だけを頼むケースは多くありません。決算や申告とセットの顧問契約の中に含めてもらう形が一般的です。
税理士ドットコムが示す目安では、給与計算は1人1,000円、年末調整は従業員10人まで2万円とされています。売上1,000万円未満の法人なら、顧問料は毎月訪問で25,000円〜、6か月に一度なら15,000円〜です。
報酬に公的な基準はなく、事務所ごとに決めています。見積もりの時に「役員報酬の計算と年末調整は顧問料に含まれますか」と聞いておくと安心です。
顧問料の決まり方は、税理士の顧問料相場にまとめています。
起業して1期目で経理に手が回らない、役員報酬をいくらにするか迷っている、納付をつい忘れてしまう。こんな状況なら、源泉の納付まで見てくれる顧問税理士を探すと、本業に集中しやすくなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
役員報酬をゼロにしている一人会社でも、源泉の手続きは要りますか?
報酬を払っていなければ、その月の源泉徴収はありません。税理士への報酬など、ほかに源泉徴収する支払いがあるかは確認しておきましょう。
社長1人の会社でも年末調整はありますか?
扶養控除等申告書を出している役員は、年末調整の対象です。年間の給与が2,000万円を超える人などは対象から外れます。
給与計算ソフトを使えば、税理士はいりませんか?
計算だけならソフトでもできます。役員報酬の決め方や法人税の扱いまで含めて判断に迷うなら、税理士に確認してみてください。
まとめ
- 社長1人の会社でも役員報酬を払えば源泉徴収と納付が要る
- 常時10人未満なら納期の特例で7月10日と翌年1月20日の年2回にできる
- 計算・納付書・年末調整・法定調書は税理士に任せられる
- 定期同額給与の額を変えられるのは原則事業年度開始から3か月以内
- 給与計算は顧問契約に含めてもらう形が一般的