当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
法人を作ったあと、『自宅の家賃を会社の経費にできたら楽なのに』と考える経営者の方は多いですよね。
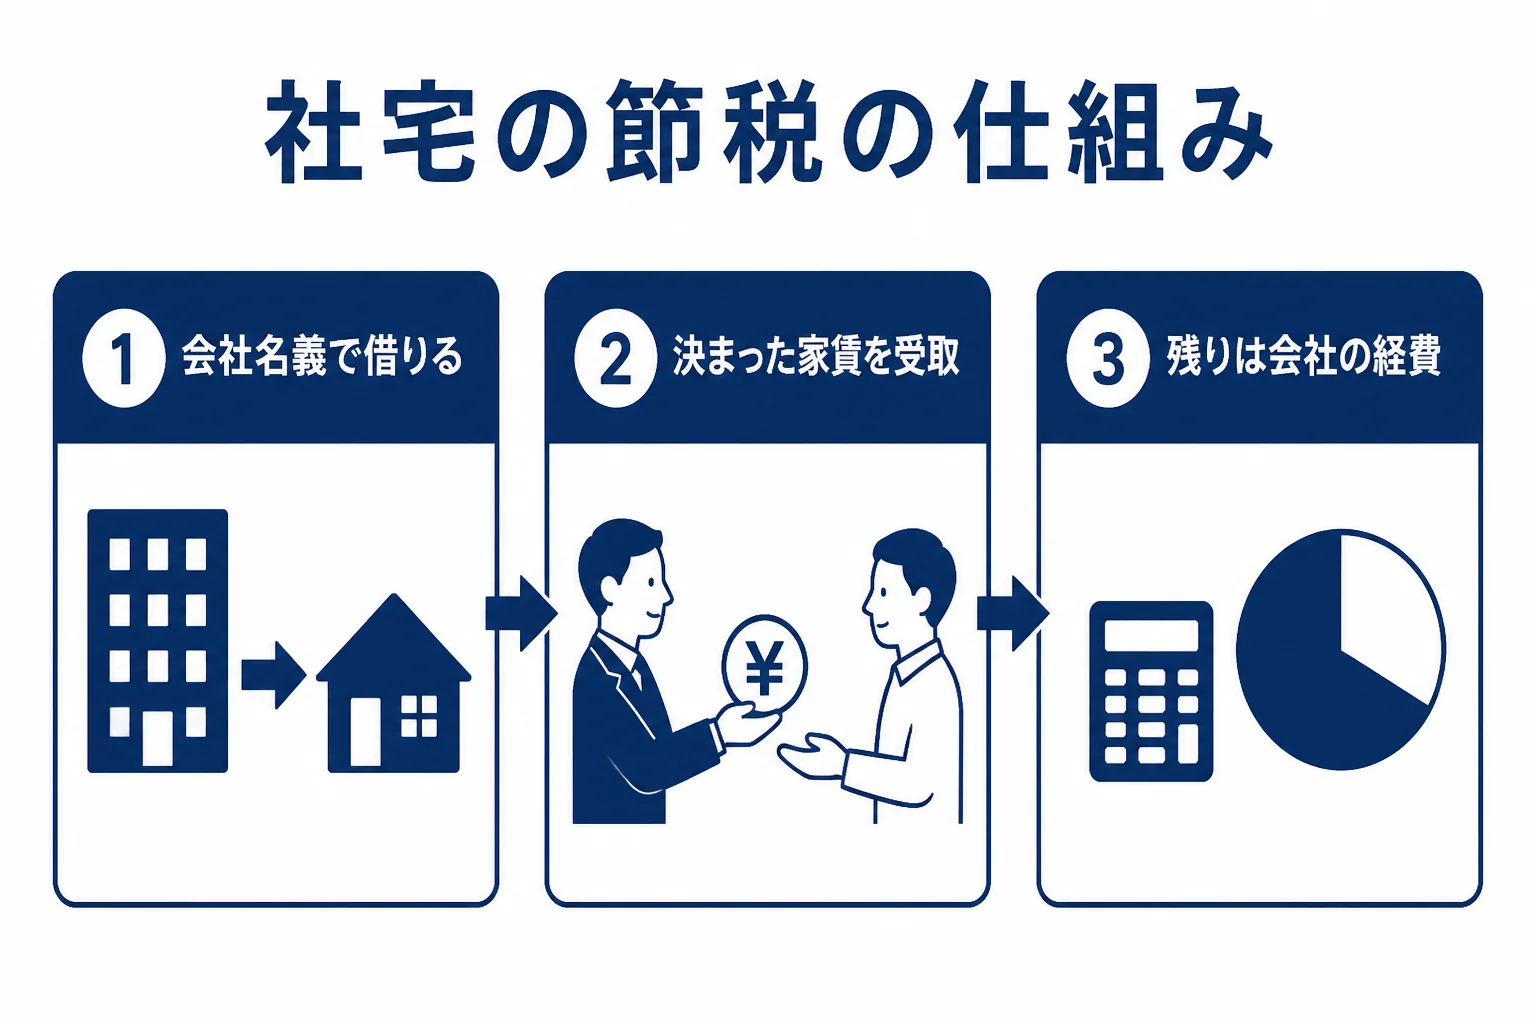
結論から言うと、会社が借りた住宅を社宅として役員に貸し、決まった額の家賃を受け取れば、残りの家賃は会社の経費として扱えます。この記事では、その仕組みと、家賃の決め方でつまずかないための税理士の使い方が分かります。
社宅で節税できるのはなぜ?
社宅の節税は、会社が家賃を払い、役員や従業員から「賃貸料相当額」以上の家賃を受け取る仕組みです。受け取る家賃が国税庁の計算した額を下回らなければ、差額は給与として課税されません。役員と従業員では計算方法が違うので、ここを間違えないことが大事です。
個人で家賃を払う場合、その家賃は税金を引かれたあとの手取りから出ていきます。
会社が社宅として借りると、会社が払う家賃は会社の支出になります。そのうえで役員から一部の家賃を受け取る形にするんです。
例えば、月の家賃が20万円の部屋を会社名義で借りるケース。役員が会社に払う家賃が賃貸料相当額以上なら、残りの部分は役員の給与として扱われません。
『じゃあ家賃ゼロで住めばもっと得?』と思うかもしれません。
ただ、受け取る家賃が賃貸料相当額より少ないと、その差額が役員への給与とみなされて所得税がかかります。ここが社宅の節税で特に気をつけたいところです。
役員社宅の家賃はどう決める?
役員社宅の場合、会社が受け取る家賃の目安になるのが「賃貸料相当額」です。国税庁は、住宅の広さで計算方法を分けています。(出典: 国税庁 No.2600 役員に社宅などを貸したとき)
| 住宅の種類 | 賃貸料相当額の計算 |
|---|---|
| 小規模住宅 | 建物の固定資産税の課税標準額の0.2%、12円×(総床面積÷3.3㎡)、敷地の固定資産税の課税標準額の0.22%の合計 |
| 小規模でない住宅(自社所有) | 建物の課税標準額の12%(耐用年数30年超は10%)と敷地の課税標準額の6%の合計の12分の1 |
| 小規模でない住宅(借り上げ) | 会社が払う家賃の50%と、自社所有の場合の計算額のいずれか多い方 |
| 豪華社宅 | 通常支払うべき使用料(時価) |
小規模住宅とは、法定耐用年数30年以下の建物なら床面積132㎡以下、30年超なら99㎡以下の住宅です。
『固定資産税の課税標準額なんて、どこで分かるの?』という方も多いはずです。
借り上げ社宅の場合は、貸主や管理会社を通じて固定資産税の評価に関する書類を確認する必要があります。ここで手が止まる経営者の方が少なくありません。
豪華社宅に当たるとどうなる?
床面積が240㎡を超え、取得価額や家賃、内外装の状況などから総合的に判断して豪華とされる住宅は、上の計算式が使えません。
この場合は、通常支払うべき使用料を役員から受け取ることになります。高額な物件を社宅にしたい時は、契約前に税理士へ相談しておきましょう。
従業員の社宅は役員と何が違う?
従業員(使用人)に社宅を貸す場合は、計算がシンプルになります。
国税庁の説明では、従業員から受け取る家賃が賃貸料相当額の50%以上なら、差額は給与として課税されません。賃貸料相当額は、小規模住宅と同じ3つの金額の合計です。(出典: 国税庁 No.2597 使用人に社宅や寮などを貸したとき)
国税庁の例では、賃貸料相当額が10,000円なら、従業員から6,000円を受け取れば差額の4,000円は課税されません。
| 比べる点 | 役員社宅 | 従業員の社宅 |
|---|---|---|
| 受け取る家賃の基準 | 賃貸料相当額以上 | 賃貸料相当額の50%以上 |
| 計算方法 | 住宅の広さや所有形態で変わる | 小規模住宅と同じ計算 |
| 豪華社宅の扱い | 時価の使用料になる場合がある | 計算式で求める |
役員の方が条件は厳しめなんです。家族経営で役員と従業員が混ざっている会社は、誰が役員に当たるかから確認しておきましょう。
役員社宅を経費にする時、税理士は何をしてくれる?
社宅の仕組み自体は、国税庁のページを読めば分かります。
ただ、実際に始めると決めることが意外と多いんです。
- 賃貸契約を会社名義にできるか
- 固定資産税の課税標準額を確認できるか
- 住宅が小規模住宅に当たるか
- 役員から受け取る家賃を給与から天引きするか
- 社宅規程を作るか
顧問税理士がいると、賃貸料相当額の計算や、役員報酬との組み合わせ方まで一緒に考えてもらえます。
「家賃をいくら受け取ればいいですか?」
「課税標準額の書類をもらえれば、計算して金額を出しますね」
このやり取りだけでも、自分で調べる時間がかなり減ります。
社宅を始めるまでの流れ
初めて社宅を入れる会社なら、次の順番で進めると迷いにくいです。
- 顧問税理士に社宅にしたい物件の条件を伝える
- 賃貸契約を会社名義で結べるか貸主に確認する
- 固定資産税の課税標準額が分かる書類を集める
- 税理士と賃貸料相当額を計算し、役員から受け取る家賃を決める
- 社宅規程を作り、家賃を給与から天引きするか決める
- 毎月の家賃の支払いと受け取りを帳簿に記録する
順番を逆にして、先に個人名義で契約してしまうケースもあります。
『あとから会社名義に切り替えればいいか』と考えがちですが、貸主の了承や契約の巻き直しが必要になることも。物件を決める前の段階で相談しておくと、手戻りが少なくて済みます。
社宅でよくあるつまずき
社宅の節税は仕組みが分かりやすい分、細かい所で間違いが起きやすいんです。
受け取る家賃を「なんとなく家賃の1割」のように決めてしまい、賃貸料相当額を計算していない。毎年の固定資産税の課税標準額が変わっても家賃を見直していない。役員の家族が住む別荘のような物件まで社宅にしてしまう。
課税標準額は年度ごとの数字を使うので、一度決めた家賃がずっと正しいとは限りません。
例えば、年商3,000万円ほどの法人で社長1人が役員社宅に住んでいるケース。毎年の決算の時に、税理士と一緒に家賃の計算を見直す習慣を作っておくと安心です。
また、水道光熱費や家具の購入費など、家賃以外の費用をどこまで会社が負担するかも迷いやすい点です。個別の判断は税理士に確認してみてください。
社宅を始めると、役員報酬の手取りも変わります。役員報酬の決め方は役員報酬を税理士と決める方法で詳しく見ていますので、あわせて確認してみてください。
顧問料の目安は?
税理士ドットコムが示す目安では、年間売上1,000万円未満の法人で毎月訪問の顧問料が25,000円から、決算料が100,000円からとされています。あくまで民間の目安で、事務所ごとに違います。
詳しくは税理士の顧問料相場で見ています。
社宅を始めたい、役員報酬も見直したい、決算前に節税の手を考えたい。こんなふうに相談したいことが重なってきたら、顧問税理士を探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
自分が住んでいる賃貸物件を社宅に切り替えられますか?
賃貸契約を会社名義に変えられるかどうかが出発点です。貸主の了承が必要になるので、まず管理会社に相談し、手続きの順番は税理士に確認してみてください。
役員から家賃を受け取らないとどうなりますか?
賃貸料相当額との差額が役員への給与として扱われ、所得税がかかります。会社側でも役員給与の扱いが問題になることがあるので、受け取る家賃は事前に決めておきましょう。
持ち家を社宅にすることはできますか?
役員個人の持ち家を会社に貸す形など、いくつかの方法が考えられますが、取引の形によって税金の扱いが変わります。個別の判断になるので、税理士に確認してみてください。
まとめ
- 社宅の節税は、会社が家賃を払い役員から賃貸料相当額以上を受け取る仕組み
- 役員社宅は住宅の広さや所有形態で計算が変わり、豪華社宅は時価になる
- 従業員の社宅は賃貸料相当額の50%以上を受け取れば課税されない
- 課税標準額の確認や役員報酬との組み合わせは税理士に頼むと楽