当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
製造業は、機械の導入や修理にかかるお金が大きいですよね。『この修理代、今期の経費にしていいの?』と決算前に迷う方も多いはずです。
結論から言うと、製造業の節税は「設備投資で使える制度を前もって確かめること」と「修理代の線引きを国税庁の基準で判断すること」で変わります。この記事では、製造業の経費一覧と一緒に見ていきます。
製造業の経費と節税、まず押さえること
新しい機械を入れる時は、特別償却や少額減価償却資産の特例が使えるかを契約の前に確かめます。機械の修理代は、元の状態に戻すための費用なら修繕費としてその期の経費に、性能を上げたり使える期間を延ばしたりする費用なら資本的支出として数年に分けて経費にします。
製造業の経費で一番大きいのは、機械や設備ですよね。
高額な機械は、耐用年数に合わせて何年かに分けて経費にしていくのが基本です。使い始めた月からの分しかその期の経費にならないので、決算月に納品されても経費になるのは一部なんです。
少額の設備は一度に経費にできることも
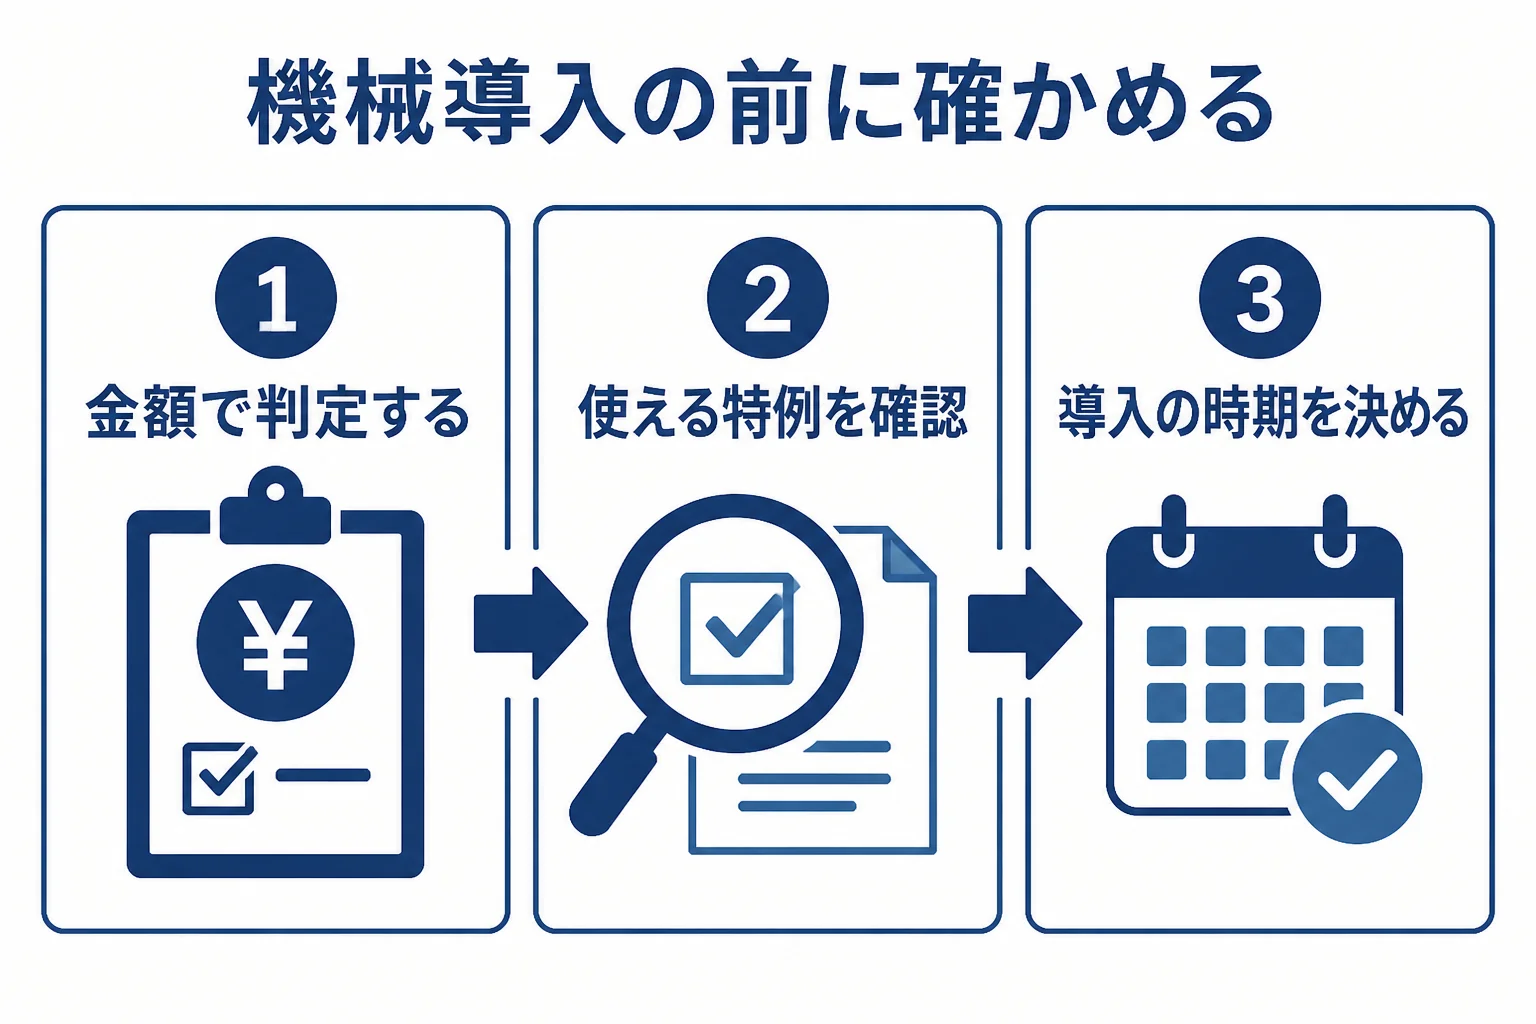
国税庁の説明では、青色申告書を出す中小企業者などは、令和8年4月1日以後に取得した40万円未満の資産を、合計300万円に達するまでその期の経費にできます。改正前は30万円未満が対象でした。(出典: 国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例)
例えば、工具や検査器具を1点ずつ買いそろえるケース。1点ごとの金額で判定するので、見積書は品目ごとに分けてもらうと後で判断しやすくなります。
機械を入れるなら特別償却も確かめる
国税庁の説明では、中小企業投資促進税制という制度があります。青色申告書を出す中小企業者が、1台の取得価額が160万円以上の機械装置などを取得して事業に使った場合、一定の要件で特別償却などを選べます。(出典: 国税庁 No.5433 中小企業者等が機械等を取得した場合の特別償却又は税額控除)
特別償却の限度額は、基準取得価額の30%相当額です。対象は令和9年3月31日までの指定期間に取得した資産なので、導入の時期も確かめておきましょう。
修繕費と資本的支出の線引きは?
ここが製造業で一番迷うところです。
『モーターを交換したら高額になった。全部今期の経費でいい?』と思いますよね。
国税庁の説明では、1回の修理などが20万円未満か、おおむね3年以内の周期で行っている修理なら、その期の修繕費にできます。(出典: 国税庁 No.5402 修繕費とする金額の判定)
それに当てはまらなくても、60万円未満か、前の事業年度末の取得価額のおおむね10%以下なら修繕費にできる場合があります。
| 修理の内容 | 扱いの目安 | 確かめること |
|---|---|---|
| 1回の修理が20万円未満 | 修繕費にできる | 同じ計画の工事をまとめた金額 |
| おおむね3年以内の周期で行う修理 | 修繕費にできる | 過去の実績の記録 |
| 60万円未満、または前期末の取得価額のおおむね10%以下 | 修繕費にできる場合がある | 前期末の取得価額 |
| 性能を上げる改良・使える期間を延ばす工事 | 資本的支出として数年に分ける | 工事の中身が分かる明細 |
| 判断がつかない時 | 一定の割合で分ける方法がある | 毎期同じ方法で続けているか |
「この工事、修繕費で落とせますか?」
「明細を見ると、能力を上げる部品交換が入っていますね。そこは分けて考えましょう」
こんなふうに、工事の中身で結論が分かれるんです。見積書には、直す部分と新しくする部分を分けて書いてもらうと判断しやすくなります。
製造業の経費一覧と、税理士に頼むと楽な場面
よく出てくる費用を一覧にしました。個別の判断は税理士に確認してみてください。
- 原材料・部品の仕入れ(期末に残った分は在庫として翌期へ)
- 機械・工具・検査器具(金額に応じて一度に、または数年に分けて)
- 機械の修理・保守の費用(修繕費か資本的支出かを判定)
- 外注加工費(契約書と請求書を保存)
- 工場の家賃・電気代・水道代
- 従業員の給与(源泉所得税の納付も必要)
期末の在庫は、材料・仕掛品・製品に分けて数えておきましょう。ここがずれると、利益の金額そのものが変わってしまいます。
設備投資の計画がある方や、修理代の扱いで毎期迷っている方は、一度税理士を探してみると楽になります。節税の相談先の探し方は節税の税理士に相談する前に知りたいこと、費用の目安は税理士の顧問料相場にまとめています。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
中古の機械を買った場合も特別償却は使えますか?
中小企業投資促進税制は、対象となる資産の条件が細かく決まっています。中古が対象になるかを含め、購入前に税理士に確認を。
修理と改良が混ざった工事はどうなりますか?
直す部分は修繕費、性能を上げる部分は資本的支出として分けて考えます。見積書を分けてもらい、判断は税理士に確認してみてください。
個人で町工場を営んでいても同じ制度を使えますか?
個人事業主にも似た特例がありますが、要件は法人と同じとは限りません。青色申告かどうかも含めて、税理士に確認を。
まとめ
- 機械は使い始めた月から数年に分けて経費にするのが基本
- 40万円未満の資産は、中小企業者なら特例でその期の経費にできる場合がある
- 160万円以上の機械装置は、中小企業投資促進税制の対象になりうる
- 修理代は20万円未満や3年以内の周期なら修繕費にできる