当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務調査が終わって、思っていたより大きな追徴課税を言い渡された。手元の資金ではとても一度に払えない、と頭を抱えている方もいるはずです。
結論から言うと、追徴課税が払えない時は、放っておかずに税務署へ猶予の申請を相談するのが第一歩です。この記事を読めば、使える猶予制度と申請の期限、税理士に相談すると楽になる点が分かります。
税務調査の追徴課税が払えない時はどうなる?
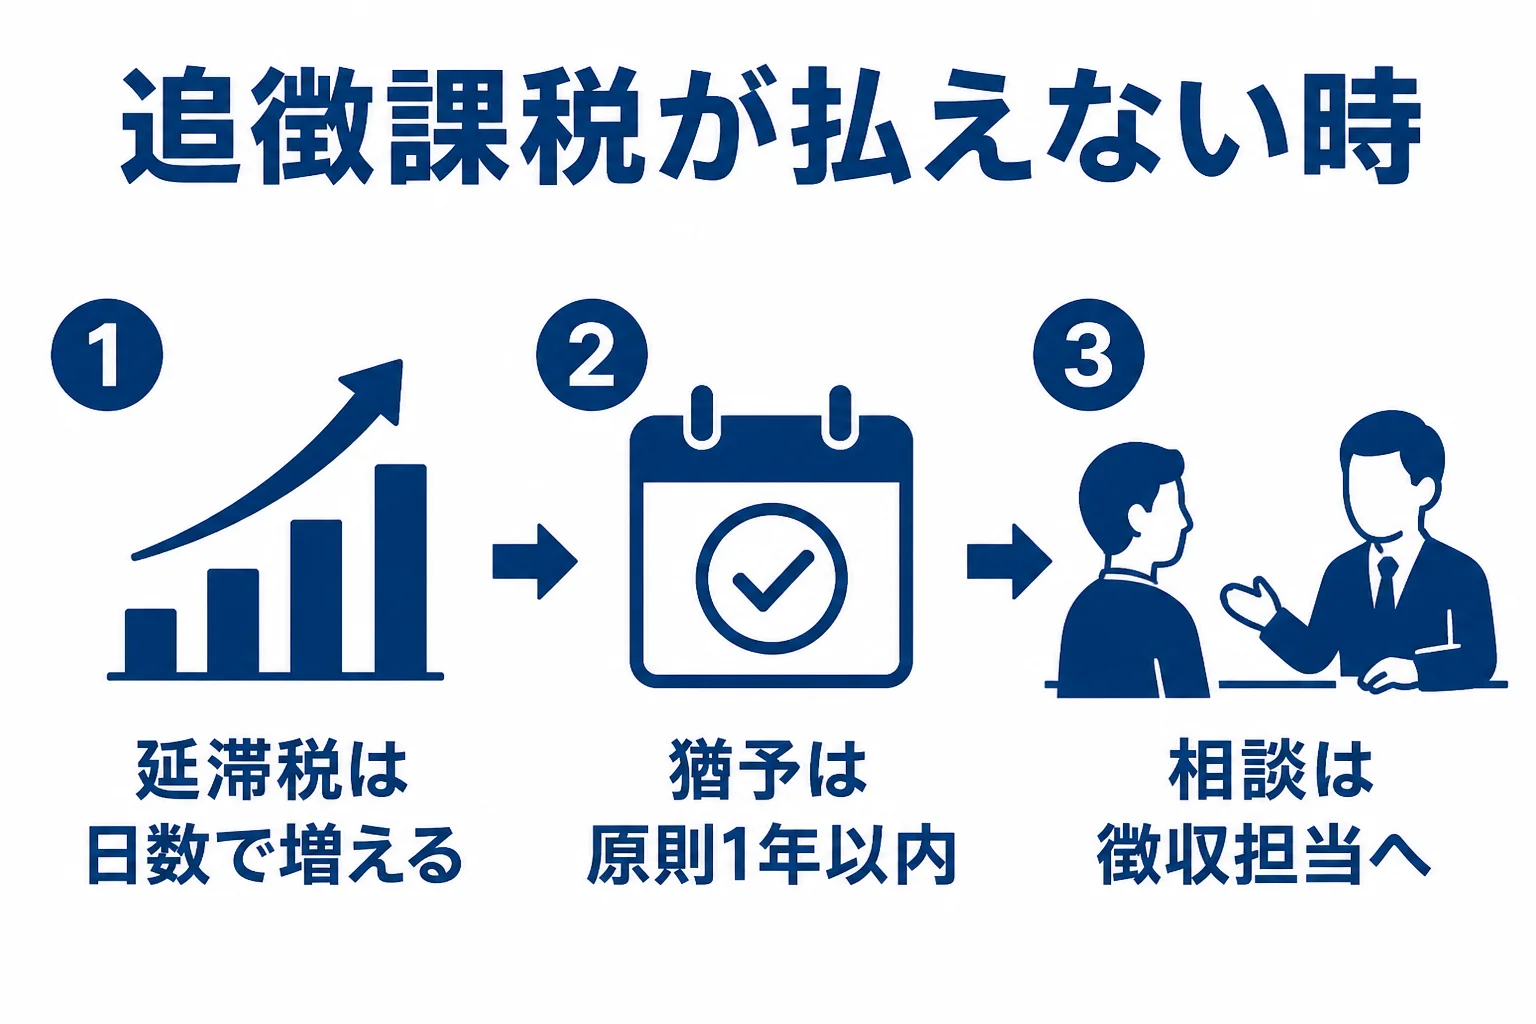
追徴課税を期限までに払えないと、延滞税が日数に応じて増えていきます。一度に払うと事業や生活が苦しくなる時は、税務署に申請すれば原則1年以内の猶予を受けられる制度があり、猶予中は分割で納めることもあります。申請には期限があるので、払えないと分かった時点で早めに動きましょう。
『払えないなら、とりあえず黙って待つしかない』と思っていませんか。
実は、それが一番損をしやすいパターンなんです。期限を過ぎた税金には延滞税が自動的に加わり、猶予の申請期限も過ぎてしまうことがあります。
国税庁は、納期限までに納められない事情がある時は、早めに所轄の税務署の徴収担当に相談するよう案内しています。相談の窓口は、調査を担当した部署とは別の「徴収担当」です。
詳しい案内は国税庁の納税に関する総合案内にまとまっています。
追徴課税には何が含まれている?
追徴課税と一言でいっても、中身はいくつかに分かれています。まずは何にいくら払うのかを知っておきましょう。
| 種類 | どんなものか | 割合の例(国税庁の案内) |
|---|---|---|
| 本税 | 申告が足りなかった本来の税金 | 指摘された所得に応じて計算 |
| 過少申告加算税 | 調査後に修正申告や更正をした時にかかる | 10%(一定額を超える部分は15%) |
| 無申告加算税 | 申告をしていなかった時にかかる | 調査後なら金額に応じて15%〜30% |
| 延滞税 | 納める日までの日数に応じてかかる | 令和8年は年2.8%、2か月を超えると年9.1% |
期限後申告や修正申告で納める税金は、その申告書を出した日が納期限になります。調査の後に修正申告をしたら、その日から払う準備が必要なんですね。
帳簿がないと加算税が重くなることも
国税庁の案内では、調査で帳簿を出せなかった場合や、売上の記載が本来の金額より大きく足りなかった場合に、加算税の割合が上乗せされることがあります。
上乗せは5%か10%です。『帳簿はつけていないけど、通帳があるから大丈夫』と思っていた方は、次の申告から記帳を見直しておきましょう。
延滞税は日数で増えていく
延滞税は、法定納期限の翌日から納める日までの日数で計算されます。令和8年の割合は次のとおりです。
| 期間 | 令和8年の割合 |
|---|---|
| 納期限の翌日から2か月以内 | 年2.8% |
| 2か月を超えた後 | 年9.1% |
2か月を過ぎると、割合がぐっと上がります。『少し落ち着いてから考えよう』と先延ばしにするほど負担が重くなるので、ここは早めに手を打ちたいところです。
払えない時に使える猶予制度
国税には、一度に払うと事業や生活が苦しくなる人のための猶予制度があります。税務調査の追徴でよく関係するのは次の2つです。
| 制度 | 使える場面 | 申請の期限 |
|---|---|---|
| 換価の猶予 | 一度に払うと事業の継続や生活の維持が難しくなるおそれがある | 納期限から6か月以内 |
| 納税の猶予(一定期間後に税額が確定した場合) | 本来の期限から1年以上たってから、修正申告などで税額が決まった | 修正申告などの納期限まで |
税務調査では、何年か前の申告が対象になることがよくあります。その場合は、下の「納税の猶予」にあたるかもしれません。修正申告の納期限までに申請が必要なので、修正申告を出す前に確かめておきましょう。
猶予が認められるとどうなる?
国税庁の案内では、猶予が認められると次のようになります。
- 原則として1年以内の期間、納付が猶予される(状況によってさらに1年猶予される場合もある)
- 猶予期間中の延滞税が軽減、または免除される
- 財産の差押えや売却が猶予される
猶予の種類によって、猶予期間中に分割で納める場合と、1年間据え置かれる場合があります。分割の金額は、納税者の資力に応じて決められます。
換価の猶予の主な要件
換価の猶予を受けるには、次のような要件があります。
- 一度に納めると、事業の継続や生活の維持が難しくなるおそれがある
- 納税について誠実な意思がある
- 猶予を受けたい税金以外に、税金の滞納がない
- 原則として担保を出す
担保は、猶予を受ける金額が100万円以下の場合、猶予期間が3か月以内の場合、出せる担保がない場合には不要です。
申請はe-Taxでもでき、スマートフォンからも手続きできます。申請書の様式は国税庁の換価の猶予の申請手続や一定期間後に税額が確定した場合の納税の猶予の申請手続のページにあります。
申請までの流れと、税理士に相談すると楽になる点
『申請書なんて書いたことがないし、何を出せばいいの?』と不安になりますよね。大まかな流れは次のとおりです。
- 追徴される税金の内訳(本税・加算税・延滞税)と納期限を確かめる
- 手元の資金と、毎月いくらなら払えるかを書き出す
- 所轄の税務署の徴収担当に相談する
- 申請書と財産収支状況書などをそろえて、期限までに申請する
- 認められたら、決まった計画どおりに納めていく
猶予を受けたい金額が100万円を超える場合は、財産収支状況書の代わりに財産目録と収支の明細書を出します。会社の資金繰りの数字をまとめる作業なので、ふだん帳簿を見ている税理士がいると話が早いんです。
例えば、調査で3年分の売上の計上漏れを指摘された年商3,000万円の会社を考えてみてください。修正申告を出す前に、税理士と次のような会話になることがあります。
「全部まとめて払うと、来月の仕入れが払えなくなりそうで」
「修正申告の前に、猶予が使えるか徴収担当に相談しておきましょう。収支の表は一緒に作ります」
税理士は、修正申告の中身が正しいかを確かめる役目も担います。指摘に納得できない所があれば、修正申告に応じる前に話し合うこともできます。
調査の途中からでも税理士には頼めるので、税務調査の途中から税理士に頼む流れも読んでみてください。
追徴の金額が大きくて資金繰りが心配、毎月の記帳がおろそかになっていた、次の申告から立て直したい。こんな状況なら、顧問税理士を探して一緒に計画を立てると気持ちがずっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
調査そのものの流れは税務調査の流れの解説で確認できます。
よくある質問
追徴課税を分割で払うことはできますか?
猶予が認められると、猶予期間中に分割で納める場合があります。分割の金額は納税者の資力に応じて決められるので、まずは所轄の税務署の徴収担当に相談してみてください。
猶予を申請すれば延滞税はなくなりますか?
猶予期間中の延滞税は、制度に応じて軽減または免除されます。ただ、ゼロになるとは限らないので、申請の時に確かめておきましょう。
修正申告をする前に相談した方がいいのはなぜですか?
本来の期限から1年以上たって修正申告で税額が決まった場合の納税の猶予は、修正申告などの納期限までに申請が必要です。修正申告の納期限は申告書を出した日なので、出す前に準備しておくと安心です。
まとめ
- 追徴課税には本税・加算税・延滞税が含まれる
- 延滞税は日数で増え、2か月を超えると割合が上がる
- 換価の猶予と納税の猶予があり、それぞれ申請の期限がある
- 猶予中は分割で納める場合がある。相談先は税務署の徴収担当
- 資金繰りの書類づくりや修正申告の確認は税理士に頼むと楽