当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
軽貨物の仕事は、委託元から毎月支払明細が届き、車の経費も毎日のように出ていきますよね。忙しさのあまり、帳簿は年に一度まとめて付けるという方も多いはずです。
結論から言うと、軽貨物ドライバーの税務調査で注意したいのは「委託元の支払明細と申告した売上が合っているか」と「車の経費に私用分が混じっていないか」です。調査で見られやすい点と、今からできる備えを見ていきます。
軽貨物ドライバーの税務調査で見られやすいのは?
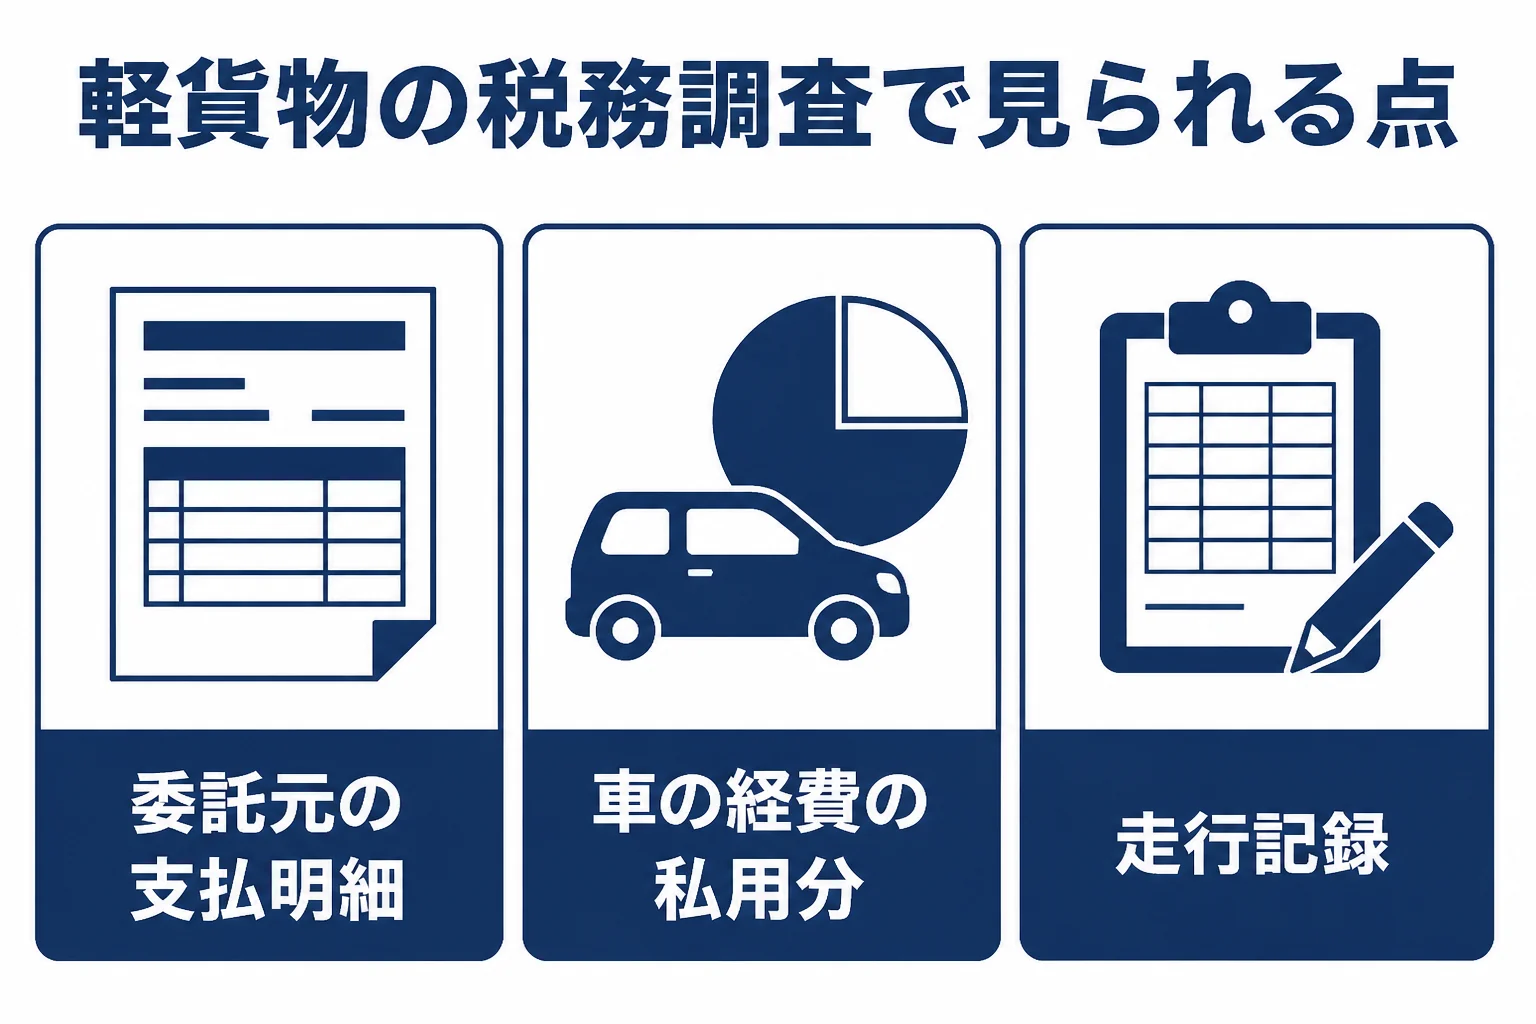
軽貨物ドライバーの税務調査では、委託元の支払明細と売上の一致、ガソリン代や車両費の私用分、走行記録の3つがよく確認されます。明細を年ごとに保存し、仕事と私用の走行を分けて記録しておくと説明が楽になります。
『個人のドライバーまで調べられるの?』と思うかもしれません。
国税庁の公表では、令和6事務年度の所得税の実地調査は4万7千件ありました。個人事業主も、もちろん対象に入っています。
軽貨物ドライバーの売上は、委託元からの支払いがほとんどですよね。委託元の側にも支払いの記録が残るので、申告した売上とずれていると目に付きやすいんです。
もう1つ見られるのが、車にかかるお金です。ガソリン代や車両の修理代、駐車場代は毎月のように出ていくので、経費の中でも大きな割合を占めますよね。
その分、私用の分が混じっていないか、仕事で使った割合に根拠があるかを丁寧に聞かれます。売上と車の経費、この2つが調査の中心になると考えておきましょう。
委託元の支払明細と売上はどう合わせる?
よくあるのが、月末締め・翌月払いの委託元で、12月分の報酬が翌年1月に振り込まれるケースです。
入金ベースで帳簿を付けていると、12月分の売上が翌年に回ってしまいます。仕事をした月の売上として計上するのが基本なので、明細の対象月を見て記録しておきましょう。
もう1つ多いのが、委託元が複数あるケースです。メインの委託元の分は申告しているのに、スポットで受けた案件の分が抜けていることがあります。
例えば、調査ではこんなやり取りになることも。
「この口座に入っている5月の振込は、どちらからの報酬ですか?」
「あ、それは単発で入った配送の分です…」
『少額だし、まあいいか』と思った案件ほど、あとで説明が苦しくなります。委託元ごとに明細をフォルダで分けておくと安心です。
| 確認されやすい点 | よくあるずれ | 普段の備え |
|---|---|---|
| 委託元の支払明細 | 12月分の報酬を、入金した翌年の売上にしている | 明細の対象月で売上を記録する |
| 複数の委託元 | スポット案件の報酬が申告から抜けている | 委託元ごとに明細を保存し、年末に合計を確かめる |
| ガソリン代・車両費 | 休日のドライブ分まで経費にしている | 仕事と私用の走行を分け、割合の根拠を残す |
| 立替の経費 | 委託元が負担した高速代まで自分の経費にしている | 精算された経費と自腹の経費を分けて記録する |
走行記録と車の経費はどう説明する?
車を仕事にも私用にも使っている場合、経費にできるのは仕事で使った分だけです。
『仕事でほぼ毎日乗っているから、全部経費でいいはず』と考えがちですよね。ただ、私用で使う日があるなら、その分は分けて考える必要があります。
ここで役に立つのが走行記録です。配送アプリの履歴や日報、給油の記録があれば、仕事で走った距離の目安を示せます。
どの割合で経費にするかは使い方によって変わるので、判断は税理士に確認しておきましょう。
インボイス制度は令和5年10月1日に始まりました。登録して課税事業者になったドライバーは、2割特例を使えるかどうかも確認しておきたいところです。
申告していなかった年がある時は?
もし確定申告をしていない年があるなら、調査の事前通知の前に自分から申告する方が、無申告加算税の割合は低くなります。
国税庁によると、事前通知の前に自主的に期限後申告した場合の無申告加算税は5%です。詳しくは国税庁の確定申告を忘れたときで確認できます。
税務調査の前には、原則として電話で事前通知があります。税務代理権限証書を出した税理士がいれば、立会いや説明を任せることもできます。
委託元が増えて帳簿が追いつかない、申告していない年があって不安、調査の連絡が来た。そんな状況なら、個人事業主の申告に慣れた顧問税理士に相談すると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
税理士がそもそも必要か迷う方は顧問税理士はいらない?を、費用が気になる方は税理士の顧問料相場を見てみてください。
よくある質問
委託元の支払明細はいつまで取っておけばいいですか?
保存の期間は帳簿や書類の種類によって変わります。少なくとも申告に使った年の明細は、年ごとにまとめて残しておき、期間は税理士に確認しておきましょう。
車をローンで買った場合、ローンの返済額は経費になりますか?
返済額そのものではなく、車の購入代金を使える年数に分けて経費にする考え方が一般的です。利息や私用分の扱いもあるので、税理士に確認してみてください。
調査の連絡が来た後でも、税理士に頼めますか?
頼めます。税務代理権限証書を税務署に出せば、税理士が立会いや説明を代わりに行えます。明細や走行記録の整理も一緒に進められます。
まとめ
- 軽貨物ドライバーの税務調査は、委託元の支払明細と売上の一致がよく見られる
- 12月分の報酬の計上月や、スポット案件の申告漏れに注意する
- 車の経費は仕事で使った分だけで、走行記録が説明の助けになる
- 申告していない年は、事前通知の前に自分から申告する方が加算税は軽い
- 帳簿が追いつかないなら、顧問税理士に早めに相談する