当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
仮想通貨の利益が増えてきて、『合同会社を作れば節税になるって聞いたけど、本当?』と気になっていませんか。
結論から言うと、法人にすると税金の計算ルールそのものが変わります。得になるかどうかは人によって違うので、仕組みを知ったうえで仮想通貨に慣れた税理士に試算してもらうのが近道です。
この記事では、個人と法人で何が変わるのか、そして顧問税理士をどう選べばよいかをお伝えします。
仮想通貨を法人で持つと、税務は何が変わる?
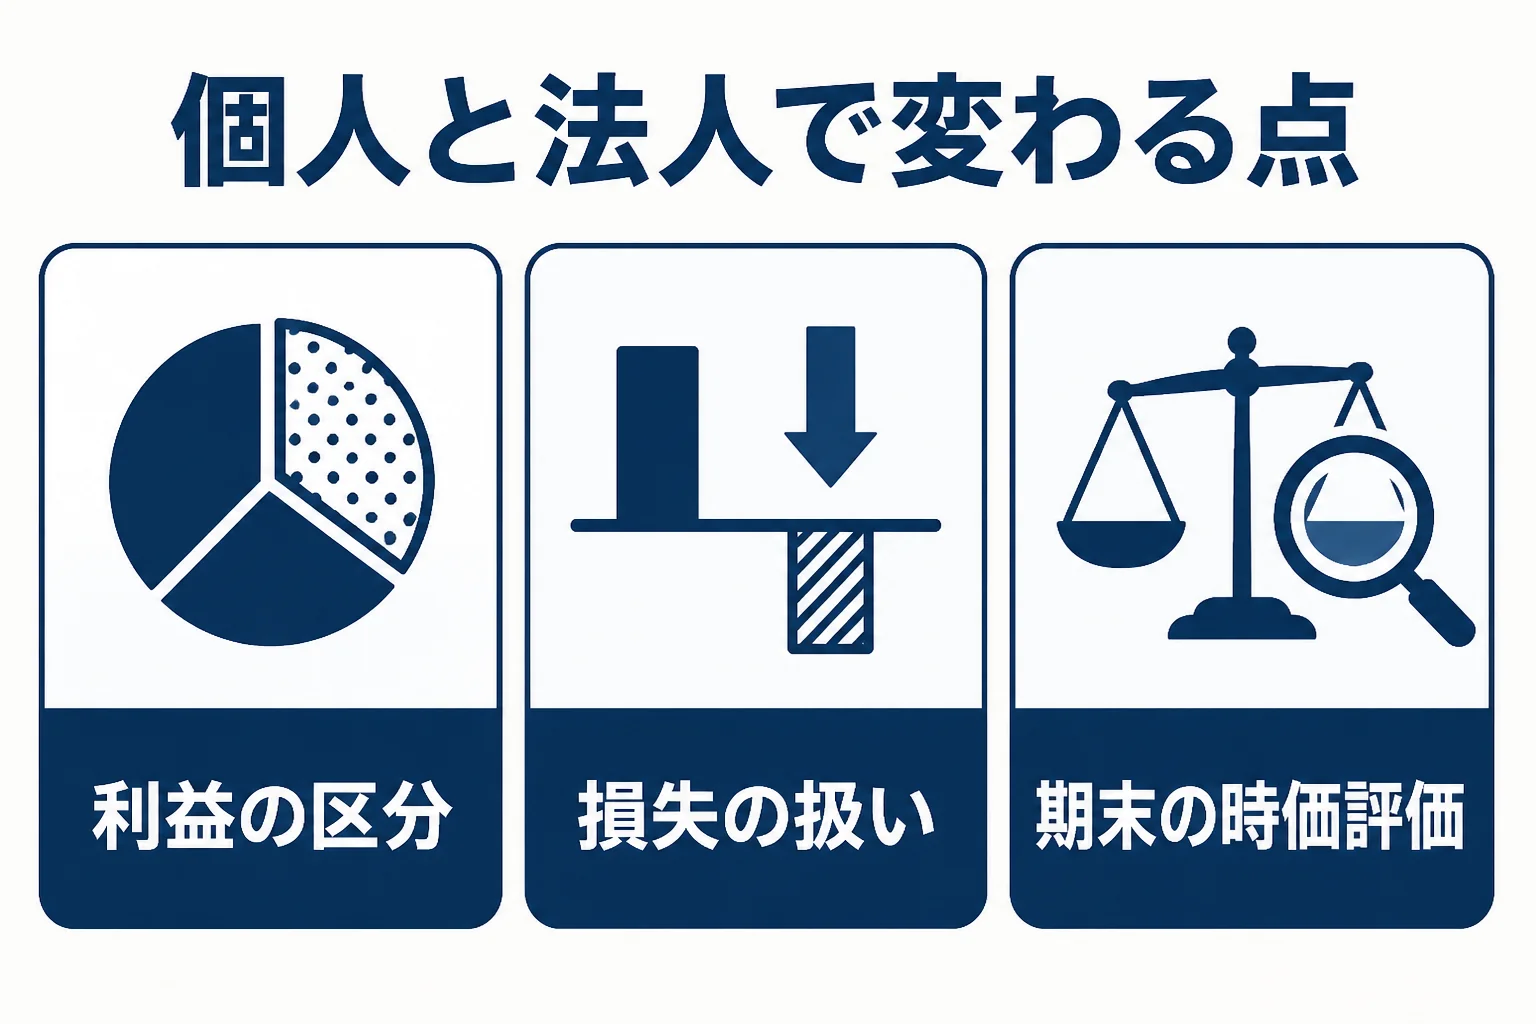
法人で持つ仮想通貨は、期末に時価で評価して評価損益を税金の計算に入れるルールがあります。個人の「原則は雑所得」とは考え方が大きく違うので、法人化の前に税理士と試算しておきましょう。
まず個人の場合です。国税庁のFAQでは、仮想通貨(暗号資産)の取引で出た利益は、原則として雑所得になるとされています。
ただし、その年の取引の収入金額が300万円を超えて、帳簿書類を保存している場合は、原則として事業所得になると書かれています。
もう一つ大事なのが損失の扱いです。雑所得で出た損失は、給与所得など他の所得と差し引きできないんです。
一方の法人はどうでしょう。事業年度の終わりに持っている暗号資産のうち、活発な市場があるものは時価で評価し、帳簿の金額との差を益金か損金に入れる必要があります。
つまり、売っていなくても期末の値上がり分に税金がかかることも。ここは個人にはないポイントです。
| 比べる点 | 個人で持つ | 法人(合同会社など)で持つ |
|---|---|---|
| 利益の区分 | 原則は雑所得(条件により事業所得) | 会社の所得としてまとめて計算 |
| 損失の扱い | 雑所得の損失は他の所得と差し引けない | 会社の他の損益と合わせて計算 |
| 期末の処理 | 売るまで利益は出ない | 活発な市場がある物は期末に時価で評価 |
| 取得価額の計算 | 選ばない時は総平均法 | 選ばない時は移動平均法 |
| 申告の時期 | 翌年の確定申告 | 事業年度終了の翌日から2か月以内 |
取得価額の計算方法の違いも、国税庁の暗号資産等に関する税務上の取扱いについて(FAQ)に書かれています。細かい判断は、税理士に確認してみてください。
合同会社で節税できるのはどんな人?
『合同会社なら設立費用も安いし、作った方が得でしょ?』と思う方も多いはずです。
ただ、節税になるかは、利益の額、他の所得、今後も取引を続けるかで変わります。ここが大事なところです。
例えば、会社員をしながら趣味で売買しているケースを考えてみてください。売買の回数が少なく、利益も年によってバラバラなら、会社を作っても手間と費用が増えるだけになりがちです。
逆に、本業として毎日のように売買していて、他の事業もまとめて法人で動かしたいケースなら、法人化を検討する意味が出てきます。
- 年ごとの取引の利益と損失を、取引所ごとに出せるか
- 期末に値上がりした仮想通貨を持ち続けるつもりか
- 法人で他の事業(受託やサービス)もするか
- 役員報酬をいくらにするか決められそうか
- 毎年の決算と申告を誰がするか
注意したいのは、法人にした後は決算と法人税の申告が毎年必要になることです。利益が出ない年でも、この手間はなくなりません。
法人を作ったばかりの時期に顧問を頼む目安も、あわせて読んでみてください。
仮想通貨に慣れた顧問税理士の選び方
『税理士なら誰でも仮想通貨の計算ができるはず』と思いがちですよね。
実は、仮想通貨の取引を何百件も扱った経験がある税理士は、それほど多くないんです。
面談では、次のように聞いてみてください。
「取引所の取引履歴から損益を計算した経験はありますか?」
「法人の期末の時価評価は、どの価格で計算していますか?」
このあたりにすぐ答えられるかどうかで、慣れ具合が見えてきます。
| 確認する点 | 聞き方の例 |
|---|---|
| 計算の経験 | 複数の取引所やウォレットの履歴をまとめた経験はあるか |
| 法人の処理 | 期末の時価評価と翌期の洗替えまで任せられるか |
| 記帳の分担 | 取引履歴の取り込みは自分か税理士か |
| 費用 | 顧問料に仮想通貨の計算が含まれるか、別料金か |
費用の目安は、税理士ドットコムが示す相場が参考になります。年間売上1,000万円未満の法人なら、毎月訪問の顧問料が25,000円〜、決算料が100,000円〜とされています。
ただ、これは一般的な法人の目安です。仮想通貨の取引が多いと計算の手間が増えるので、見積もりの段階で取引件数を伝えておきましょう。顧問料の相場と決まり方も参考になります。
取引所が増えて損益の計算が追いつかない、法人化するか迷っている。そんな状況なら、仮想通貨に慣れた顧問税理士を一度探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
仮想通貨の利益は、個人なら全部雑所得になりますか?
国税庁のFAQでは原則として雑所得とされています。ただ、その年の取引の収入金額が300万円を超え、帳簿書類を保存している場合は、原則として事業所得になるとされています。自分がどちらか迷う時は税理士に確認してみてください。
法人で持っている仮想通貨は、売らなくても税金がかかりますか?
期末に持っている暗号資産のうち、活発な市場がある物は時価で評価し、評価損益を益金か損金に入れる必要があります。そのため、値上がりしたまま持っていると、売っていなくても所得が増えることがあります。
税務署から仮想通貨のことで連絡が来たらどうすればいいですか?
慌てて自己判断で答えるより、先に取引履歴をそろえて税理士に相談するのがおすすめです。詳しくは税務署から連絡が来た時の対応で解説しています。
まとめ
- 個人の仮想通貨の利益は原則雑所得で、損失は他の所得と差し引けない
- 法人は期末に時価評価するルールがあり、売らなくても所得が動く
- 合同会社で得になるかは利益や他の所得で変わるので試算が先
- 税理士は取引履歴の計算と法人の期末処理の経験で選ぶ