当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
自社株を後継者に渡したい、相続で非上場の株式を受け継いだ。そんな時に「株価を評価してもらって」と言われても、いくらかかるのか見当がつかないですよね。
結論から言うと、株価評価の報酬は、会社の規模と評価方式でかかる手間が変わります。この記事では、報酬の考え方と、株式を売る時に知っておきたい税金を見ていきます。
株価の評価を税理士に頼むといくら?
取引相場のない株式の評価報酬に、公的な基準や統計はありません。税理士ドットコムは、相続税申告で非上場株式がある場合、1社あたり10万〜15万円程度の加算が多いとしています。評価の手間は、株主の区分と会社の規模で決まる評価方式によって大きく変わります。
『株価なんて、決算書を見ればすぐ出るのでは?』と思う方も多いはずです。
実は、非上場の会社の株価は、国税庁が決めた方式に沿って計算するんです。会社の決算書だけでなく、土地の評価や同業種の数字まで使うこともあります。
税理士の報酬は自由化されていて、事務所ごとに決めています。上の目安も民間の公表値で、統計ではありません。(出典: 東北税理士会 税理士報酬に関するご案内)
評価方式で手間が変わる
国税庁は、取引相場のない株式を、経営を支配する同族株主等かどうかで分けて評価すると説明しています。(出典: 国税庁 No.4638 取引相場のない株式の評価)
| 株式を取得した人 | 会社の区分 | 評価方式 |
|---|---|---|
| 同族株主等 | 大会社 | 類似業種比準方式 |
| 同族株主等 | 中会社 | 類似業種比準方式と純資産価額方式の併用 |
| 同族株主等 | 小会社 | 純資産価額方式 |
| 同族株主等以外 | 規模を問わない | 配当還元方式 |
配当還元方式は、1年間に受け取る配当金額を10%の利率で還元して出すので、比較的シンプルです。
『うちは小さい会社だから、計算も簡単なはず』とは限りません。小会社の同族株主は、純資産価額方式で評価するからです。
純資産価額方式は、会社の資産を相続税の評価に置き換えて計算します。土地や建物をたくさん持つ会社ほど、手間がかかります。
また、土地を多く持つ会社など一定の会社は「特定の評価会社」として、規模に関係なく純資産価額方式で評価します。
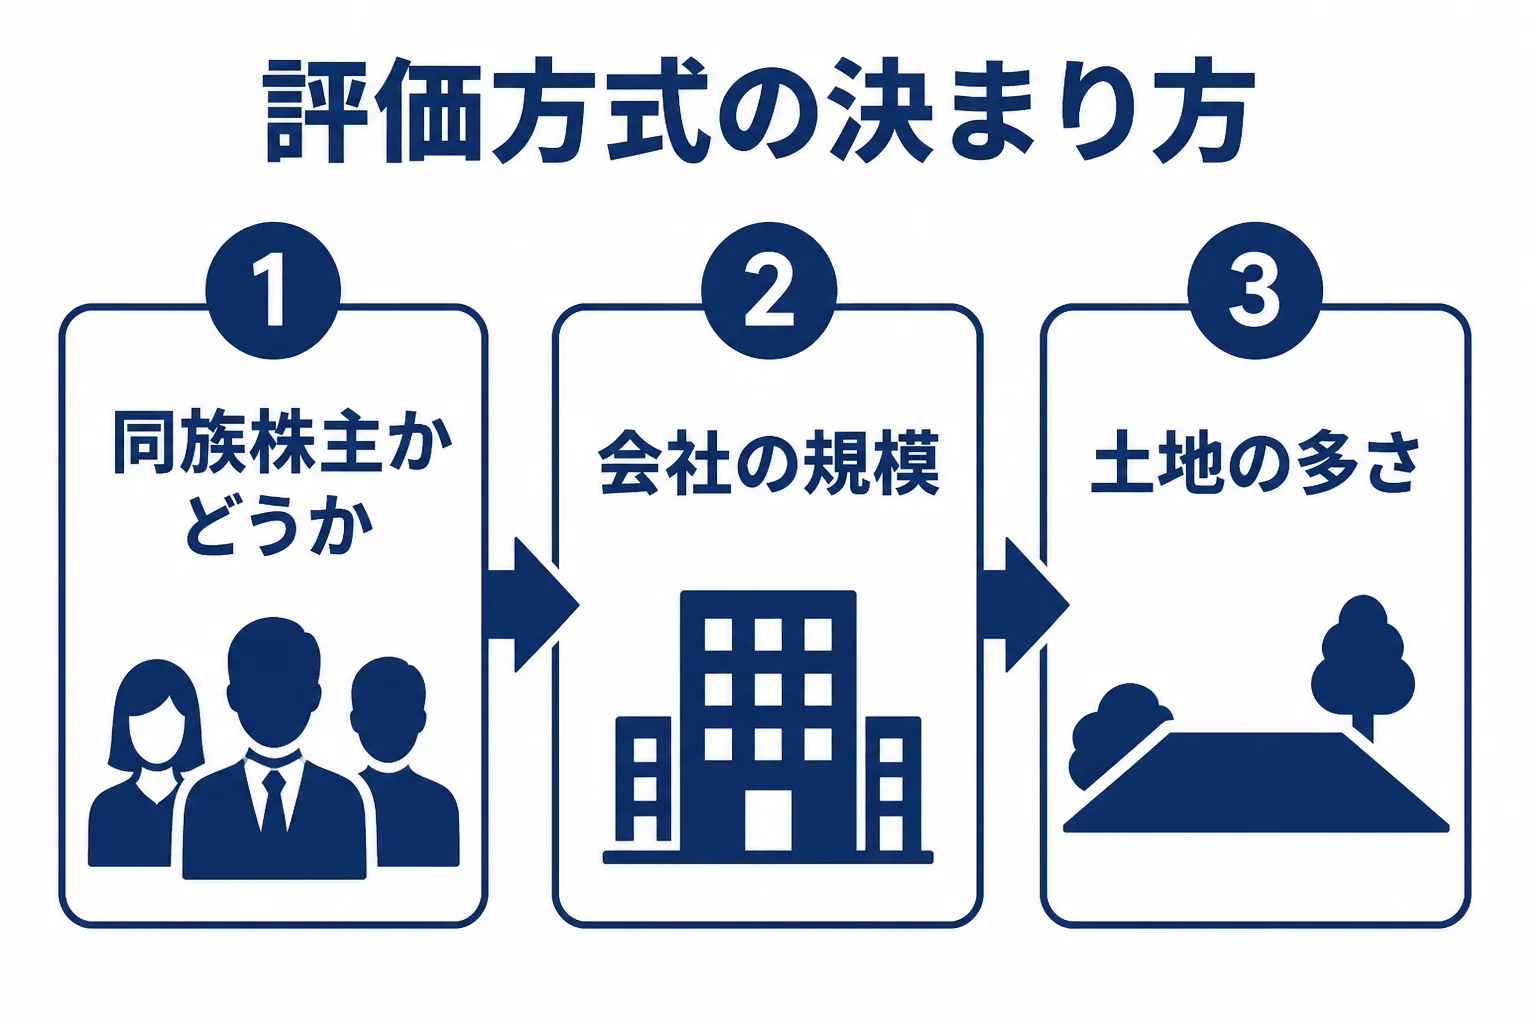
例えば、従業員30人ほどの製造業で、工場の土地を会社が持っているケースでは、土地の評価が株価に大きく響きます。見積もりを取る時は、会社が持つ不動産の数も伝えておきましょう。
非上場株式を譲渡する時の税金
「株価が出たら、そのまま売っても大丈夫ですか?」
「誰に売るかで、税金の種類が変わるので先に確認しましょう」
非上場の株式は「一般株式等」にあたり、譲渡益は他の所得と分けて計算する申告分離課税です。税率は20%(所得税15%、住民税5%)です。(出典: 国税庁 タックスアンサー 株式等を譲渡したときの課税)
ただ、発行会社に売る場合は、資本金等の額を超える部分が配当とみなされ、配当所得として課税されるのが原則です。
相続した株式を発行会社に売る時の特例
ここが節税につながるところです。
相続税を納めた人が、相続税の申告期限の翌日以後3年を経過する日までに、相続した非上場株式を発行会社に売る場合は、みなし配当の課税をせず、全額を譲渡所得の収入にできる特例があります。(出典: 国税庁 タックスアンサー 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例)
この特例を使うには、売る日までに届出書を発行会社に出す必要があります。相続財産を譲渡した場合の取得費の特例とあわせて使うこともできます。
『期限があるなんて知らなかった』とならないよう、相続の後は早めに税理士に相談してみてください。
評価と譲渡をまとめて相談するなら
事業承継で自社株を移したい、相続した株式を会社に買い取ってもらいたい、持株会を作りたい。株価の評価は、こうした場面の出発点です。
持株会での評価の使い方は持株会の節税効果と解散時の税務、承継全体の費用は事業承継の税理士費用で詳しく書いています。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
取引相場のない株式の評価報酬に、相場はありますか?
公的な基準や統計はありません。税理士ドットコムは、相続税申告で非上場株式がある場合に1社あたり10万〜15万円程度の加算が多いとしています。
評価方式は自分で選べますか?
選べません。株式を取得した人が同族株主等かどうかと、会社の規模で決まります。
相続した株式を会社に売ると、税金はどうなりますか?
原則はみなし配当の課税がありますが、相続税の申告期限の翌日以後3年を経過する日までなら、譲渡所得として扱う特例があります。適用できるかは税理士に確認を。
まとめ
- 株価評価の報酬に、公的な基準や統計はない
- 評価方式は、株主の区分と会社の規模で決まる
- 土地を多く持つ会社は、評価の手間が増えやすい
- 非上場株式の譲渡益は、税率20%の申告分離課税
- 相続した株式を発行会社に売る時は、3年の特例を確認する