当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
受託開発や自社サービスで会社が軌道に乗ってくると、開発にかけたお金をどう計上するかで悩みますよね。
結論から言うと、IT企業の節税は「自社開発ソフトを資産にするか費用にするか」と「研究開発の税額控除を使えるか」の2つで差が出ます。この記事では、その判断の目安とIT企業の経費一覧を見ていきます。
IT企業の経費と節税、最初に押さえること
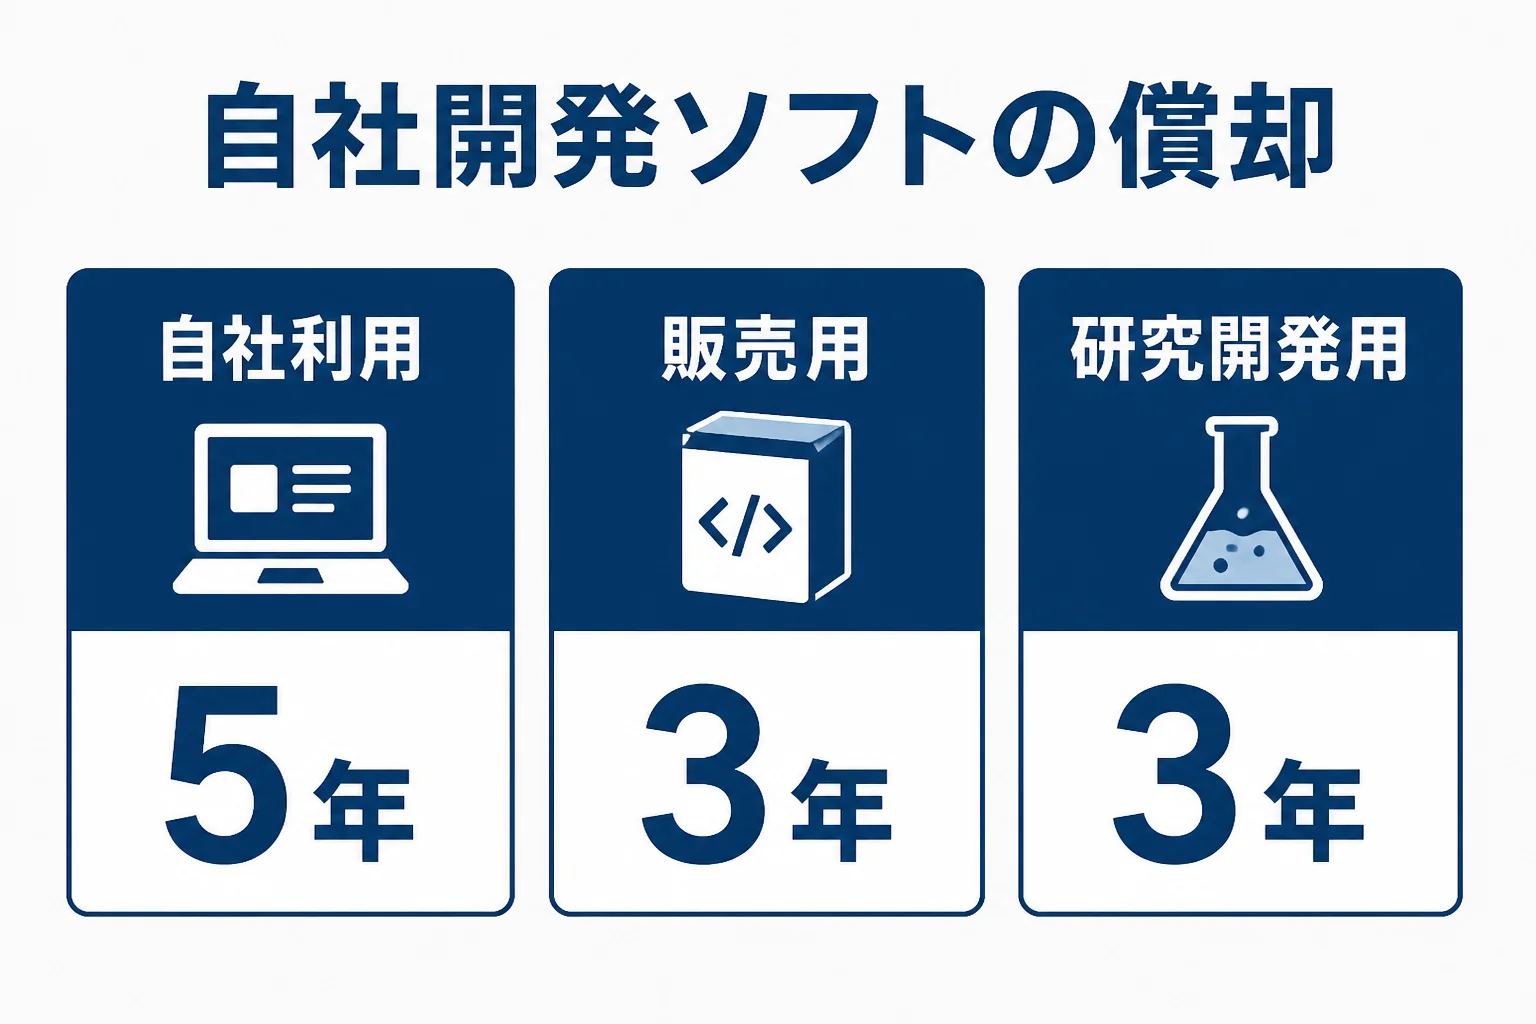
自社で作ったソフトウエアは、原則として資産に計上し、自社利用なら5年、販売用や研究開発用なら3年で償却します。新しい知見を得るための試験研究費は、青色申告の法人なら一定割合を法人税額から差し引ける制度があります。PCなどは、中小企業者等なら40万円未満の物を一度に損金にできる特例もあります。
『作った費用は全部その年の経費にしたい』と思う方も多いはずです。
ただ、ソフトウエアは国税庁の説明では減価償却資産です。自社で作った場合は、原材料費や人件費、経費といった製造原価が取得価額になります。(出典: 国税庁 No.5461 ソフトウエアの取得価額と耐用年数)
耐用年数は使い方で変わります。販売用と研究開発用は3年、それ以外の自社利用などは5年です。
例えば、社内の業務管理ツールを作った場合と、外部に売るパッケージを作った場合。同じ開発でも、償却の年数が違ってくるんです。
研究開発の税額控除はどんな会社が使える?
実は、IT企業でも研究開発の税額控除を使える場面があります。
国税庁の説明では、青色申告書を出す法人が、試験研究費の額に一定割合を掛けた金額を法人税額から差し引ける制度です。(出典: 国税庁 No.5442 一般試験研究費の額に係る税額控除制度)
対象は、新たな知見を得るため、または知見の新たな応用を考えるための試験研究です。大量の情報をソフトウエアで分析して、新しいサービスを設計する試験研究も対象に挙がっています。
『普段の受託開発も研究開発になる?』という疑問は自然です。ただ、決まった仕様どおりに作る作業は、対象になりにくいと考えておきましょう。
控除の割合は、試験研究費が前年までと比べて増えたか減ったかなどで変わります。計算が細かいので、使えそうなら早めに税理士に相談してみてください。
IT企業の経費一覧
よく出てくる費用を表にしました。個別の扱いは、判断を税理士に確認しておきましょう。
| 費用 | 主な扱い | 迷いやすい点 |
|---|---|---|
| 自社開発ソフト | 資産計上して償却 | 自社利用か販売用か |
| 試験研究の人件費・外注費 | 税額控除の対象になりうる | 研究と通常の開発の線引き |
| PC・サーバー機器 | 金額で計上方法が変わる | 少額資産の特例を使うか |
| クラウド・SaaSの利用料 | その期の費用 | 年払いの期間のずれ |
| 外注エンジニアへの報酬 | 外注費 | 契約の中身と請求書の保存 |
| 技術書・研修費 | 業務に関わる内容なら費用 | 参加者と目的の記録 |
PCなどの機器は、中小企業者等の特例が使えると楽です。
国税庁の説明では、青色申告の中小企業者等が取得価額40万円未満の資産を事業に使った場合、一定の要件のもとで取得価額を損金にできます。年間の合計は300万円までです。(出典: 国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例)
節税の考え方全体は節税の税理士に相談する前に知りたいことにもまとめています。
開発メンバーとこんな会話になったら
「このツール、社内用ですか? それとも販売しますか?」
「最初は社内用で、うまくいけば外にも売りたいです」
こんな時は、用途がはっきりした時点の記録を残しておくと、後から説明しやすくなります。
開発が増えてきたら、税理士に任せると楽
ソフトの資産計上や税額控除は、決算の時にまとめて考えると手が回らないですよね。
『開発と営業で手一杯なのに、経理まで見られない』と感じたら、顧問税理士に月々の処理から任せるのも一つの手です。
税理士ドットコムが示す法人の顧問料の目安は、年間売上1,000万円未満で毎月訪問なら月25,000円から、決算料は100,000円からとされています。事務所ごとに自由に決まるので、税理士の顧問料相場もあわせて見てみてください。
自社サービスの開発費が大きくなってきた会社や、研究開発の税額控除を検討したい会社は、一度税理士を探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
自社で作ったソフトは、その年に全額を経費にできますか?
国税庁の説明では、ソフトウエアは減価償却資産です。自社利用なら5年、販売用や研究開発用なら3年で償却するのが原則なので、扱いは税理士に確認を。
受託開発の会社でも研究開発の税額控除は使えますか?
新たな知見を得るための試験研究にかかった費用なら対象になりえます。決まった仕様どおりに作る作業は対象になりにくいので、判断は税理士に確認を。
社員用のPCは一度に経費にできますか?
青色申告の中小企業者等なら、取得価額40万円未満の資産を一定の要件で一度に損金にできる特例があります。年間の合計300万円までです。
まとめ
- 自社開発ソフトは資産に計上し、自社利用は5年、販売用や研究開発用は3年で償却する
- 試験研究費は、青色申告の法人なら一定割合を法人税額から差し引ける制度がある
- 中小企業者等は40万円未満の資産を一度に損金にできる特例がある
- 開発費が大きくなってきたら、顧問税理士に任せると楽