当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お店の売上が落ち着いてくると、『何か節税できることはないかな』『前にもらった協力金って税金かかるの?』と気になりますよね。
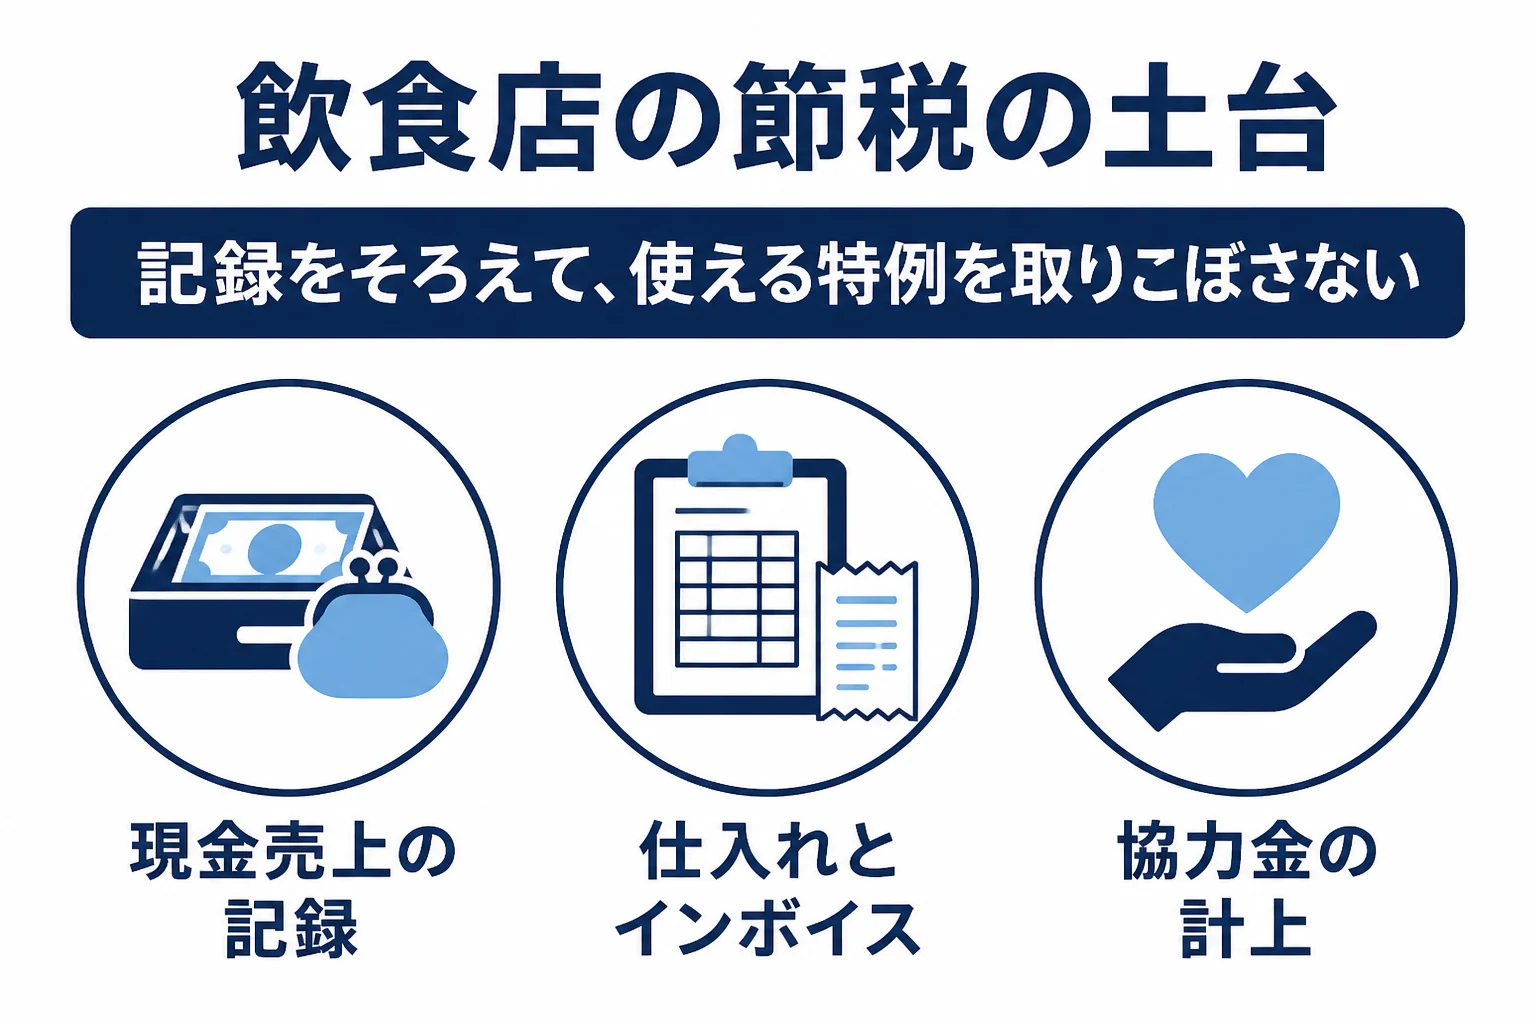
結論から言うと、飲食店の節税は「経費を増やす裏ワザ」よりも、現金売上と仕入れの記録を正しく残して、使える特例を取りこぼさないことが土台になります。
この記事では、飲食店が税理士に相談したい節税のポイントと、協力金の税金上の扱いが分かります。
飲食店の節税対策は何から相談すればいい?
まずは現金売上と仕入れの記録をそろえ、インボイスの特例や青色申告などの使える制度を税理士と確認しましょう。休業や時短の協力金は、事業者が受け取るものは課税対象とされています。
飲食店は、毎日の現金売上と、食材や酒類の仕入れが細かく積み重なる業種です。記録が抜けると、節税どころか税務調査で指摘される原因になることも。
例えばこんな相談はとても自然です。
「レジの締めと売上帳の金額が合わない日があるんです」
「まず日々の締め方を決めましょう。節税の話はそれからです」
地味に聞こえますが、ここが大事なところです。記録がそろって初めて、どの経費をどう扱うかの相談ができるんです。
飲食店ならではの節税の論点は?
『みんなやっている節税って何?』と思う方も多いはずです。飲食店で税理士と確認したい論点を表にまとめました。
| 論点 | よくある悩み | 税理士に相談したいこと |
|---|---|---|
| 現金売上 | レジと帳簿が合わない | 日々の締め方と記録の残し方 |
| 仕入れ | 小口の買い物のレシートが多い | 少額の仕入れとインボイスの扱い |
| インボイス | 登録して納税額が増えた | 2割特例などが使えるか |
| 設備 | 厨房機器の入れ替え | 経費にするか資産にするか |
| 協力金 | 申告に入れたか覚えていない | 入金年と計上の確認 |
インボイスには、小規模な事業者向けの特例があります。基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の仕入れならインボイスがなくても帳簿の保存だけで仕入税額控除ができる「少額特例」が、令和11年9月30日まで使えます(国税庁「少額特例の概要」)。
また、免税事業者からインボイス登録をした事業者は、令和8年9月30日の日の属する課税期間まで、納付税額を売上税額の2割にできる「2割特例」があります(国税庁 No.6498)。自分のお店が使えるかどうかは、税理士に確認してみてください。
協力金は税金上どう扱われる?
実は、ここは飲食店が迷いやすいポイントです。『国からもらったお金だから税金はかからないよね?』と思いがちですよね。
中小企業基盤整備機構のJ-Net21では、都道府県の休業・時短要請協力金は、法人なら法人税、個人事業主なら所得税の課税対象と説明しています。一方で、消費税の課税対象にはならないとされています(J-Net21「補助金や助成金は課税対象になりますか?」)。
国税庁の確定申告書等作成コーナーでも、協力金などの助成金・給付金は個別の事実関係によって課税関係が異なると案内しています(国税庁 確定申告書等作成コーナー)。
協力金を事業の収入に入れずに申告してしまう。入金の年と申告した年がずれていないかも確認しておきましょう。
もし計上漏れに気付いたら、税務署の調査の連絡が来る前に自分で修正申告すれば、過少申告加算税はかかりません(国税庁 No.2026)。どの年の収入になるかは協力金の内容で変わるので、判断は税理士に確認しましょう。
顧問税理士を付けるべき飲食店は?
『小さいお店でも顧問が必要?』と迷う方もいるはずです。目安は、売上の規模と人を雇っているかどうかです。
- 現金売上が多く、日々の記録が追いつかない
- アルバイトを雇っていて給与計算や年末調整がある
- インボイス登録をして消費税の申告が必要になった
- 法人化を考えている
税理士ドットコムが示す目安では、個人事業主で売上1,000万円未満なら毎月訪問で月20,000円から、確定申告料80,000円からとされています。料金の決まり方は税理士の顧問料相場、法人で顧問を付けない場合のリスクは株式会社に税理士は必要かで解説しています。
アルバイトの給与計算が重くなってきた、協力金の申告に自信がない、という状況なら、飲食店に慣れた顧問税理士を探すと安心して営業に集中できます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
飲食店の節税で最初にやるべきことは何ですか?
現金売上と仕入れの記録をそろえることです。記録が整っていないと、使える特例の判断もできません。日々の締め方から税理士に相談してみてください。
協力金はいつの収入になりますか?
協力金の内容によって変わります。J-Net21では、多くの補助金は支給決定があった日の属する事業年度に計上すると説明しています。自分の協力金がどうなるかは税理士に確認しましょう。
飲食店でもインボイスの少額特例は使えますか?
基準期間の課税売上高が1億円以下などの条件を満たせば、税込1万円未満の仕入れに使えます。期間は令和11年9月30日までです。
まとめ
- 飲食店の節税は現金売上と仕入れの記録をそろえることから
- インボイスの少額特例や2割特例が使えるか確認する
- 事業者が受け取る協力金は所得税や法人税の課税対象
- 計上漏れは調査の連絡前に自分で修正申告する