当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
仕入れも値付けも一着ずつ違う古着屋さんは、帳簿づけで手が止まりやすいですよね。
結論から言うと、古着屋の税理士選びは「一点ものの在庫をどう数えるか」と「個人やフリマアプリとの取引をどう記帳するか」に慣れているかで決まります。この記事を読めば、自分の店にどんな税理士が合うのか、いくらくらいで頼めるのかが分かります。
古着屋の税理士選びで最初に見るポイントは?
古着屋の顧問税理士は、①一点ものの在庫を決算でどう評価するか説明できる、②個人やフリマアプリからの仕入れを帳簿にどう残すか分かっている、③店頭とネット販売の売上をまとめて管理する手順を提案できる、この3つで選ぶのがおすすめです。
古着屋は、同じ商品が2つとない商売です。
新品を扱う小売店なら「同じ品番を何枚仕入れたか」で在庫を数えられます。ところが古着は、仕入れ値も売値も一着ごとにバラバラなんです。
『税理士なら誰でも同じでしょ?』と思う方も多いはずです。
ただ、在庫の数え方や古物の仕入れの記帳は、業種による差が出やすいところです。小売や中古品の顧問先を持っている税理士だと、最初の説明から話が早いことが多いですよ。
一点ものの在庫は決算でどう数える?
古着屋の決算で特に悩みやすいのが、年末や期末に残っている在庫の金額です。
在庫の金額が変わると、その年の利益も変わります。だから税理士選びでも、ここを丁寧に説明してくれるかを見ておきましょう。
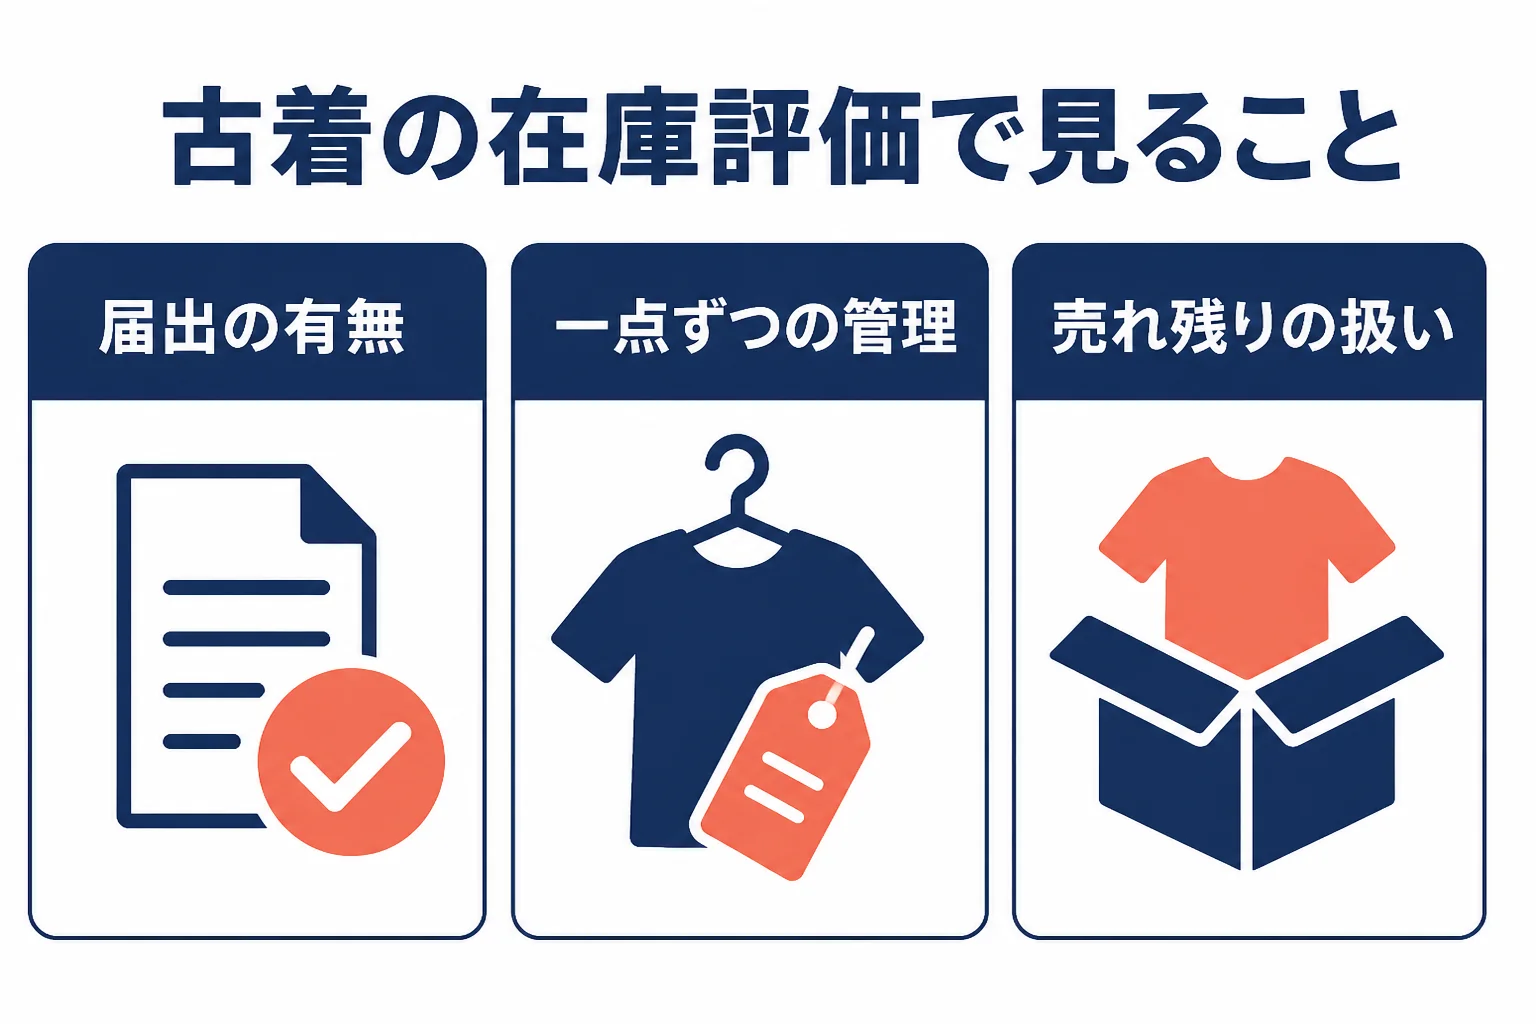
届出をしないと「最終仕入原価法」になる
個人事業の場合、棚卸資産の評価方法は、あらかじめ税務署に届け出た方法で評価します。届け出ていない時は、最終仕入原価法で評価することになっています(国税庁 青色申告の決算の手引き)。
最終仕入原価法は、年末に最も近い時期に仕入れた単価をもとに在庫を計算する方法です。
ここが古着屋で困るところなんです。一着ずつ仕入れ値が違うので、「最後に仕入れた時の単価」を全部の在庫に当てはめると、実態とずれることがあります。
一点ずつ管理しているなら「個別法」という選択肢も
所得税の通達では、商品の仕入れから販売まで一点ずつ管理していて、そうすることに合理性がある時は、個別法で評価できるとされています(国税庁 所得税基本通達47-1)。
例えば、仕入れた古着に一着ずつタグ番号を付けて、仕入れ値と売れた日を記録しているケースです。こうした管理ができているなら、個別法が合うかもしれません。
評価方法の届出は、新しく事業を始めた年分の確定申告期限までに出す手続きです(国税庁 A1-17 所得税の棚卸資産の評価方法の届出手続)。法人には法人用の届出があります(国税庁 C1-25 棚卸資産の評価方法の届出)。
どの方法が自分の店に合うかは、管理の手間とあわせて税理士に確認しておきましょう。
流行遅れで売れない服はどうなる?
『何シーズンも売れ残っている服も、仕入れ値のまま数えるの?』という疑問もありますよね。
国税庁の決算の手引きでは、棚ざらしや流行遅れで著しく価値が下がり、通常の値段では売れない在庫は、ほかと分けて12月31日時点の処分可能価額で評価するとされています。
ただし、どの服が当てはまるかの判断は簡単ではありません。値下げの記録や処分の記録をどう残すか、税理士と決めておくと安心です。
個人やフリマアプリからの仕入れはどう記帳する?
古着屋の仕入れ先は、問屋だけではありません。店頭での買取や、フリマアプリでの仕入れも多いですよね。
実はここ、消費税の申告をしている古着屋にとって大事なポイントなんです。
古物商なら「帳簿だけ」で控除できる場合がある
インボイス制度では、仕入れの消費税を差し引くのに、原則として相手から受け取ったインボイスの保存が必要です。
ただ、古物営業法の許可を受けた古物商が、インボイスを出せない人から売り物として古物を買い受けた時は、一定の事項を書いた帳簿だけの保存で控除が認められています(国税庁 インボイスQ&A 問106)。国税庁はこれを「古物商等特例」と呼んでいます。
フリマアプリで匿名の相手から買った時は?
国税庁のQ&Aでは、フリマアプリで仕入れた場合の扱いも示されています(国税庁 インボイスQ&A 問106-2)。
| 仕入れの場面 | 帳簿の扱いのポイント |
|---|---|
| 相手がインボイス登録をしている | 相手から適格簡易請求書を受け取って保存する |
| 相手が登録していない・対価の総額が1万円未満 | 古物台帳に相手の住所・氏名・職業・年齢を書く義務がない物なら、匿名でも古物商等特例を使える |
| 相手が登録していない・対価の総額が1万円以上 | 古物営業法の方法で相手を確認し、帳簿に住所と氏名を書く必要がある |
注意したいのは、1万円未満でも本人確認や記帳が必要な物があることです。国税庁のQ&Aでは、家庭用ゲームやCD・DVD、書籍などが例に挙がっています。
古着そのものだけでなく、雑貨やCDも扱う店なら、品目ごとのルールを税理士と一緒に確認してみてください。
フリマアプリやネットで売った分の売上は?
販売側も、店頭とネットが混ざると記帳が一気に複雑になります。
例えばこんな相談がよくあります。
「アプリの売上は、入金された金額だけ記帳すればいいですか?」
「手数料や送料が引かれているので、売上と経費に分けて記帳したほうが分かりやすいですよ」
どの金額を売上にして、どれを経費にするかは、取引の形で変わります。判断は税理士に確認しておくと安心です。
顧問契約・スポット・自分で、どれが合う?
『毎月の顧問料を払うほどの規模かな…』と迷う方もいるはずです。
店の規模と取引の形で、合う頼み方は分かれます。
| ケース | 合いやすい頼み方 | 理由 |
|---|---|---|
| 年商1,000万円未満、店頭販売だけの個人の古着屋 | 自分で記帳し、確定申告だけスポットで依頼 | 取引の種類が少なく、記帳のルールを一度決めれば回しやすい |
| 年商2,000万円、店頭とフリマアプリで売る個人の古着屋 | 3か月や6か月に一度の顧問契約 | 売上の入り口が複数あり、定期的に帳簿を見てもらうと決算が楽になる |
| 年商5,000万円以上、買取も多い法人の古着店 | 毎月の顧問契約 | 古物の仕入れの記帳と在庫評価、消費税の申告を毎月確認したい |
費用の目安は、民間の税理士紹介サイトである税理士ドットコムが公表しています。統計ではなく、あくまで目安です。
個人事業主の顧問契約は、売上1,000万円未満で毎月20,000円〜(3か月に一度なら15,000円〜、6か月に一度なら10,000円〜)、確定申告料80,000円〜とされています。売上1,000万〜3,000万円未満では毎月25,000円〜、確定申告料100,000円〜です。
確定申告だけをスポットで頼む場合は、青色申告で売上1,000万円未満なら7万円〜、記帳代行込みなら10万円〜が目安とされています。
詳しい金額の決まり方は 税理士の顧問料相場の記事 で紹介しています。
売上が伸びて、店頭の買取記録とアプリの売上を自分でまとめきれなくなってきた。そんな時は、小売や古物に慣れた顧問税理士を探すと、毎月の作業がぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
面談で聞いておきたいこと
税理士との初回面談では、古着屋ならではの話を具体的に聞いてみましょう。
- 中古品や小売店の顧問先を担当したことがあるか
- 一点ものの在庫を、決算でどう評価するのがよいか
- 古物台帳と会計の帳簿を、どうつなげて管理するか
- フリマアプリの売上と手数料を、どう記帳するか
- 顧問料に含まれる範囲と、記帳代行を頼む時の追加費用
「在庫の数え方は、どんな方法をおすすめしますか?」と聞いて、理由まで説明してくれる税理士なら話がしやすいはずです。
法人化を考えている段階なら、顧問を頼む時期の目安も知っておくと判断しやすくなります。顧問を頼むべき時期の目安 もあわせて読んでみてください。
似た仕入れの悩みを持つ業種として、リサイクルショップの税理士選び も参考になります。
よくある質問
古着屋の在庫は、届け出をしないとどう評価されますか?
個人事業で評価方法を届け出ていない場合は、最終仕入原価法で評価することになります。一点ずつ管理しているなら個別法を選べる場合もあるので、税理士に相談してみてください。
フリマアプリで匿名の相手から仕入れた古着も、消費税の控除はできますか?
古物商が、インボイスを出せない相手から売り物として古物を買った場合は、帳簿に一定の事項を書けば控除できる特例があります。対価の総額が1万円以上の時は相手の確認と住所・氏名の記載が必要です。
小さな古着屋でも顧問税理士は必要ですか?
店頭販売だけで取引が少ないなら、確定申告だけスポットで頼む方法もあります。買取やネット販売が増えてきたら、定期的に帳簿を見てもらう顧問契約を検討してみてください。
まとめ
- 古着屋の税理士は、在庫評価と古物の仕入れの記帳に慣れているかで選ぶ
- 評価方法を届け出ていない個人事業は、最終仕入原価法で在庫を評価する
- 古物商がインボイスを出せない人から仕入れた古物は、帳簿だけで控除できる特例がある
- フリマアプリの仕入れは、1万円以上かどうかで本人確認と記帳の扱いが変わる
- 顧問料の目安は民間公表値で、規模と依頼範囲で変わる