当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お客さんから品物を買い取るたびに『この買取、消費税はどう扱うんだろう』と気になっていませんか。
結論から言うと、リサイクルショップの税理士選びは「個人からの買取の消費税」と「古物台帳と会計帳簿のつなぎ方」に慣れているかが基準です。この記事を読めば、自分の店に合う顧問税理士の条件と頼み方が分かります。
リサイクルショップの税理士選びで大事な基準は?
リサイクルショップの顧問税理士は、①インボイスを出せない個人からの買取で使える「古物商等特例」を説明できる、②古物台帳と会計の帳簿を無理なくつなぐ方法を提案できる、③家電や家具など雑多な在庫の数え方に慣れている、この3つで選ぶのがおすすめです。
リサイクルショップの仕入れ先は、ほとんどが一般のお客さんですよね。
お客さんはインボイスを出しません。だから、消費税の申告をしている店では「買取分の消費税をどう差し引くか」が毎年の論点になります。
『インボイスがないなら、買取分は控除できないのでは?』と心配する方も多いはずです。
実は、古物商には帳簿だけで控除できる特例があるんです。ここを正しく説明できるかが、税理士を見分ける一つ目の目安になります。
個人からの買取と消費税はどう扱う?
古物商等特例のしくみ
国税庁のインボイスQ&Aでは、古物営業法の許可を受けた古物商が、インボイスを出せない人から売り物として古物を買い受けた時は、一定の事項を書いた帳簿だけの保存で仕入税額控除が認められると説明されています(国税庁 インボイスQ&A 問106)。
ポイントは「売り物として買った物」に限られることです。
例えば、店で使う陳列棚を買い取って自分で使う場合は、売り物ではありません。この特例の対象になるのは、事業として販売する棚卸資産に当たる物だけなんです。
相手がインボイス登録をしている時は?
同じQ&Aでは、相手がインボイスを出せる事業者なら、インボイスを受け取って保存する必要があるとされています。
例えばこんな場面です。
「近所のお店から、閉店で余った什器と商品をまとめて買い取ることになりました」
「相手が登録事業者なら、インボイスを受け取って保存しておきましょう」
個人のお客さんと事業者からの買取で扱いが変わるので、買取の受付票に「登録番号の有無」を書く欄を作る店もあります。
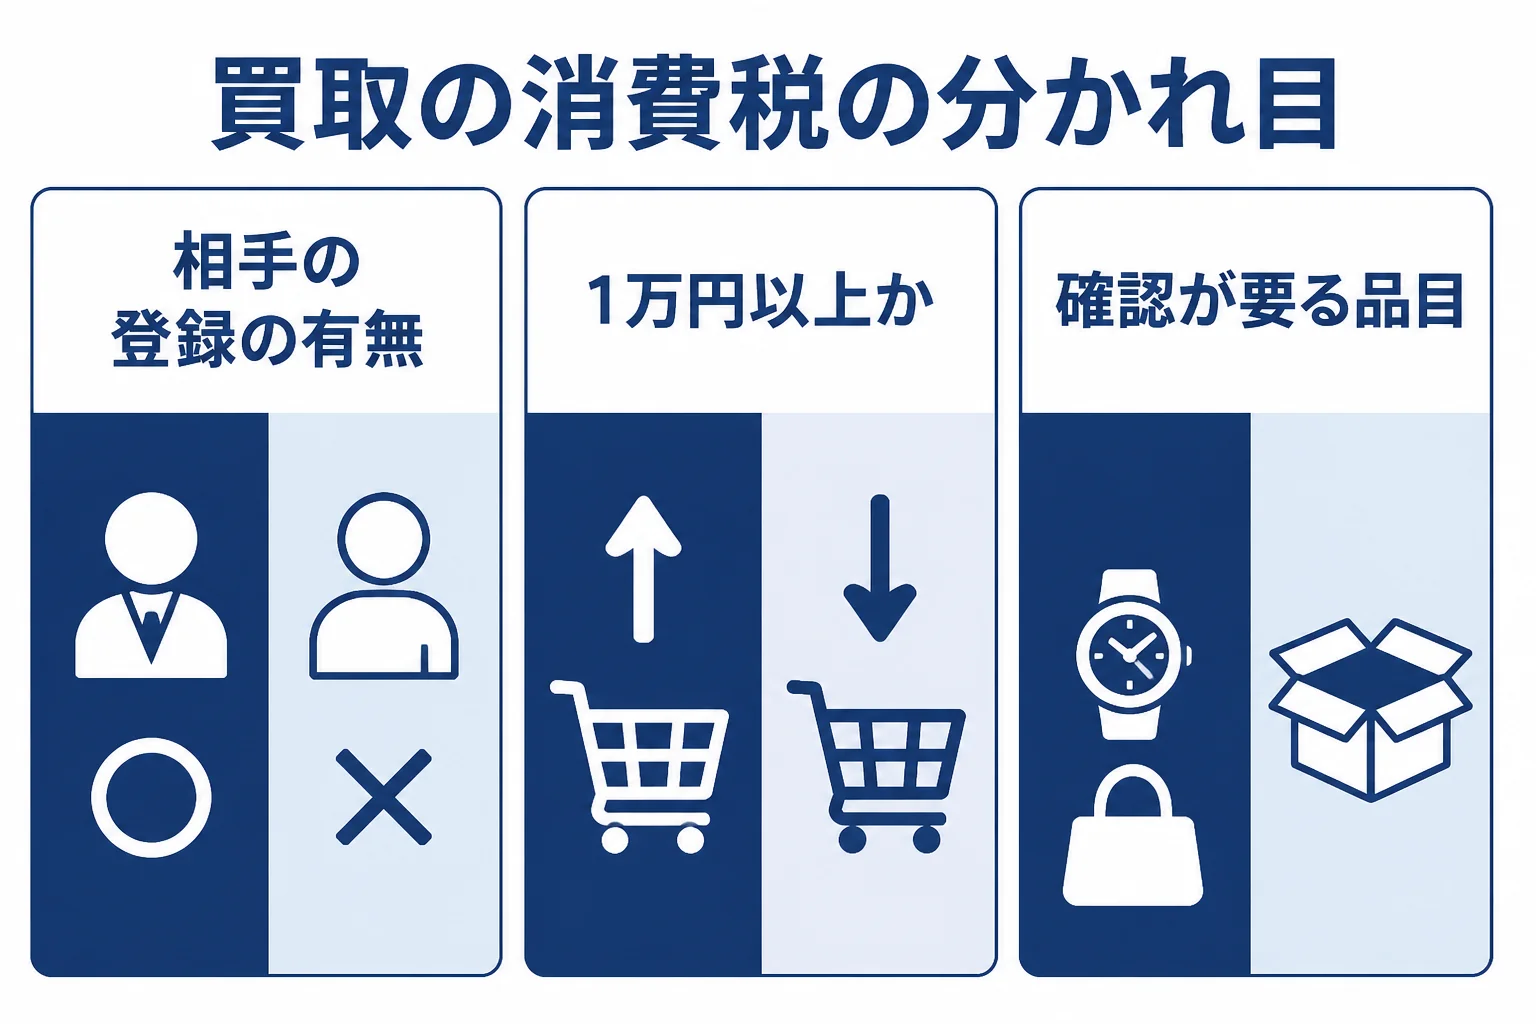
1万円以上の買取は相手の確認と記帳が要る
フリマアプリ等での仕入れを扱ったQ&Aでは、古物営業法上、対価の総額が1万円以上の時は相手を確認し、古物台帳に住所・氏名・職業・年齢を書くこととされています(国税庁 インボイスQ&A 問106-2)。特例を使う時は、消費税の帳簿にも住所と氏名が書かれている必要があります。
| 買取の場面 | 消費税の帳簿で気をつけること |
|---|---|
| インボイス登録をしている事業者から買う | インボイスを受け取って保存する |
| 個人のお客さんから1万円以上で買う | 相手を確認し、帳簿に住所と氏名を書いて古物商等特例を使う |
| 個人のお客さんから1万円未満で買う | 本人確認や記帳の義務がない物なら、匿名でも特例を使える |
| 家庭用ゲーム・CD・DVD・書籍などを買う | 1万円未満でも本人確認や記帳が必要な場合がある |
| 免税店で免税で買われた物と知りながら買う | 令和6年4月1日以後は特例の有無にかかわらず控除できない |
ここが大事なところです。リサイクルショップは扱う品目が幅広いので、品目ごとのルールの違いに気づきにくいんです。
家電、ゲーム、本、ブランド品と幅広く扱う店ほど、品目ごとに確認の手順を決めておきましょう。最終的な判断は税理士に確認しておくと安心です。
古物台帳と会計帳簿はどうつなぐ?
古物商は、古物営業法の決まりで古物台帳を付けていますよね。
国税庁のQ&Aでは、古物台帳と、特例の対象である旨を書いた帳簿(総勘定元帳など)をあわせて保存することで、帳簿の保存の要件を満たせると説明されています。
つまり、古物台帳をきちんと付けている店なら、会計の帳簿との組み合わせ方を決めれば、二重に書く手間を減らせる可能性があります。
『台帳と帳簿、結局両方に全部書かないといけないの?』と思っていた方は、このつなぎ方を税理士に聞いてみてください。
雑多な在庫の数え方も確認しておく
リサイクルショップの在庫は、冷蔵庫から食器まで本当にさまざまです。
個人事業で評価方法を届け出ていない場合、在庫は最終仕入原価法で評価します。また、棚ざらしや流行遅れで著しく価値が下がり、通常の値段で売れない在庫は、ほかと分けて12月31日時点の処分可能価額で評価するとされています(国税庁 青色申告の決算の手引き)。
どの品物が当てはまるかは、値下げや処分の記録で説明できるようにしておくのが大切です。
顧問契約・スポット・自分で、どれが合う?
『うちの規模で顧問契約は大げさかな』と迷う方もいるはずです。
買取の件数と、消費税の申告をしているかどうかで、合う頼み方は分かれます。
| ケース | 合いやすい頼み方 | 理由 |
|---|---|---|
| 年商1,000万円未満、消費税の申告をしていない個人の店 | 自分で記帳し、確定申告だけスポットで依頼 | 消費税の論点が少なく、在庫の数え方を決めれば回しやすい |
| 年商2,000万円、出張買取もする個人の店 | 3か月や6か月に一度の顧問契約 | 買取の記帳と特例の要件を定期的に確認したい |
| 年商8,000万円、複数店舗を持つ法人 | 毎月の顧問契約 | 店舗ごとの台帳と会計をまとめ、毎月の数字で仕入れを判断したい |
費用の目安は、民間の税理士紹介サイトである税理士ドットコムが公表しています。統計ではなく目安です。
法人の顧問契約は、年間売上5,000万〜1億円未満で毎月訪問の顧問料40,000円〜、決算料160,000円〜とされています。個人事業主は、売上1,000万〜3,000万円未満で毎月25,000円〜、確定申告料100,000円〜です。
金額の決まり方は 税理士の顧問料相場 で詳しく紹介しています。
出張買取が増えて台帳の記入が追いつかない、消費税の申告を自分でするのが不安になってきた。そんな時は、古物や小売の顧問先を持つ税理士を探すと、毎月の確認がぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
税理士に頼むまでの流れ
- 買取の受付票、古物台帳、直近の帳簿を手元にそろえる
- 消費税の申告をしているか、インボイス登録をしているかをメモする
- 2〜3人の税理士と面談し、古物商等特例の扱いを説明してもらう
- 顧問料に含まれる範囲と、記帳代行を頼む時の追加費用を見積もってもらう
- 説明が分かりやすく、店の台帳の付け方に合わせてくれる人に決める
面談では「うちの買取受付票、このままで特例の要件を満たしていますか?」と実物を見せて聞くと、税理士の経験の差が分かりやすいですよ。
一点ものの衣類が中心の店なら、古着屋の税理士選び も参考になります。顧問を頼む時期の考え方は 顧問を頼むべき時期の目安 で紹介しています。
よくある質問
個人のお客さんからの買取でも、消費税の仕入税額控除はできますか?
古物営業法の許可を受けた古物商が、インボイスを出せない人から売り物として古物を買った場合は、一定の事項を書いた帳簿の保存で控除が認められます。1万円以上の買取では相手の確認と住所・氏名の記載が必要です。
1万円未満の買取なら、本人確認は要りませんか?
1万円未満でも、家庭用ゲームやCD・DVD、書籍など、古物営業法上で本人確認や記帳が必要な物があります。品目ごとのルールは税理士や所轄の窓口に確認してみてください。
小さなリサイクルショップにも顧問税理士は必要ですか?
消費税の申告をしておらず買取件数も少ないなら、確定申告だけのスポット依頼でも足りる場合があります。買取や店舗が増えてきたら顧問契約を検討してみてください。
まとめ
- リサイクルショップの税理士は、個人からの買取の消費税に慣れているかで選ぶ
- 古物商がインボイスを出せない人から売り物を買った時は、帳簿だけで控除できる特例がある
- 1万円以上の買取や一部の品目は、相手の確認と記帳が必要になる
- 古物台帳と会計帳簿のつなぎ方を決めると、二重の手間を減らせる可能性がある
- 顧問料の目安は民間公表値で、規模と依頼範囲で変わる