当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
独立してコンサルの仕事が軌道に乗ってくると、請求書を出すたびに『この経費、本当に落ちるのかな』と手が止まることがありますよね。
結論から言うと、コンサルタントの税理士選びは「報酬の入り方」と「出張の多さ」に慣れているかで決まります。この記事では、コンサルタントが顧問税理士に何を頼み、どこで見極めればいいかを具体例で解説します。
コンサルタントに合う税理士はどう選べばいい?
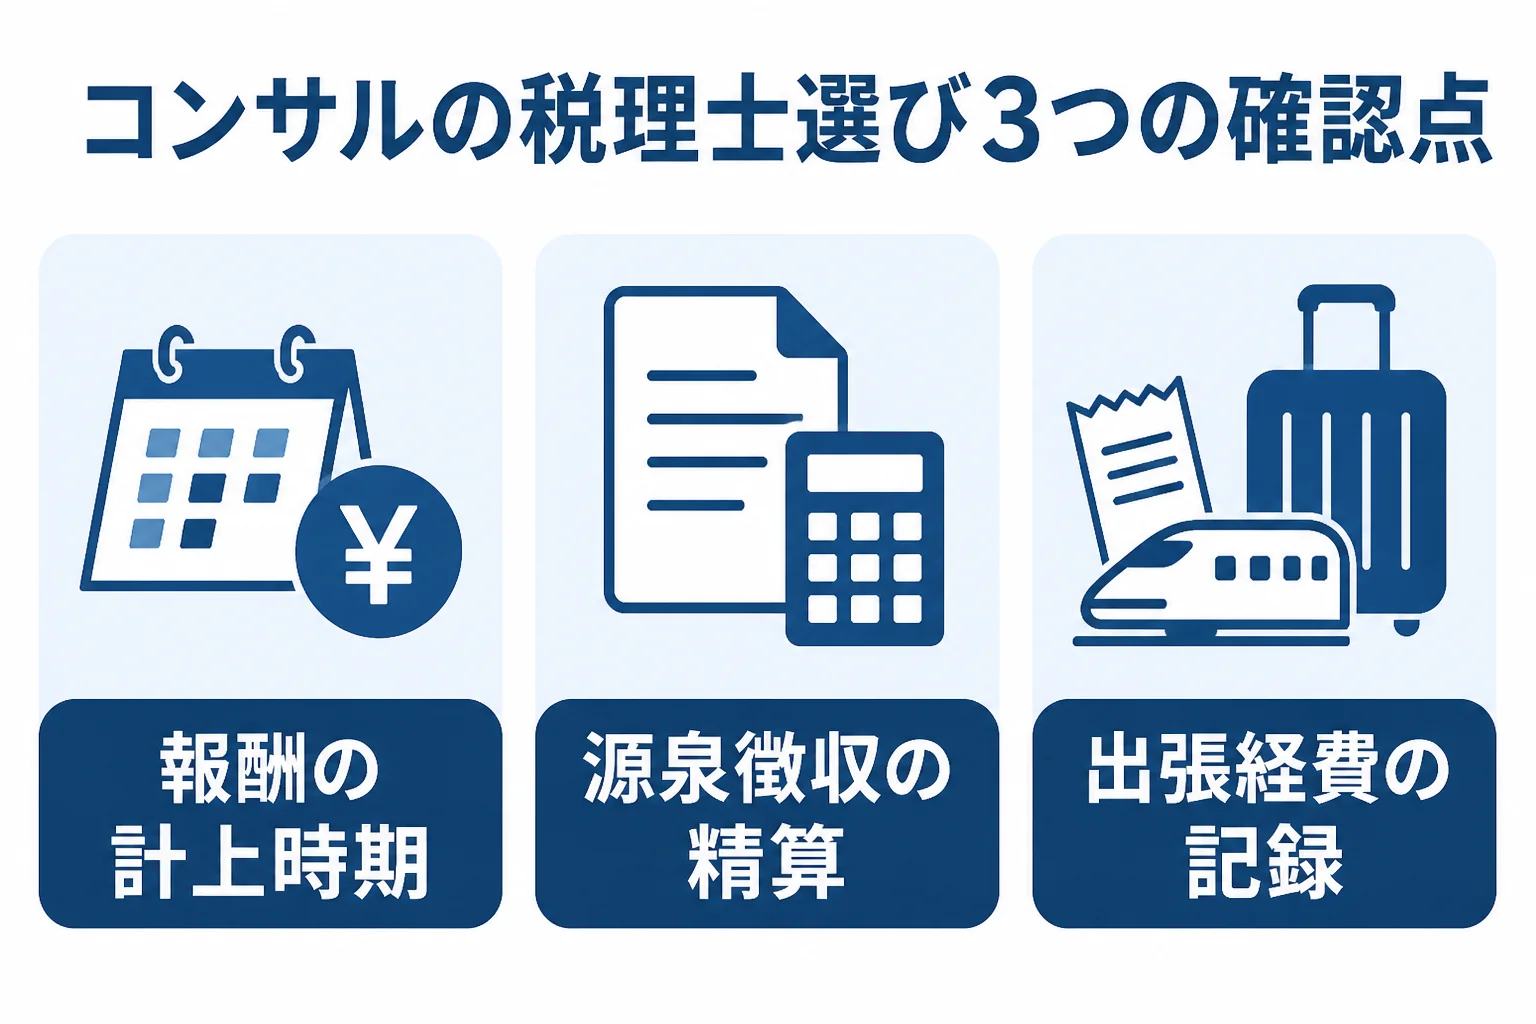
コンサルタントが見るべきなのは、業務委託報酬の計上時期、源泉徴収された報酬の精算、出張経費の記録ルールの3つに慣れているかです。取引先が少なく記帳が軽いうちはスポット依頼でも足ります。売上が伸びて法人化やインボイスの判断が出てきたら、顧問契約を考える時期です。
コンサルの仕事は、仕入れも在庫もありません。だからこそ『税理士なんて要らないのでは』と感じる方も多いはずです。
ただ、帳簿が軽いぶん、ミスが出る場所がはっきりしているんです。それが報酬の入り方と、経費の中身です。
例えば、月額の顧問契約、プロジェクト単位の業務委託、セミナー講師、記事の執筆を掛け持ちしているケース。入金のタイミングも、源泉徴収の有無もばらばらになります。
ここを毎年なんとなく処理していると、確定申告の時期にまとめて苦労することに。税理士を選ぶ時は、この3点の質問にすっと答えられるかを見てみてください。
業務委託報酬はいつの売上?計上時期で迷いやすい場面
コンサルタントの売上は、入金日ではなく「仕事が終わった時」や「請求できる状態になった時」で考えるのが基本です。ここでつまずく方が実は多いんです。
例えば、12月に終わったプロジェクトの報酬が翌年1月に振り込まれる場合。入金ベースで記帳していると、売上が翌年にずれてしまいます。
着手金と成功報酬が分かれている契約も要注意です。どの時点の売上にするかは契約の中身で変わるので、判断は税理士に確認しておきましょう。
- 年をまたぐプロジェクトの売上をいつ計上するか
- 着手金と成功報酬が分かれた契約をどう記帳するか
- 月額の顧問契約を前払いでもらった時の扱い
- 取引先から立て替えた交通費を受け取った時の処理
面談でこう聞いてみると、相手の慣れ具合が分かります。
「12月に納品して1月入金の報酬は、どちらの年の売上にしますか?」
ここで契約書を見せてほしいと言ってくれる税理士は、話が早いことが多いです。
講演料や原稿料は源泉徴収される?精算まで見てくれるか
コンサルタントがセミナーで話したり、記事を書いたりすると、報酬から所得税が差し引かれて振り込まれることがあります。
国税庁の案内では、個人に支払う原稿料や講演料は源泉徴収の対象とされています。税率は支払金額が100万円以下なら10.21%、100万円を超える部分は20.42%です。
『差し引かれているなら、もう税金は払い済みでは?』と思いますよね。ただ、これは前払いのようなものです。確定申告で1年分の税額を計算し、多ければ還付、足りなければ納付になります。
コンサル報酬そのものが源泉徴収の対象になるかは、契約の中身や資格によって変わります。国税庁 No.2792 源泉徴収が必要な報酬・料金等とはでも、実態で判断する考え方が示されています。
取引先ごとに源泉徴収の有無が違うと、入金額と請求額が合わなくなります。支払調書や入金記録から差し引かれた額を拾い出して、申告に反映してくれるか。ここは選ぶ時の大事なポイントです。
出張経費はどこまで経費?記録のルールを一緒に作れるか
全国の取引先を回るコンサルタントは、新幹線代・宿泊費・現地での交通費が経費の中心になりますよね。
ここで差がつくのは「何の仕事のための出張か」を後から説明できるかです。領収書だけ残っていても、訪問先や目的が分からないと説明に困ることも。
取引先が交通費を実費で払ってくれる契約なら、受け取ったお金を売上にするのか、立替金として処理するのかも決めておく必要があります。
| 出張の場面 | 残しておきたい記録 | 税理士に確認したい点 |
|---|---|---|
| 取引先への訪問 | 日付、訪問先、目的、領収書 | 移動中の食事代の扱い |
| セミナー登壇 | 依頼メール、登壇日、交通費の領収書 | 主催者が交通費を払った時の処理 |
| 取引先が交通費を実費精算 | 請求書の内訳、領収書 | 売上にするか立替金にするか |
| 法人化後の出張 | 出張の記録、規程 | 出張旅費規程を作るかどうか |
法人化を考えているなら、出張旅費規程の話も出てきます。中身は会社ごとに違うので、作るかどうかも含めて税理士と相談しておきましょう。
顧問・スポット・自分で、どれを選ぶ?状況別の目安
『毎月の顧問料を払うほどの量じゃない』という方も多いはずです。実際、コンサルタントは状況によって正解が分かれます。
| 状況の例 | 向いている頼み方 | 理由 |
|---|---|---|
| 取引先が2社、売上1,000万円未満の個人 | 自分で記帳+確定申告だけスポット | 取引の数が少なく、記帳はクラウド会計で回せる |
| 講演や執筆も増え、源泉徴収の精算が複雑 | スポットか年数回の顧問 | 報酬の種類ごとの整理を見てもらえる |
| 売上が伸び、法人化やインボイス登録を迷っている | 顧問契約 | 税額の比較や手続きの時期を一緒に決められる |
| 法人で役員報酬を決める時期 | 顧問契約 | 期首の決め方が1年の税額に関わる |
費用の目安として、税理士ドットコムが示す目安では、個人事業主の確定申告のみの依頼は青色申告・売上1,000万円未満で7万円からです。顧問契約は、売上1,000万円未満の個人で毎月訪問なら月20,000円から、6か月に一度なら月10,000円からとされています。
報酬は税理士ごとに自由に決められるので、これは目安です。詳しくはコンサルタントの税理士顧問料の相場と顧問料相場の決まり方で解説しています。
例えば、取引先が大手企業ばかりのケースでは、インボイス登録を求められて迷うことがあります。国税庁の案内では、免税事業者が登録して課税事業者になった場合、令和8年9月30日の日の属する課税期間まで納付税額を売上税額の2割にできる特例があります。
こうした判断が重なってきたら、顧問を探すタイミングです。法人化を見据えた選び方はスタートアップの税理士の選び方も参考にしてみてください。
売上が伸びて記帳が追いつかない、法人化するか迷っている、取引先からインボイス登録を求められた。そんな状況なら、コンサルの報酬形態に慣れた顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
取引先が1社だけでも税理士は必要ですか?
取引が少なければ、自分で記帳して確定申告だけスポットで頼む方法もあります。源泉徴収の精算や法人化の判断が出てきたら、顧問を考えてみてください。
自宅を事務所にしている場合の家賃は経費になりますか?
仕事で使っている割合に応じて経費にする考え方があります。割合の決め方は事情で変わるので、判断は税理士に確認しておきましょう。
オンラインだけでやり取りできる税理士でも大丈夫ですか?
出張が多いコンサルタントには、むしろ相性がいいことも多いです。資料の受け渡し方法と、質問への返答の早さを面談で確かめてみてください。
まとめ
- コンサルタントの税理士選びは、報酬の計上時期・源泉徴収の精算・出張経費の記録に慣れているかで見る
- 講演料や原稿料は源泉徴収の対象で、確定申告で精算する
- 出張経費は目的と訪問先を残し、実費精算の扱いも決めておく
- 取引が少ないうちはスポット、法人化やインボイスの判断が出たら顧問を考える