当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
オンラインの個別相談に、自主開催の講座、企業や自治体の研修講師。カウンセラーとして活動の幅が広がるほど、『収入の記録がばらばらで、申告の時期が怖い』と感じている方も多いはずです。
結論から言うと、カウンセラーの税理士選びでは、オンライン相談と講座・研修の収入をまとめて、源泉徴収された税金まで漏れなく精算してくれるかが大事なところです。この記事を読めば、自分の活動の形に合った税理士の選び方が分かります。
カウンセラーはどんな税理士を選べばいい?
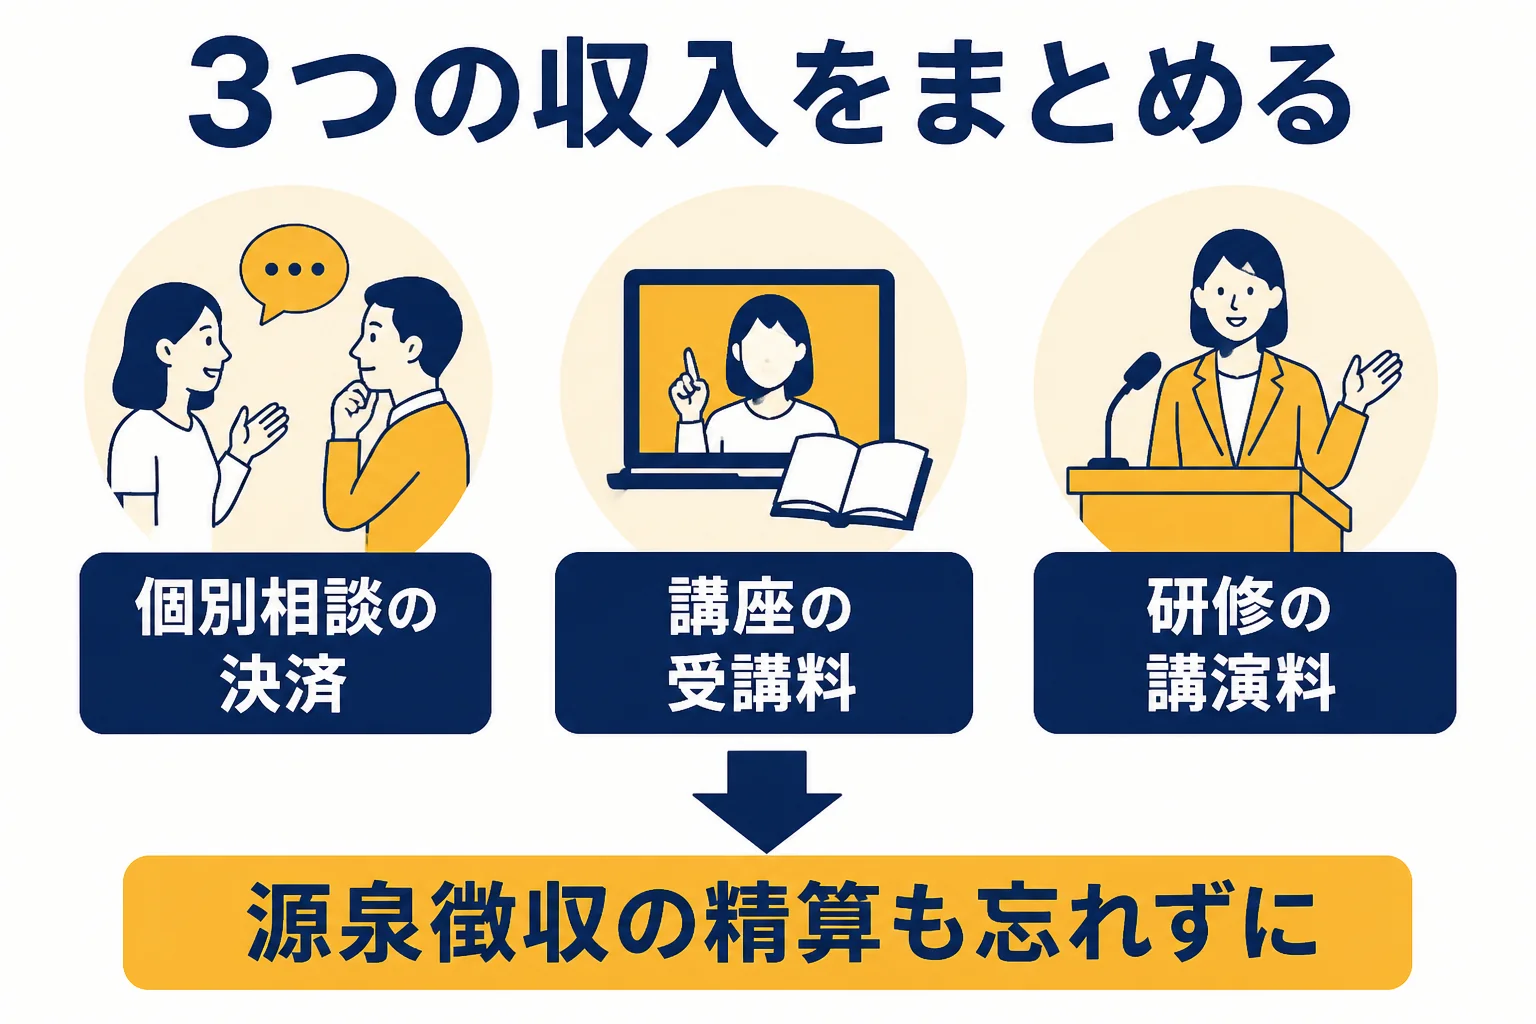
カウンセラーが税理士を選ぶ時は、オンライン相談の決済入金、講座の受講料、研修の講演料という3種類の収入をまとめられるかで見るのがおすすめです。講演料は源泉徴収されていることが多いので、その精算まで任せられる税理士だと申告が楽になります。
カウンセラーの収入は、入り方がそれぞれ違うんです。オンライン相談は決済サービスから手数料を引かれて入金され、講座は前払いでまとめて受け取ることもありますよね。
研修や講演の謝礼は、源泉徴収された後の金額で振り込まれることが多いもの。この3つを同じ物差しで帳簿に載せるのが、最初のハードルになります。
| 収入の種類 | お金の入り方 | 税理士と決めておきたいこと |
|---|---|---|
| オンライン・対面の個別相談 | 決済サービスから手数料を引いて入金 | 売上と決済手数料を分けて記帳するか |
| 自主開催の講座・連続講座 | 申込時にまとめて前払い | どの時点の売上にするか |
| 企業・団体の研修講師、講演 | 源泉徴収された後の金額で振込 | 源泉徴収された税金を申告でどう精算するか |
| 書籍やコラムの原稿料 | 源泉徴収された後の金額で振込 | 支払元からの明細の集め方 |
オンライン相談と講座の収入はどうまとめる?
オンライン相談の売上は、決済サービスの管理画面に記録が残ります。ただ、入金は手数料を引いた後の金額なので、口座の数字だけを売上にすると実際より少なく見えてしまうんです。
例えば、1回の相談料を決済サービスで受け取り、月末にまとめて入金されるケースを考えてみてください。管理画面から月ごとの売上と手数料をダウンロードして税理士に渡す、と決めておくだけで記帳がスムーズになります。
講座の受講料は、もう少し考えることがあります。3か月の連続講座の代金を初回前にまとめて受け取った場合、年をまたぐとどちらの年の売上にするかが問題になりますよね。
『入金された日に売上にすればいいんじゃないの?』と思いがちです。ただ、計上の時期は講座の中身や契約で考え方が変わることも。年をまたぐ講座がある方は、税理士に相談して処理の方法を決めておきましょう。
自宅の一室で相談を受けている方は、家賃や光熱費の按分も気になるところです。国税庁の案内では、家事関連費のうち必要経費になるのは、業務の遂行上直接必要だったことが明らかに区分できる部分に限られます。
研修や講演の謝礼で気をつけることは?
企業や団体から研修講師を頼まれると、謝礼は源泉徴収された後の金額で振り込まれることが多いです。国税庁の案内では、原稿料や講演料などを個人に払う時は源泉徴収の対象になります。
税額は、支払金額が100万円以下なら10.21%です。謝金や車代などの名目でも、実態が講演料と同じなら源泉徴収の対象になるとされています。
源泉徴収された税金は、確定申告で精算します。だから、振込額ではなく源泉徴収前の金額で売上を記帳し、引かれた税金を一覧にしておくことが大切なんです。
『研修先からの書類、捨ててしまったかも…』という方もいますよね。振込の明細と依頼時のメールなどから金額を確かめられることもあるので、まずは手元の資料を税理士に見せてみてください。
研修先の企業から、インボイス登録の有無を聞かれることもあります。基準期間の課税売上高が1,000万円以下なら消費税は原則免除ですが、登録すると課税事業者になります。
登録で課税事業者になった場合は2割特例があり、小規模な個人事業者には令和9年・令和10年の課税期間に3割特例も新設されています。登録するかどうかは取引先の顔ぶれで変わるので、税理士と一緒に考えてみてください。
面談では何を聞けばいい?
カウンセラーの働き方に合う税理士かどうかは、面談で具体的に聞くと見えてきます。例えば、こんな聞き方です。
「個別相談と講座と研修で収入があるんですが、帳簿はどう分けて記録すればいいですか?」
「源泉徴収された金額の一覧も、こちらで作っておいたほうがいいですか?」
- 決済サービスの明細から売上と手数料を分けて記帳してもらえるか
- 年をまたぐ講座の受講料の扱いを一緒に決めてもらえるか
- 源泉徴収された講演料の精算まで申告に反映してもらえるか
- インボイス登録をするかどうかの相談に乗ってもらえるか
- 確定申告だけのスポット依頼もできるか
これから青色申告に切り替えたい方は、その相談ができるかも見ておきたいところです。複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告すると55万円、さらにe-Taxでの申告などの要件を満たすと65万円の控除になります。
青色申告の承認申請書は、原則として青色申告をしたい年の3月15日までに出します。その年の1月16日以後に新しく事業を始めた場合は、開始の日から2か月以内です。
費用は、税理士ドットコムが示す目安で、個人の確定申告のみなら青色で売上1,000万円未満が7万円からです。顧問契約なら売上1,000万円未満で毎月20,000円から、確定申告料80,000円からとされています。
似た働き方の業種は家庭教師の税理士選びや占い師の税理士選びでも解説しています。
研修の依頼が増えて源泉徴収の精算が複雑になった、講座の売上が伸びてインボイス登録を迷っている、申告の準備に毎年追われている。そんな状況なら、個人の活動に慣れた税理士を探しておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
研修の謝礼から引かれた税金は戻ってきますか?
源泉徴収された税金は確定申告で精算するので、経費や控除の状況によっては還付になることもあります。自分の場合どうなるかは、税理士に確認してみてください。
オンライン相談の売上は、入金額で記帳していいですか?
入金額は決済手数料が引かれた後の金額なので、売上と手数料を分けて記帳する方法もあります。どちらにするかは、税理士と決めておきましょう。
会社員をしながらカウンセラーをしています。申告は必要ですか?
給与を1か所から受けている人で、給与と退職所得以外の所得の合計額が20万円を超える人は確定申告が必要とされています。当てはまるかどうかは税理士に確認してみてください。
まとめ
- カウンセラーの税理士選びは、個別相談・講座・研修の収入をまとめられるかで見る
- 講演料などは源泉徴収の対象で、確定申告で精算する
- 年をまたぐ講座の受講料は、計上の時期を税理士と決めておく
- インボイス登録は取引先の顔ぶれを見て税理士と一緒に判断する