当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
士業の事務所を開いて数年、そろそろ税務調査が来るのではと気になっている。車の費用や自宅の家賃を経費にしているけれど、どこまで認められるのか不安ですよね。
結論から言うと、調査で指摘されやすいのは、仕事とプライベートの線引きがあいまいな経費です。この記事を読めば、否認されやすい項目と、そうならないために残しておきたい記録が分かります。
士業や個人事業主が税務調査で指摘されやすいのは?
指摘されやすいのは、車や自宅兼事務所のように仕事と私用が混ざる費用、計上もれが起きやすい家賃収入、時期の判断が難しい貸倒損失です。業種が士業かどうかより、記録で説明できるかどうかで結果が変わります。
『士業だから、調査で特別に厳しく見られるのでは』と思っていませんか。
実は、見られるポイントは他の個人事業主と大きくは変わりません。弁護士や司法書士、社会保険労務士などの事務所も、売上と経費の中身を確かめられます。
ただ、士業は自宅を事務所にしたり、車で顧客先を回ったりする方が多いです。そのぶん、私用と混ざる経費が多くなりやすいんです。
| 項目 | 指摘されやすい理由 | 残しておきたい記録 |
|---|---|---|
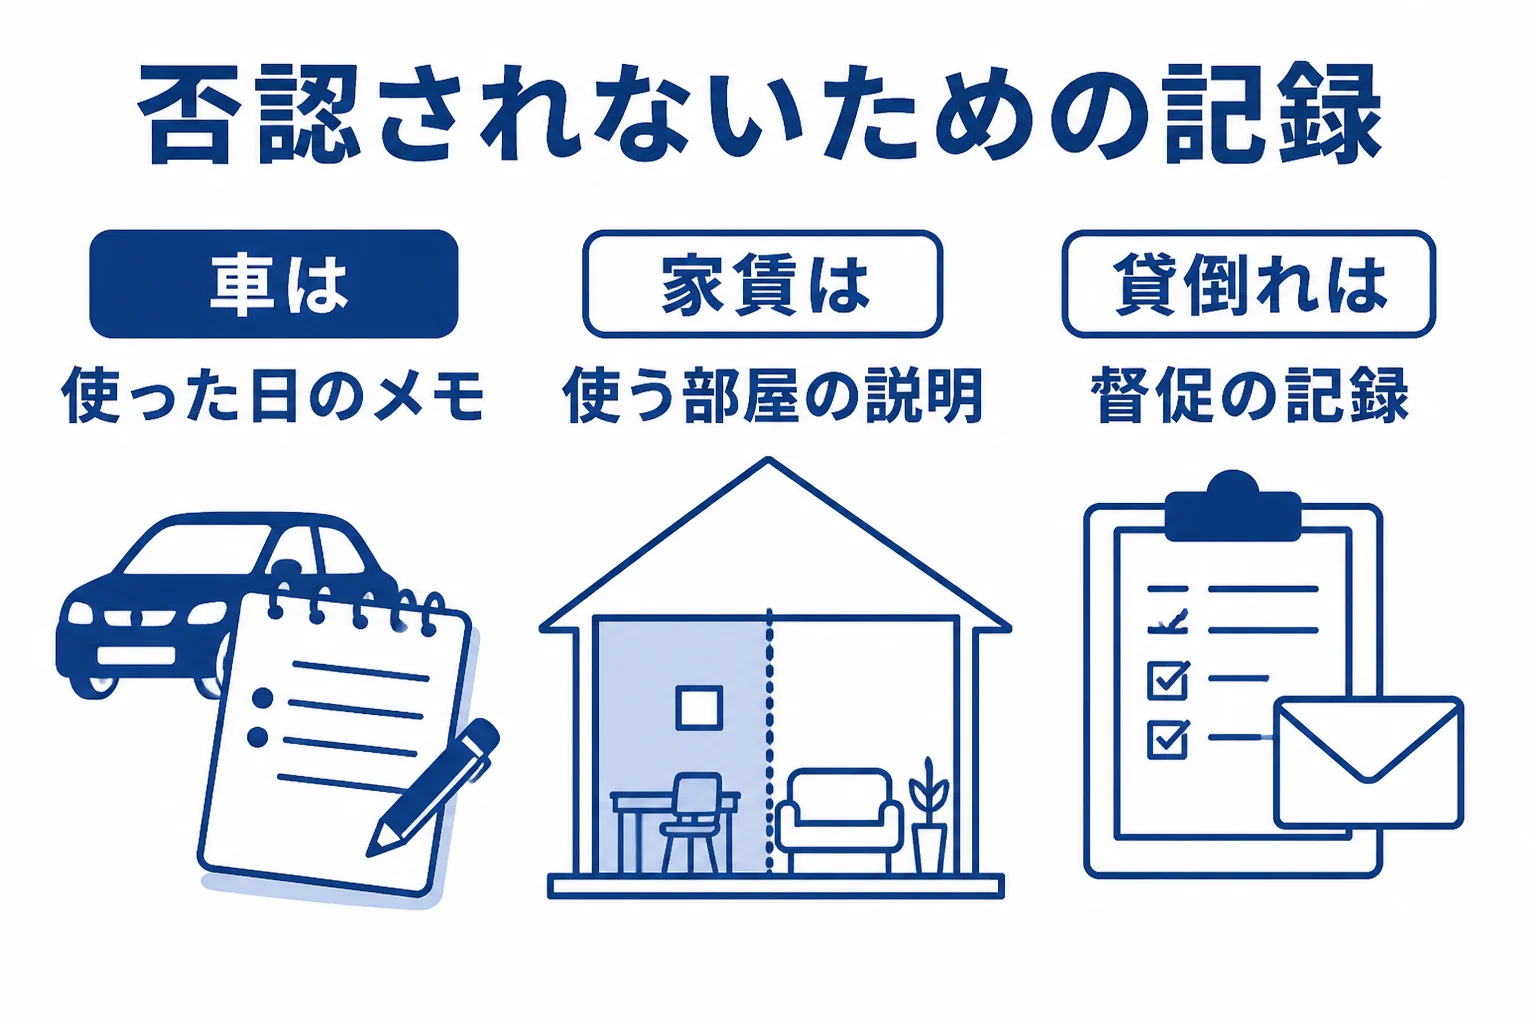
| 車の費用 | 休日の私用と区別できない | 仕事で使った日と行き先のメモ |
| 自宅兼事務所の家賃 | 事業で使う割合の根拠が無い | 間取り図と使っている部屋の説明 |
| 家賃収入 | 敷金や更新料の入れ忘れ | 賃貸借契約書と入金の記録 |
| 貸倒損失 | 落とした年が早すぎる | 督促の記録や相手の状況が分かる書類 |
車や家賃の経費が否認されやすい理由
『車は仕事でも使っているんだから、全部経費でいいよね』と考えがちですよね。
国税庁のタックスアンサーNo.2210では、仕事と私用が混ざる家事関連費のうち、必要経費になるのは、取引の記録などで業務に直接必要だったと明らかに区分できる金額に限られるとしています。
つまり、割合の根拠を説明できないと、経費として認められにくいということです。
例えば、こんな場面です。
「この車は、週末も使っていませんか?」
「平日は顧客先への移動で使っています。訪問の記録はこちらです」
訪問予定のカレンダーや、走った距離のメモがあれば話が早く進みます。何の記録も無いまま高い割合で経費にしていると、指摘を受けやすくなります。
家賃収入がある場合も見られる
本業とは別に、部屋や駐車場を貸して家賃収入がある方もいますよね。
家賃そのものは毎月入るので漏れにくいものの、敷金の扱いや更新料などは入れ忘れやすいところです。賃貸借契約書と通帳の入金を、年に一度は照らし合わせておきましょう。どの収入をどの年に入れるかの判断は、税理士に確認してみてください。
貸倒損失は「落とす時期」に注意
報酬を払ってもらえないまま、取引先と連絡が取れなくなった。そんな時に気になるのが貸倒損失です。
国税庁のタックスアンサーNo.5320は法人向けの説明ですが、全額が回収できないことが明らかになった時に貸倒れとして処理できるとしています。担保がある場合は、担保を処分した後でないと処理できません。
『払ってくれないから、今年の損にしよう』という判断だけでは、時期が早すぎると見られることも。督促したメールや、相手の会社の状況が分かる書類を残しておくと、説明しやすくなります。
- 車や家賃を経費にしている割合と、その根拠のメモ
- 家賃収入の契約書と通帳の入金が合っているか
- 貸倒れにした取引の督促の記録
指摘が心配なら税理士に見てもらう
士業は自分の専門分野には詳しくても、税金の細かい判断は別物です。忙しくて記帳が後回しになっている方も多いはずです。
税理士に見てもらうと、割合の決め方や記録の残し方を、調査の前に直しておけます。調査の流れは税務調査とは?調査の流れと顧問税理士の役割で、指摘に納得できなかった時の対応は指摘に納得できない時の対応で解説しています。
開業して売上が伸び、記帳が追いつかなくなってきた方や、法人化を考えている方は、顧問税理士を探しておくと経費の判断も相談しながら進められます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
士業は税務調査が来やすいのですか?
士業だから特別に来やすいと示す公的な数字はありません。ただ、自宅兼事務所や車など私用と混ざる経費が多いので、その割合の根拠を聞かれやすいです。
車の費用はどれくらいの割合まで経費にできますか?
決まった割合はありません。国税庁は、業務に直接必要だったと明らかに区分できる金額が必要経費になるとしています。使った日や行き先の記録をもとに、税理士と割合を決めておきましょう。
回収できない売掛金は、いつ損にできますか?
全額が回収できないと明らかになった時などに貸倒れとして処理します。時期の判断は事実関係で変わるので、督促の記録をそろえて税理士に確認してみてください。
まとめ
- 指摘されやすいのは私用と混ざる経費、家賃収入、貸倒損失
- 家事関連費は業務に必要と明らかに区分できる金額だけが経費になる
- 車や家賃は、使った日や部屋の記録で割合を説明できるようにする
- 貸倒損失は落とす時期が早すぎないかを記録で確かめる