当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税務署から「調査に伺いたい」と電話が来て、何から手をつければいいのか分からない。そんな方も多いはずです。
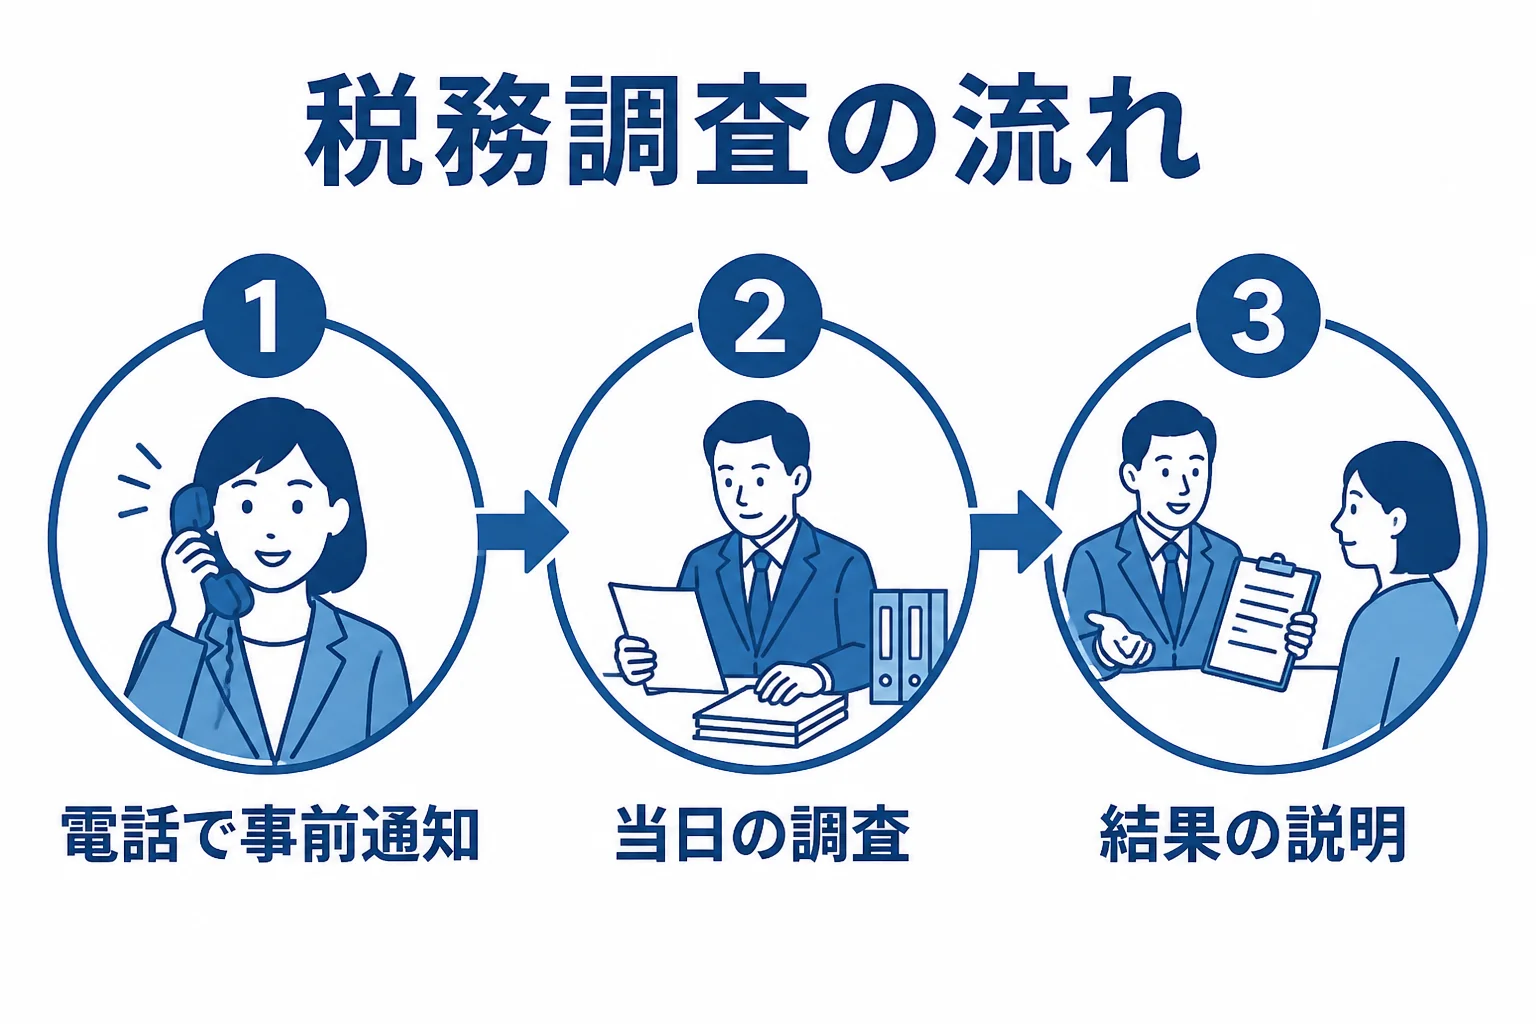
結論から言うと、税務調査の対応は「事前通知、当日の調査、結果の説明」という決まった順番で進みます。流れが分かれば、今どこにいて次に何が来るのかが見えてきます。
この記事を読めば、各段階で自分がやることと、税理士に任せられることが分かります。
税務調査の対応はどう進む?事前通知から終了までの流れ
実地の税務調査は、原則として電話の事前通知から始まり、事務所などでの調査、結果の説明、修正申告か更正で終わります。税理士に税務代理を頼めば、通知の受け取りから当日の立会い、結果説明の聞き取りまで任せられます。
『調査って、いきなり家に来るんじゃないの?』と心配になりますよね。
実は、国税庁の「税務調査手続に関するFAQ」では、実地の調査は原則として事前に通知すると書かれています。通知の方法は原則、電話による口頭です。
ただ、申告内容などから通知すると正しい調査が難しくなると判断された場合は、通知なしで調査が行われることもあります。
全体の流れを表にしておきますね。
| 段階 | 税務署側の動き | 自分がやること | 税理士に頼めること |
|---|---|---|---|
| 事前通知 | 日時・場所・税目・対象期間・目的を電話で伝える | 都合の悪い日を伝える・税理士に連絡 | 通知の受け取り・日程調整 |
| 準備 | なし | 帳簿・領収書・通帳をそろえる | 申告書の見直し・想定質問の確認 |
| 当日(臨場) | 話を聞き、帳簿書類を確認する | 事業の説明・書類の提示 | 立会い・説明の補足 |
| 調査後 | 誤りがあれば内容を説明し、修正申告を勧める | 応じるか決める | 指摘の妥当性の確認・申告書作成 |
| 終了 | 修正申告を受けるか、更正・通知を出す | 追加の税金を納める | 納付額の計算 |
税務調査の件数も見ておきましょう。国税庁の公表では、令和6事務年度の所得税の実地調査は4万7千件、法人税の実地調査は5万4千件でした。
数字だけ見ると多く感じますよね。ただ、所得税では文書や電話で確認する「簡易な接触」が68万9千件と、実地調査よりずっと多くなっています。
事前通知の電話が来たら、まずやること
『電話で日程を言われたけど、その日は無理…』という方もいるはずです。
安心してください。国税庁のFAQでは、通知の時点で都合が悪い日が分かっていれば申し出ればよいとされています。決算業務などの忙しさにも配慮して日時を調整する、と書かれているんです。
例えば、こんなやり取りになります。
「来月の10日に伺いたいのですが」
「その週は決算の締めで手が離せないので、翌週にしていただけますか」
通知の後でも、一時的な入院や親族の葬儀、業務上やむを得ない事情があれば、変更を相談できます。
- 調査の日時と場所(自宅か事務所か)
- 対象になる税目(所得税・消費税・法人税など)
- 対象になる期間(何年分か)
- 調査の目的
- 顧問税理士がいるなら、すぐに連絡する
- 税理士がいないなら、立会いを頼める税理士を探し始める
ここが大事なところです。税理士に税務代理を頼んでいる場合、事前に同意しておけば、通知は税理士だけに行けば足りるとされています。
そのためには、税理士が出す「税務代理権限証書」に同意を書いておく必要があります。同意がなければ、本人と税理士の両方に通知が来ます。
税務署へ「呼び出し」で行く調査もあります。実地以外の調査では法令上の事前通知はありませんが、来署を頼む連絡の際に対象の税目や期間、目的を説明する運用になっています。
当日(臨場)はどう対応する?一人で受ける場合と税理士の立会い
『一人で受けても大丈夫かな…』と迷う方も多いですよね。
一人で受けることもできます。ただ、調査の場で納税者の代わりに主張や説明をするのは税務代理にあたるため、原則として税務代理人(税理士など)しかできません。
ふだん記帳を手伝ってもらっている家族やスタッフは、調査担当者が必要と認めた範囲で同席できることがあります。とはいえ、代わりに意見を言う立場にはなれないんです。
| 受け方 | 向いているケース | 気をつけたいこと |
|---|---|---|
| 一人で受ける | 取引が少なく、帳簿と領収書がそろっている | 指摘の意味が分からないまま認めてしまいやすい |
| 当日だけ税理士に立会いを頼む | 顧問税理士はいないが、指摘の可能性がある | 準備期間が短いと、税理士も状況をつかみにくい |
| 顧問税理士に任せる | 申告書を税理士が作っている | 事前通知の同意を権限証書に書いておく |
当日は、事業の内容を聞かれた後、帳簿や請求書、通帳などを見せることになります。
正当な理由がないのに帳簿書類の提示・提出を拒むと、罰則(1年以下の拘禁刑又は50万円以下の罰金)が科されることがあります。国税庁は、罰則を盾に強制するつもりはないとしつつ、理解と協力をお願いする形をとっています。
書類を税務署に預ける「留置き」を頼まれることもあります。これは承諾のうえで行うもので、承諾なく強制的に持ち帰ることはないとされています。
調査の途中で、通知された期間より前の帳簿を見せてと言われることもあります。例えば、減価償却の元になる資産の取得価額を確かめる場合です。
それでも、あくまで通知された年度の調査という扱いなんです。一方で、同じ誤りが前の年にもありそうだと判断されると、対象の期間が広がる「追加の調査」になることもあります。
立会いを頼むと費用はかかります。目安は税務調査の税理士費用と立会い報酬の相場で確認してみてください。
事前通知が来たのに帳簿の整理が追いついていない、売上や経費の説明に自信がない。そんな場合は、通知の段階から税理士に入ってもらうと気持ちがずっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
税務調査が終わった後はどうなる?修正申告・更正・再調査
『調査が終わったら、その後どうなるの?』という不安もありますよね。
誤りが見つからなければ、「更正決定等をすべきと認められない」という通知の書面が届きます。誤りがあった場合は、金額や理由の説明を受け、原則として修正申告を勧められます。
修正申告に応じるかどうかは、本人の任意です。応じなければ、税務署が調査結果に基づいて「更正」という処分をします。
ただし、修正申告をした場合は不服申立てができません。一定期間内の「更正の請求」はできます。
このあたりの判断は、税務調査で修正申告を求められた時に確認することで詳しく書いています。
- 調査結果の説明を受ける(誤りの内容・金額・理由)
- 修正申告に応じるか、税理士と一緒に検討する
- 修正申告書を出すか、更正の通知を受ける
- 追加の税金・加算税・延滞税を納める
一度調査を受けた税目と期間は、原則として再調査はされません。ただ、取引先の調査などで新しい情報が出て、誤りがあると認められた時は、同じ期間でも再び調査されることがあります。
調査後に加算税がかかる割合は、タイミングによって変わります。過少申告加算税は、調査後に更正を受けた場合は10%(当初申告税額と50万円の多い方を超える部分は15%)です。
延滞税も、法定納期限の翌日から納付日までの日数に応じてかかります。令和8年は、納期限の翌日から2か月以内が年2.8%、2か月を超えた後が年9.1%です。
よくある質問
税務調査は一人で対応してもいいですか?
一人で受けることはできます。ただ、代わりに主張や説明をしてもらえるのは税理士などの税務代理人だけです。指摘の内容に納得できない時に備えて、事前に税理士へ相談しておくと安心です。
事前通知は書面でもらえますか?
国税庁のFAQでは、事前通知は原則として電話で行い、希望に応じて書面を渡すことはないとされています。日時や対象期間などは、電話の時にメモしておきましょう。
税務調査が終わった後に、また調査が来ることはありますか?
同じ税目・期間の再調査は原則ありません。ただし、新しく得られた情報で誤りがあると認められた場合は、再び調査されることがあります。
まとめ
- 税務調査は、事前通知、当日の調査、結果の説明、修正申告か更正、の順で進む
- 事前通知の日時は、都合が悪ければ相談して変えられる
- 代わりに主張や説明ができるのは税理士などの税務代理人だけ
- 修正申告は任意だが、出すと不服申立てはできない
- 通知が来たら、早めに税理士へ連絡しておく
この記事は国税庁の税務調査手続に関するFAQ(一般納税者向け)をもとに書いています。個別の判断は税理士に確認してみてください。