当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士のミスで加算税を払うことになった。
しかも先方は「それはこちらの責任ではない」と言っている。どこに相談すればいいのか、困ってしまいますよね。
結論から言うと、まずは損害の中身を分けて整理し、税理士と書面で話し合うのが出発点です。この記事を読めば、損害賠償を求められるお金の考え方と、話し合いで解決しない時の相談先が分かります。
税理士のミスで損害が出たら、まず何をする?
税理士のミスで損害が出たら、まず申告の誤りを早く正しく直し、そのうえで「ミスがなければ払わずに済んだお金」を税理士と話し合います。話し合いで解決しない時は、税理士が所属する税理士会の紛議調停を使う方法と、弁護士に相談する方法があります。損害賠償を請求できるかどうかの判断は、弁護士に確認してみてください。
『先に責任の話をつけないと気が済まない』と思う方も多いはずです。
ただ、申告の誤りを放っておくと、延滞税は日数に応じて増えていきます。修正申告で納める税金は、申告書を出した日が納期限になるんです。
ですから、順番は「直すのが先、責任の話は並行で」。誤りを直したら、損害の中身を分けていきましょう。
損害賠償を求められるお金・求めにくいお金
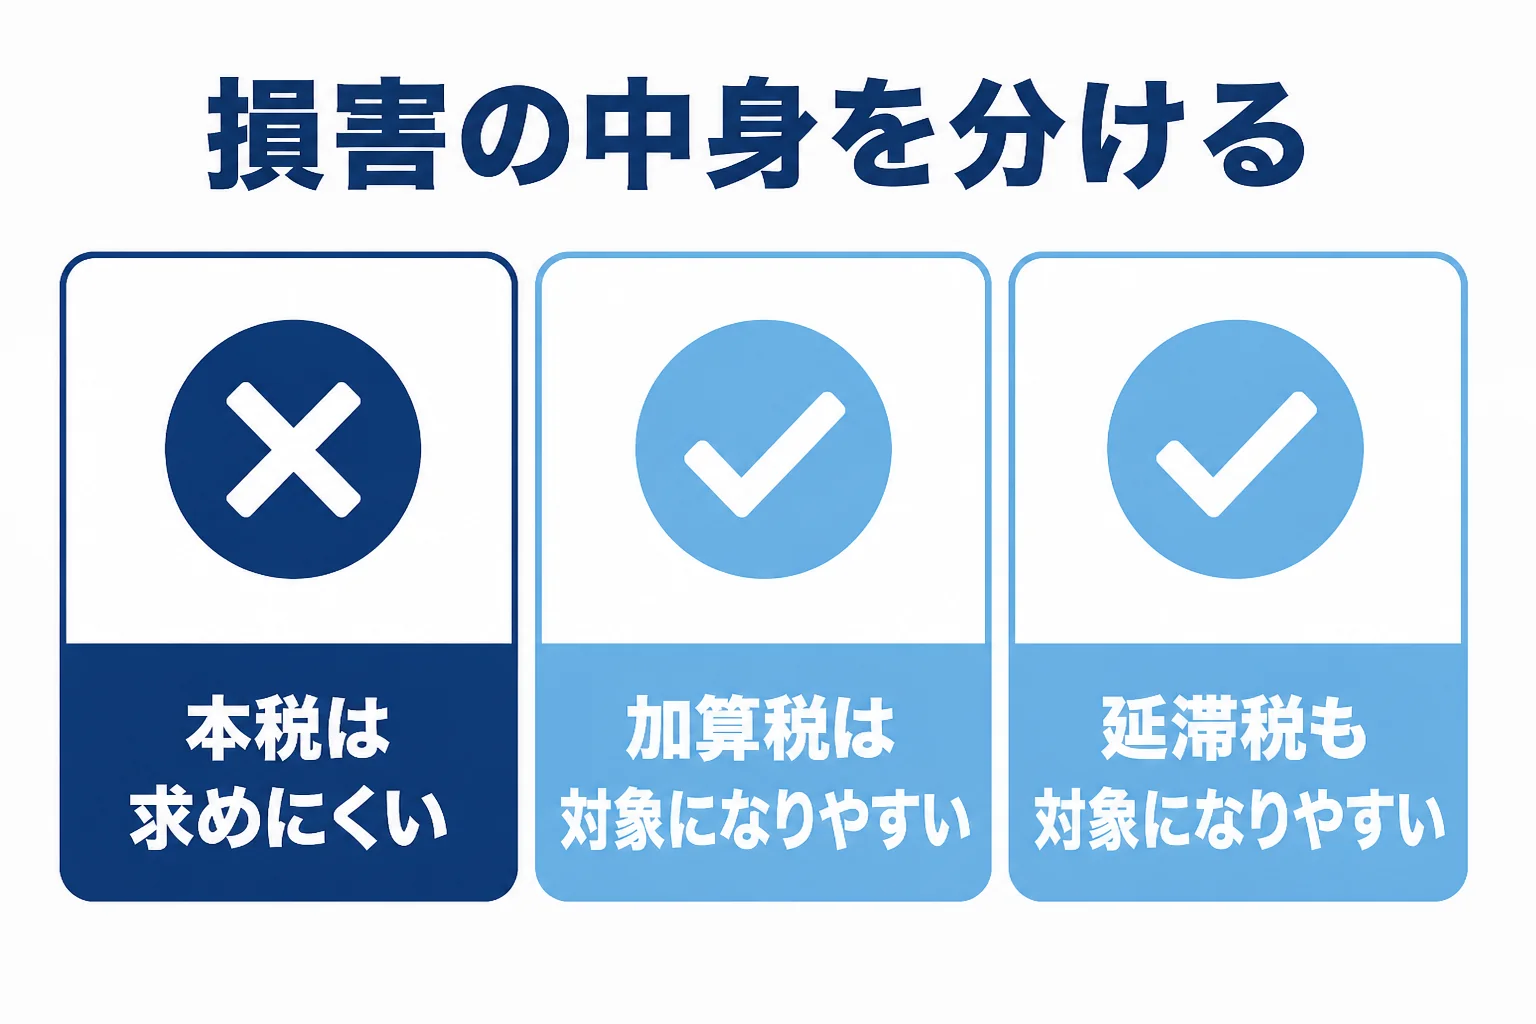
税理士のミスで出た損害といっても、中身はいくつかに分かれます。ここを分けておくと、話し合いがぐっと進めやすくなります。
| お金の種類 | ミスがなくても払った? | 請求の考え方 |
|---|---|---|
| 本来納めるべきだった税金(本税) | 払っていた | 求めにくい |
| 過少申告加算税・無申告加算税 | 払わずに済んだ | 話し合いの対象になりやすい |
| 延滞税 | 払わずに済んだ | 話し合いの対象になりやすい |
| 受けられたはずの特例や控除を逃した分 | 状況による | 個別に判断が必要 |
| 修正申告のやり直しの報酬 | 払わずに済んだ | 話し合いの対象になりやすい |
例えば、期限内に出すはずの申告を税理士が出し忘れたケース。期限から1か月以内に出すなどの要件に当てはまらなければ、事前通知の前に自分から期限後申告をしても無申告加算税は5%かかります。
こうした「ミスがなければ生じなかったお金」が中心になります。
ただし、資料を渡すのが遅れた、売上を伝えていなかったなど、こちら側の事情がある時は話が変わります。ここは正直に振り返っておきましょう。
話し合いは書面で残す
話し合いの時は、いつ、どの資料を渡し、何が違っていたのかを時系列で並べます。口頭のやり取りだけにせず、メールで残しておくのがおすすめです。
「加算税と延滞税の金額が確定しました。この分の負担について相談させてください」
「事務所でも経緯を確認して、書面でお返事します」
こんなふうに、金額と範囲を区切って伝えると、感情的なぶつかり合いになりにくいです。
話し合いで解決しない時のトラブルの相談先
『ここまで来ると、もう二人だけでは話がまとまらない』という時もありますよね。税理士とのトラブルには、いくつかの相談先があります。
| 相談先 | 向いている場面 | 費用 |
|---|---|---|
| 税理士会の紛議調停 | 税理士の業務についての争いを、間に入ってもらって解決したい | 原則無料(特別にかかった費用は負担することあり) |
| 弁護士 | 損害賠償を請求したい、裁判も考えている | 事務所ごとに異なる |
| 別の税理士 | 申告の誤りや損害の金額が正しいか、別の目で見てほしい | 事務所ごとに異なる |
実は、税理士会には、会員の税理士の業務について依頼者との間で起きた争いを調停する「紛議調停」の制度があります。例えば東京税理士会の紛議調停制度の案内では、申立書と証拠書類を郵送で出す流れで、調停費用は原則無料とされています。
調停が成立すると、民法上の和解としての効力を持ちます。
申し立てる先は、相手の税理士が所属する税理士会です。税理士はみな事務所の所在地を管轄する税理士会に所属しているので、日本税理士会連合会の「税理士情報検索サイト」で所属を確かめておきましょう。
一方、損害賠償を正式に請求したい、裁判も考えているという場合は、弁護士への相談が向いています。
報酬トラブルや担当者の独立で揉めた時は
損害賠償のほかにも、税理士とのトラブルで多いのが報酬の話です。『最初に聞いていた金額と違う』という声はよく聞かれます。
税理士の報酬基準は平成14年(2002年)に廃止されていて、報酬は事務所ごとに自由に決めています。だからこそ、何にいくらかかるのかを契約書や見積書で残しておくことが、トラブルを防ぐ第一歩なんです。
報酬について話がまとまらない時も、税理士業務に関する争いとして、所属の税理士会に相談してみる方法があります。
もうひとつ、担当していた税理士が独立して事務所を出るケースもあります。この時は、どちらの事務所と契約を続けるのか、帳簿のデータや申告書の控えをどこが持つのかを、はっきりさせておきましょう。
決めるのはあなた自身です。前の事務所に残るか、独立した税理士についていくか、まったく別の税理士を探すか。どれを選んでも構いません。
担当者との相性が気になる場合は顧問税理士と相性が悪い時の対処も参考にしてみてください。
乗り換えで揉めたくない方は税理士の契約解除でトラブルを避けるにはも読んでおくと安心です。
ミスが続いて信頼できなくなった、報酬の話でこじれて今後も任せられない。そんな状況なら、今のうちに次の顧問税理士を探し始めると安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
税理士のミスで払った本税も損害賠償で取り戻せますか?
本税はミスがなくても納めるはずだった税金なので、損害として請求するのは難しいと考えられています。加算税や延滞税など、ミスがなければ生じなかったお金が話し合いの中心です。個別の判断は弁護士に確認してみてください。
紛議調停はどこに申し立てればいいですか?
相手の税理士が所属している税理士会に申し立てます。所属は日本税理士会連合会の税理士情報検索サイトで調べられます。手続きの細かい流れは各税理士会の案内を確認してください。
税理士とトラブルになったら、すぐに解約した方がいいですか?
申告期限が近い時に解約すると、次の税理士が間に合わないこともあります。帳簿や申告書の控えなど預けている資料を返してもらう段取りを決めてから、解約の時期を考えるのがおすすめです。
まとめ
- 損害が出たら、まず申告の誤りを早く直し、責任の話は並行で進める
- 本税は求めにくく、加算税や延滞税などミスがなければ生じなかったお金が話し合いの中心
- 話し合いで解決しない時は、所属する税理士会の紛議調停や弁護士に相談する
- 報酬や担当者の独立で揉めないよう、契約の中身と資料の持ち主を書面で残す