当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士や公認会計士から請求書が届いて、『あれ、ここから税金を引いて払うんだっけ?』と手が止まった方も多いはずです。
結論から言うと、個人の士業に報酬を払う時は、原則として支払う側が所得税と復興特別所得税を差し引いて、国に納めます。
この記事を読めば、士業の種類ごとの計算方法と、源泉徴収がいらないケースの見分け方が分かります。
士業への報酬の源泉徴収とは?
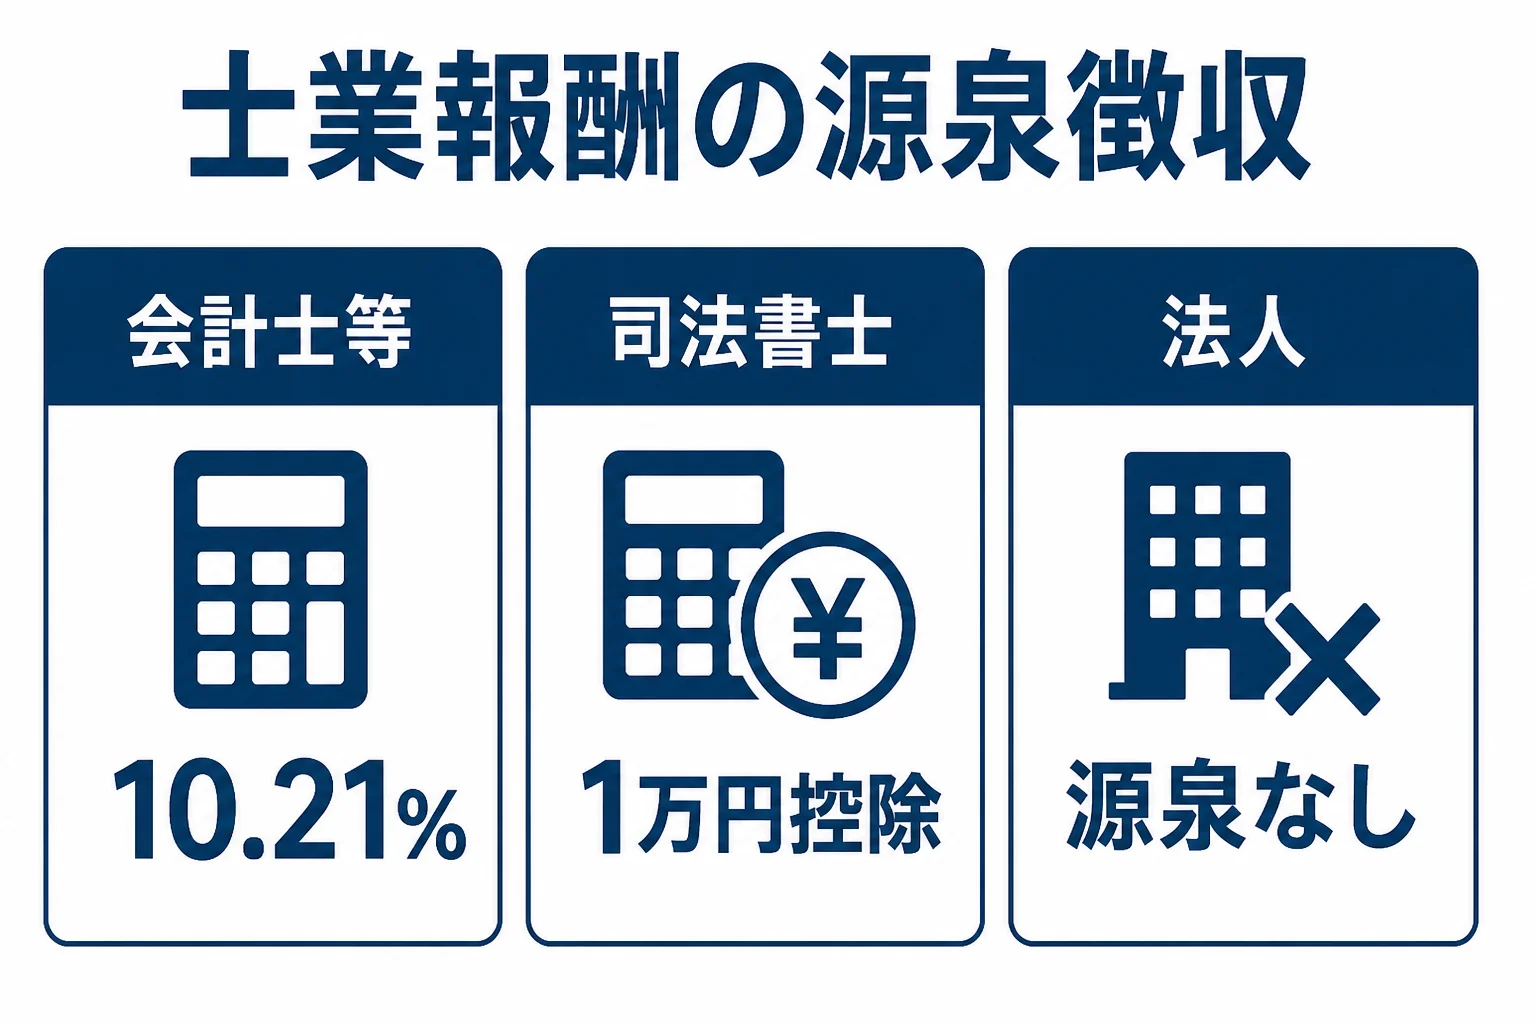
弁護士・公認会計士・税理士など特定の資格を持つ個人に報酬を払う時は、支払う側が源泉徴収をします。税額は支払金額が100万円以下なら10.21%、100万円を超える部分は20.42%です。司法書士・土地家屋調査士・海事代理士は計算方法が別で、1回の支払額から1万円を引いた残りに10.21%をかけます。
源泉徴収というと、従業員の給料から天引きするイメージが強いですよね。
実は、国税庁は報酬・料金の中にも源泉徴収が必要なものを定めていて、その中に「弁護士、公認会計士、司法書士等の特定の資格を持つ人などに支払う報酬・料金」が入っています。
つまり、顧問税理士に払う毎月の顧問料や、決算の時に払う決算料も、相手が個人の税理士なら源泉徴収の対象になるんです。
例えばこんな会話が、経理の現場ではよくあります。
「税理士さんの請求書、そのまま全額振り込んでいいですか?」
「ちょっと待って。個人事務所だから、源泉を引いた額を振り込むんだよ」
差し引いたお金は支払った側が預かっている形になり、原則として支払った月の翌月10日までに納めます。給与の支給人員が常時10人未満で納期の特例を受けている場合は、1月から6月分を7月10日、7月から12月分を翌年1月20日にまとめて納められます。
会計士や税理士に払う時の計算方法は?
ここが気になるところですよね。
国税庁のタックスアンサーでは、弁護士や税理士等に払う報酬の源泉徴収税額を、支払金額で次のように分けています。
| 支払金額(A) | 源泉徴収する税額 |
|---|---|
| 100万円以下 | A×10.21% |
| 100万円超 | (A-100万円)×20.42%+102,100円 |
求めた税額に1円未満の端数が出たら切り捨てます。
国税庁が示している具体例では、150万円の弁護士報酬を払う場合、(150万円-100万円)×20.42%+102,100円で、源泉徴収する額は204,200円です。
公認会計士に監査やコンサルの報酬を払う時も、同じ計算になります。
毎月の顧問料ならどうなる?
例えば、個人の税理士に毎月の顧問料として報酬30,000円と消費税等を払うケースです。
請求書で報酬と消費税等の額がはっきり分けて書かれていれば、報酬の30,000円だけを源泉徴収の対象にして差し支えありません。この場合、30,000円×10.21%で3,063円を差し引いて振り込みます。
分けて書かれていない時は、原則として消費税等を含めた金額が対象になります。インボイス制度が始まった後も、この扱いは変わっていません。
『消費税込みで計算しちゃってた…』という方は、請求書の書き方を一度見直してみてください。
謝金や日当、交通費は含まれる?
謝金・調査費・日当・旅費などの名目で払うお金も、源泉徴収の対象になる報酬に含まれます。
ただし、支払う側が交通機関やホテルに直接払った交通費や宿泊費で、通常必要な範囲のものは含めなくてもよいとされています。
司法書士への報酬は計算方法が違う
実は、同じ士業でも司法書士だけは計算の仕方が違うんです。
国税庁のタックスアンサーでは、司法書士・土地家屋調査士・海事代理士を「司法書士等」とまとめ、同じ人に1回に支払う金額から10,000円を引いた残りに10.21%をかけると定めています。
国税庁の例では、1件の委託契約で50,000円を払う場合、(5万円-1万円)×10.21%で4,084円です。
| 支払う相手 | 計算方法 | 注意しておきたい所 |
|---|---|---|
| 弁護士・公認会計士・税理士など | 100万円以下は10.21%、超える部分は20.42% | 消費税等が分けて書かれていれば報酬部分だけで計算できる |
| 司法書士・土地家屋調査士・海事代理士 | 1回の支払額から1万円を引いて10.21% | 登録免許税などに充てるお金は源泉徴収しない |
| 税理士法人・監査法人などの法人 | 源泉徴収しない | 支払調書の提出が必要な場合はある |
会社の登記を頼んだ時に、司法書士へ登録免許税の分も含めて払うことがありますよね。国等に納めるための登録免許税や手数料に充てると明らかなお金は、源泉徴収する必要はありません。
源泉徴収しなくていいのはどんな時?
『うちは小さい個人事業だから関係ないよね』と思った方もいるかもしれません。
ここが大事なところです。
国税庁は、報酬を払う人が個人で、給与の支払いをしていない場合や、常時2人以下の家事使用人だけに給与を払っている場合は、源泉徴収の必要はないとしています。
逆に言えば、従業員を1人でも雇って給与を払っている個人事業主は、税理士に払う報酬から源泉徴収が必要です。青色専従者給与を払っている場合も含まれます。
- 支払う相手は個人の士業か(税理士法人・監査法人などの法人なら原則として不要)
- 自分は給与を払っている事業者か(会社なら該当)
- 個人事業主で給与を払っていないなら不要
- 請求書で報酬と消費税等が分けて書かれているか
- 相手が司法書士・土地家屋調査士・海事代理士なら1万円を引いて計算する
相手が法人の場合、内国法人への報酬で源泉徴収の対象になるのは馬主である法人に払う競馬の賞金などに限られています。そのため、税理士法人や監査法人への報酬は、原則として源泉徴収しません。
請求書に「税理士法人」と書かれているかどうかで、まず見分けてみてください。
詳しくは税理士報酬で源泉徴収しない場合の見分け方でも解説しています。
会計士や税理士に出す「源泉徴収票」は必要?
『会計士さんに源泉徴収票を渡さないといけないの?』という疑問もよく聞きますよね。
士業への報酬で税務署に出すのは、給与の源泉徴収票ではなく「報酬、料金、契約金及び賞金の支払調書」です。
国税庁によると、弁護士や税理士等への報酬は、同じ人へのその年中の支払額の合計が50,000円を超えると提出の対象になります。提出期限は、支払いが確定した年の翌年1月31日です。
法人に払った報酬で源泉徴収しなかったものでも、提出範囲に当たれば支払調書は提出が必要です。
税務署に出す支払調書には相手のマイナンバーか法人番号を書きます。一方、写しを相手に渡す時はマイナンバーを書いて渡すことはできません。
この辺りの書類の作り方は、源泉徴収票や支払調書の作成を税理士に頼む方法もあわせて見てみてください。
税理士の顧問料そのものの決まり方は、顧問料相場の記事で紹介しています。
従業員が増えて、給与の源泉と士業の報酬の源泉を毎月自分で計算するのが負担になってきた。支払調書や法定調書の準備に毎年1月が追われてしまう。そんな状況なら、源泉の計算から納付までまとめて見てくれる顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
個人の税理士に払う顧問料は、毎月源泉徴収が必要ですか?
給与を払っている事業者や会社が個人の税理士に顧問料を払う場合は、払うたびに源泉徴収をします。税理士法人に払う場合は原則として源泉徴収しません。自分が当てはまるかの判断は税理士に確認してみてください。
公認会計士への報酬も税理士と同じ計算ですか?
同じです。支払金額が100万円以下なら10.21%、100万円を超える部分は20.42%で計算します。相手が監査法人などの法人なら、原則として源泉徴収はしません。
源泉徴収した税金はいつまでに納めますか?
原則として支払った月の翌月10日までです。納期の特例を受けていれば、1月から6月分は7月10日、7月から12月分は翌年1月20日にまとめて納められます。
まとめ
- 弁護士・公認会計士・税理士など個人の士業への報酬は、支払う側が源泉徴収する
- 100万円以下は10.21%、超える部分は20.42%で計算する
- 司法書士・土地家屋調査士・海事代理士は1回の支払額から1万円を引いて10.21%
- 給与を払っていない個人事業主や、法人への報酬は原則として源泉徴収しない
- 年間50,000円を超える報酬は翌年1月31日までに支払調書を出す
参考: 国税庁 No.2798 弁護士や税理士等に支払う報酬・料金 / 国税庁 No.2801 司法書士等に支払う報酬・料金 / 国税庁 No.2793 報酬・料金等の源泉徴収義務者 / 国税庁 No.7431 報酬、料金、契約金及び賞金の支払調書