当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
顧問税理士から初めて請求書が届いて、『源泉徴収って、うちが差し引くの?』と手が止まった。そんな経営者の方も多いはずです。
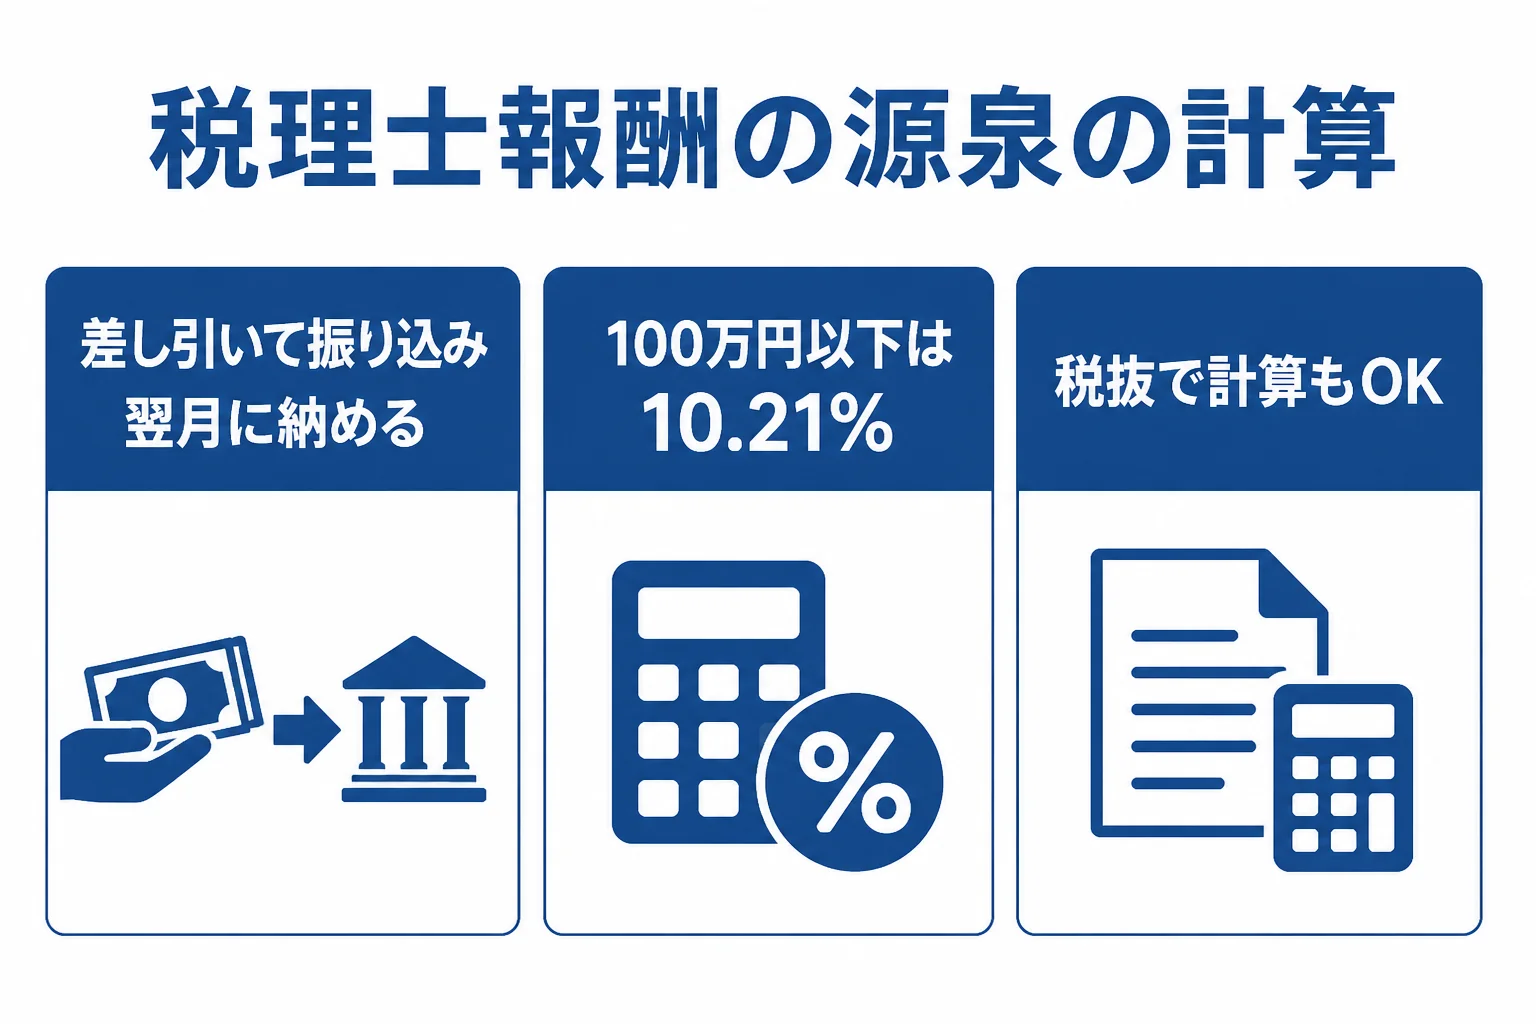
結論から言うと、会社や従業員のいる個人事業主が、個人の税理士に報酬を払う時は、原則として源泉徴収が必要です。計算は支払金額に10.21%を掛けるのが基本です。
この記事を読めば、税理士報酬の源泉の計算、源泉徴収しないケース、払った後の手続きまで一通り分かります。
税理士報酬は源泉徴収が必要?
会社や、給与を払っていて源泉徴収義務のある個人事業主が、個人の税理士に顧問料や決算料を払う時は源泉徴収が必要です。支払金額が100万円以下なら10.21%、100万円を超えるなら「(支払金額マイナス100万円)×20.42%+102,100円」で計算します。相手が税理士法人なら源泉徴収はしません。
源泉徴収とは、支払う側が報酬から所得税を差し引いて、本人の代わりに国へ納める仕組みです。給与から天引きするのと同じ考え方ですね。
国税庁の弁護士や税理士等に支払う報酬・料金では、弁護士や税理士などへの報酬が源泉徴収の対象として案内されています。
ここで差し引く税は、所得税と復興特別所得税を合わせたものです。だから税率が10%ではなく、10.21%という少し半端な数字になっているんです。
『顧問料って毎月払うものだけど、毎回差し引くの?』と思いますよね。はい、毎月の顧問料も、年1回の決算料も、払うたびに差し引きます。
誰が源泉徴収するのかを先に確認
源泉徴収をするのは「源泉徴収義務者」にあたる支払者です。会社(法人)は、ここに当てはまります。
個人事業主の場合は、従業員に給与を払っているかどうかで変わります。この点はあとの章でくわしく見ていきますね。
税理士報酬の源泉の計算方法
ここが大事なところです。計算式は、1回に払う金額が100万円以下か、100万円を超えるかで分かれます。
| 支払金額 | 源泉徴収する税額の計算式 |
|---|---|
| 100万円以下 | 支払金額×10.21% |
| 100万円超 | (支払金額マイナス100万円)×20.42%+102,100円 |
顧問料や決算料は、多くの場合100万円以下に収まります。普段は「10.21%を掛ける」と覚えておけば足りることがほとんどです。
例1:年商2,000万円の会社が顧問料と決算料を払う
例えば、年商2,000万円の会社が、個人の税理士と顧問契約を結んでいるケースで考えてみます。
顧問料の目安は、税理士ドットコムが示す法人の表で、年間売上1,000万〜3,000万円未満なら毎月30,000円〜、決算料が120,000円〜です。ここではこの金額で計算してみますね。
| 支払う報酬 | 報酬額(税抜) | 源泉徴収する税額 |
|---|---|---|
| 毎月の顧問料 | 30,000円 | 3,063円 |
| 決算料 | 120,000円 | 12,252円 |
毎月の顧問料は、30,000円×10.21%で3,063円です。税理士には、ここから差し引いた額に消費税を足して振り込みます。
決算料は、120,000円×10.21%で12,252円になります。どちらも100万円以下なので、10.21%だけで計算できます。
例2:1回の支払いが100万円を超えるケース
例えば、税務調査の対応や組織再編の相談などで、まとまった報酬を一度に払うことがあるかもしれません。仮に報酬が120万円だったとします。
この場合は、100万円を超えた20万円の部分に20.42%を掛けます。20万円×20.42%で40,840円です。
そこに102,100円を足して、源泉徴収する税額は142,940円になります。
『100万円を超えたら全額に20.42%?』と勘違いしやすいところです。20.42%が掛かるのは、超えた部分だけなんです。
消費税込みと税抜、どちらで計算する?
源泉の計算で特に迷いやすいのが、消費税の扱いですよね。
国税庁は、請求書等で報酬の額と消費税等の額がはっきり分けて書かれていれば、報酬の額だけを源泉徴収の対象にして差し支えないと案内しています。
| 請求書の書き方 | 10.21%を掛ける金額 |
|---|---|
| 報酬と消費税を分けて書いている | 報酬の額(税抜の額)でよい |
| 消費税込みの総額だけを書いている | 消費税を含めた支払金額 |
つまり、請求書の書き方で計算のもとが変わります。税抜で計算したいなら、報酬と消費税を分けた請求書をもらっておきましょう。
振り込む金額の出し方
税抜で計算する時の流れは、次の順番になります。
- 請求書で、報酬の額と消費税の額が分かれているか確認する
- 報酬の額に10.21%を掛けて、源泉徴収する税額を出す
- 報酬の額と消費税の額を足した合計から、源泉徴収する税額を引く
- 差し引いた額を税理士に振り込み、差し引いた税は国に納める
最近は、税理士の側で「源泉徴収後のお振込額」まで請求書に書いてくれることも多いです。その場合も、計算が合っているかは一度確かめておくと安心です。
顧問料だけに絞った計算の例は、顧問料の源泉徴収の計算方法でくわしく紹介しています。
源泉徴収しないのはどんな時?
『うちは個人事業主だけど、差し引かなくていいの?』という方もいますよね。源泉徴収しないケースは、大きく2つあります。
| ケース | 源泉徴収 | 理由 |
|---|---|---|
| 税理士法人に払う | しない | 法人への支払いで源泉徴収が必要なのは、馬主である法人に払う競馬の賞金だけ |
| 給与を払っていない個人事業主が払う | しない | 給与の源泉徴収義務がある個人以外の個人は、報酬の源泉徴収が不要 |
| 会社員が自分の確定申告を頼む | しない | 同上(給与をもらう側の立場) |
| 会社が個人の税理士に払う | する | 源泉徴収義務者にあたる |
| 従業員のいる個人事業主が個人の税理士に払う | する | 給与の源泉徴収義務がある |
相手が税理士法人なら源泉徴収しない
国税庁の源泉徴収が必要な報酬・料金等とはでは、源泉徴収が必要な範囲は、受け取る人が個人か法人かで違うと案内しています。
法人に払う場合で対象になっているのは、馬主である法人に払う競馬の賞金です。税理士法人への顧問料は、ここに入りません。
例えば、こんなやり取りがよくあります。
「請求書の名前が『税理士法人』になっていますが、源泉は引きますか」
「法人宛てなので、源泉徴収はしなくて大丈夫ですよ」
見分けるコツは、請求書や契約書の名義です。「〇〇税理士事務所」は個人の税理士、「税理士法人〇〇」は法人のことが多いです。迷ったら、相手に直接聞いてみてください。
給与を払っていない個人事業主も源泉徴収しない
国税庁の源泉徴収義務者とはでは、給与の源泉徴収義務がある個人以外の個人が払う弁護士報酬などは、源泉徴収をする必要はないとしています。
ひとりで事業をしていて、誰にも給与を払っていない個人事業主なら、税理士報酬から差し引く必要はありません。会社員が自分の確定申告を税理士に頼む場合も同じです。
一方で、パートを1人でも雇って給与を払っていれば、源泉徴収義務者になります。その時は税理士報酬も源泉徴収の対象です。
税理士法人と個人の違いや、従業員を雇い始めた時の扱いは、税理士報酬で源泉徴収しない場合とは?で深掘りしています。
差し引いた税はいつ・どう納める?
源泉徴収は、差し引いて終わりではありません。差し引いた税を、期限までに国へ納めるところまでが支払者の役目なんです。
原則は翌月10日まで
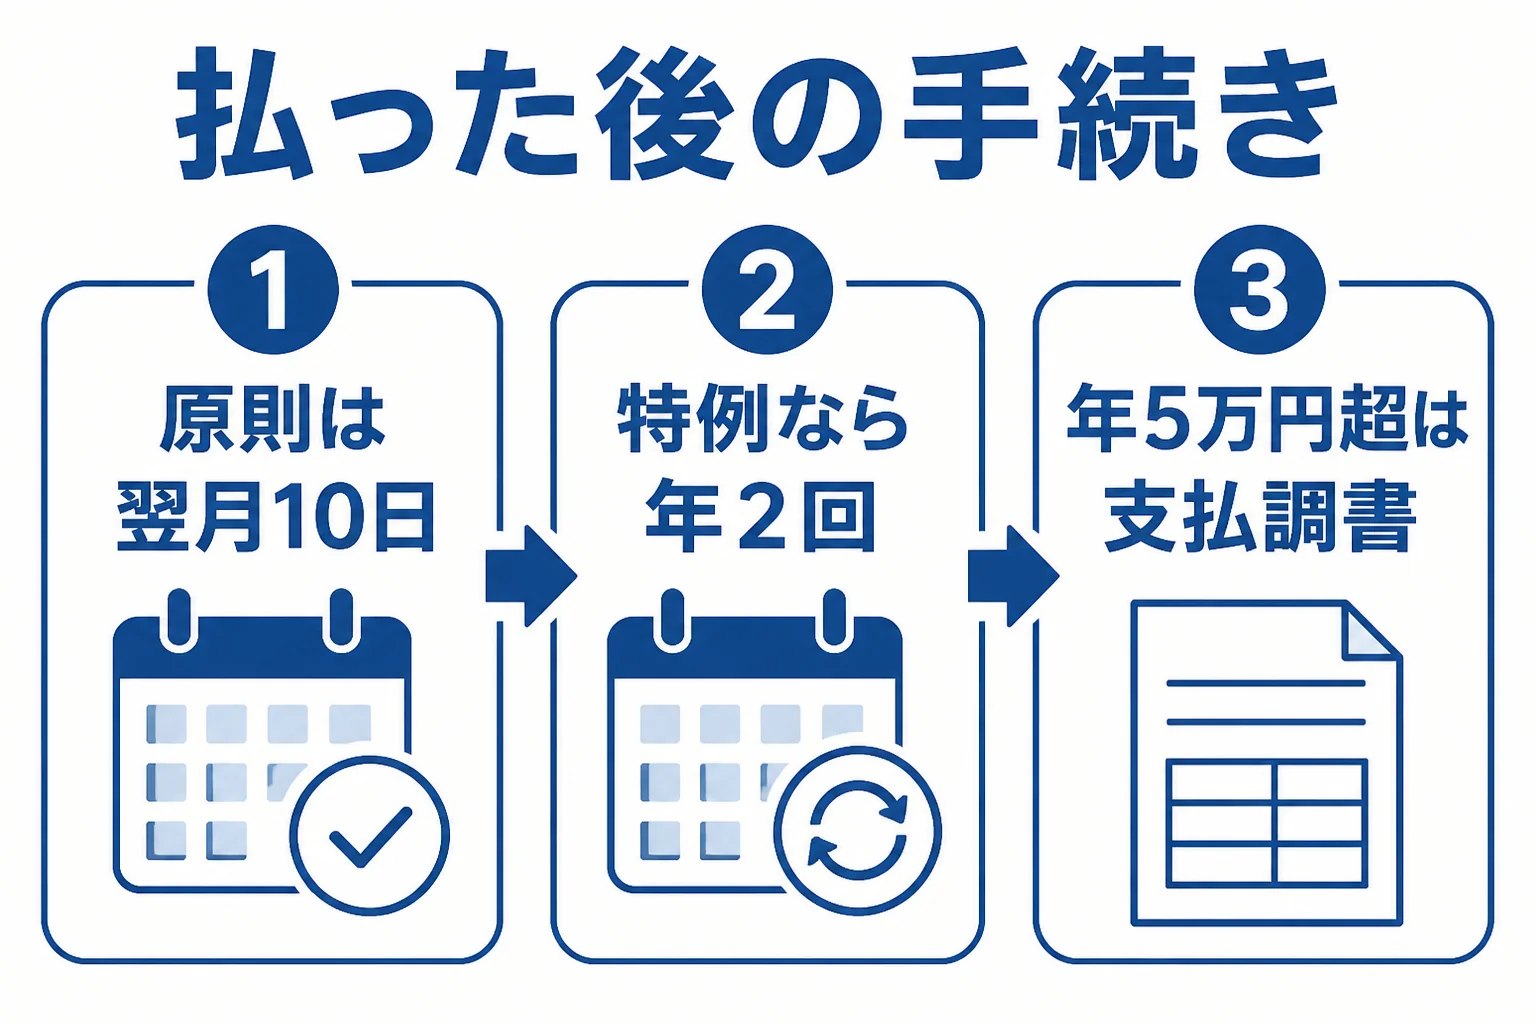
源泉所得税の納付期限は、原則として支払った月の翌月10日までです。例えば、10月25日に顧問料を払ったなら、11月10日までに納めます。
納期の特例なら年2回にまとめられる
給与を払う人が常時10人未満なら、納期の特例を使えます。1〜6月分は7月10日、7〜12月分は翌年1月20日までにまとめて納める形です。
国税庁の源泉所得税の納付期限と納期の特例では、この特例の対象に、給与や退職金のほか、税理士・弁護士・司法書士などの一定の報酬から差し引いた税も含まれると案内しています。
つまり、特例の承認を受けていれば、毎月の顧問料の源泉も半年分まとめて納められます。特例を受けるには「源泉所得税の納期の特例の承認に関する申請書」の提出が要ります。
| 納め方 | 納付期限 | 当てはまる会社 |
|---|---|---|
| 原則(毎月納付) | 支払った月の翌月10日 | 特例を使っていない会社 |
| 納期の特例 | 1〜6月分は7月10日、7〜12月分は翌年1月20日 | 給与を払う人が常時10人未満で、承認を受けた会社 |
所得税徴収高計算書の書き方はどう覚える?
納付の時に使う納付書が「所得税徴収高計算書」です。納期の特例を受けているかどうかで、使う計算書の種類が変わります。
『どの欄に税理士報酬を書けばいいの?』と迷う方も多いはずです。初めて書く時は、顧問税理士に記入例を見せてもらうのが早いですよ。e-Taxで納める方法も相談できます。
納付を忘れると、延滞税などがかかることがあります。カレンダーに納付日を入れておきましょう。
年が明けたら支払調書も忘れずに
税理士報酬を払ったら、年明けにもう一つ手続きがあります。「報酬、料金、契約金及び賞金の支払調書」の提出です。
国税庁の報酬、料金、契約金及び賞金の支払調書では、税理士等への報酬は、同じ相手へのその年の支払合計が50,000円を超える場合に提出が必要と案内されています。
提出期限は、支払いが確定した年の翌年1月31日までです。
ここで見落としやすい点があります。法人に払った報酬で、源泉徴収の対象にならないものでも、提出範囲に当てはまれば支払調書の提出は必要とされています。
『税理士法人だから源泉はなし、だから書類も何もなし』とはならないんです。
| 相手 | 源泉徴収 | 支払調書(年5万円超なら) |
|---|---|---|
| 個人の税理士 | する | 提出する |
| 税理士法人 | しない | 提出する |
例1の会社なら、顧問料30,000円の12か月分と決算料120,000円で、年間の支払いは480,000円です。50,000円を超えるので、支払調書を出すことになります。
源泉徴収票との違いや、書類の作成を税理士に頼む方法は、源泉徴収票の作成を税理士に頼む方法でまとめています。
未払の税理士報酬はどう扱う?
決算期末をまたいで、決算料をまだ払っていない。そんな時に『源泉はいつ引くの?』と迷いますよね。
源泉徴収は、実際に報酬を払う時に差し引くのが基本です。期末に未払として計上していても、差し引くのは支払った時になります。
ただ、未払報酬の帳簿の付け方や、決算書での見せ方は会社ごとに事情が違います。判断は顧問税理士に確認してみてください。
支払う前に確認しておきたいこと
税理士報酬の源泉で迷わないために、契約の時点で次の点を確かめておくと楽です。
- 相手が個人の税理士か、税理士法人か
- 請求書で報酬の額と消費税の額を分けて書いてもらえるか
- 請求書に源泉徴収後の振込額まで書いてもらえるか
- 納期の特例を使うかどうか、その申請も頼めるか
- 年明けの支払調書の作成まで任せられるか
顧問料そのものの決まり方は、税理士の顧問料相場で紹介しています。
源泉の計算や納付が毎月の負担になっている、納期の特例を使えているか分からない。そんな状況なら、源泉や給与まで含めて見てくれる顧問税理士を探すと、毎月の手続きがぐっと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
税理士報酬の源泉徴収は、消費税込みの金額で計算しますか?
請求書で報酬の額と消費税等の額が分けて書かれていれば、報酬の額だけで計算して差し支えないとされています。総額しか書かれていない時は、消費税を含めた支払金額で計算します。
税理士法人に払う顧問料も源泉徴収が必要ですか?
必要ありません。法人に払う報酬で源泉徴収が必要なのは、馬主である法人に払う競馬の賞金です。ただし、年間の支払合計が5万円を超えれば支払調書の提出は必要です。
従業員のいない個人事業主ですが、税理士報酬から源泉徴収しますか?
給与を払っておらず、給与の源泉徴収義務がない個人なら、税理士報酬の源泉徴収は不要です。人を雇って給与を払い始めたら対象になるので、その時に税理士へ確認してみてください。
源泉徴収した税を納め忘れたらどうなりますか?
納付期限を過ぎると延滞税などがかかることがあります。気づいた時点で早めに納め、どう対応するかは税理士か税務署に相談してみてください。
顧問税理士が計算してくれるなら、自分で覚えなくてもいいですか?
請求書に振込額まで書いてくれる事務所なら、毎回の計算はほとんど要りません。ただ、源泉を差し引いて納める義務は支払う側にあるので、仕組みだけは押さえておくと安心です。
まとめ
- 会社や源泉徴収義務のある個人事業主が個人の税理士に払う報酬は源泉徴収が必要
- 100万円以下は10.21%、100万円超は(支払金額マイナス100万円)×20.42%+102,100円
- 報酬と消費税を分けた請求書なら、報酬の額だけで計算してよい
- 税理士法人への支払い、給与を払っていない個人の支払いは源泉徴収しない
- 納付は原則翌月10日まで、常時10人未満なら納期の特例も使える
- 年間5万円超なら、税理士法人宛てでも支払調書の提出が必要