当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
利益が出そうな期に、新しい機械やパソコンを買えば節税になると聞いた。でも、買ったお金がそのまま全部経費になるのか分からない、という経営者の方も多いはずです。
結論から言うと、設備投資は買う物の金額と使える特例で、経費になる時期が大きく変わります。この記事を読めば、主な特例と、買う前に税理士へ確かめておきたい点が分かります。
法人の設備投資は節税になる?
設備を買っても、原則は耐用年数に応じて少しずつ経費(減価償却)にします。ただ、金額が小さい資産をまとめて経費にできる特例や、一定の機械を買った時の特別償却・税額控除があります。どれが使えるかは買う前に決まる部分が多いので、発注前に税理士に確認しておくのが安心です。
『100万円の機械を買えば、今期の利益が100万円減るんでしょ?』と思いますよね。
実は、ここがよくある勘違いなんです。法人が買った機械や設備は、使える年数にわたって少しずつ費用にしていくのが基本です。
つまり、買った期に経費になるのはその一部だけ。現金は出ていくのに税金はあまり減らない、ということも起こります。
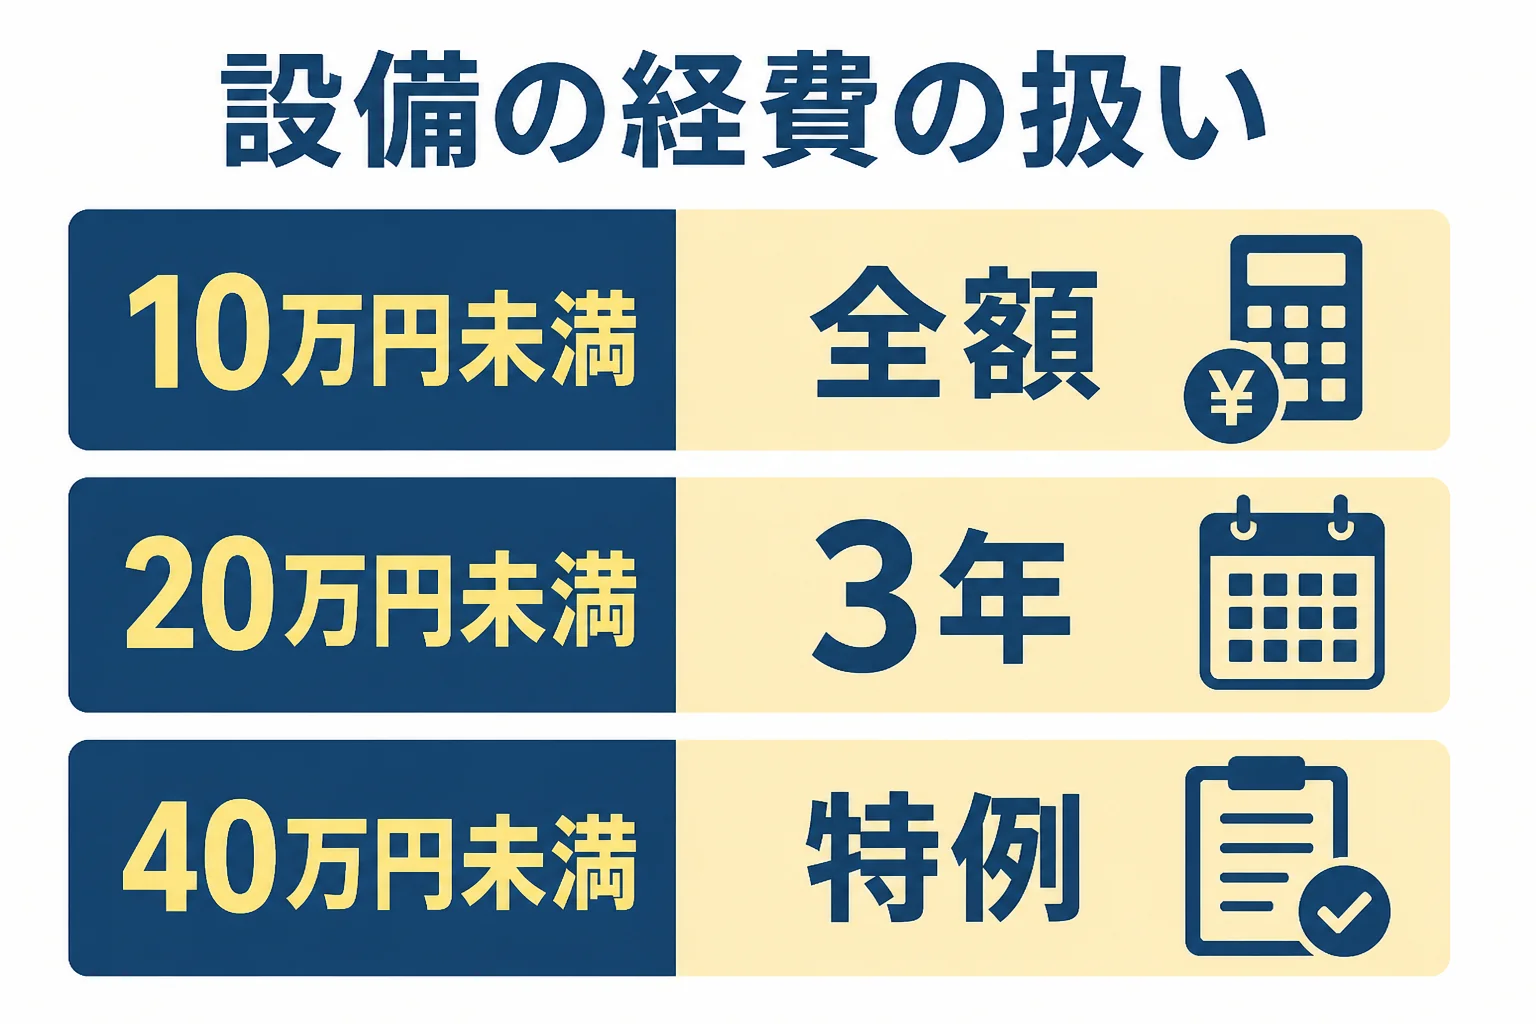
金額で変わる設備投資の経費の扱い
『パソコン1台くらいなら、すぐ経費になるよね?』という方もいるはずです。まずは、買う物の金額でどう扱いが変わるかを見てみましょう。国税庁の案内(令和8年4月1日現在法令等)をもとにまとめました。
| 取得価額の目安 | 扱い | 主な条件 |
|---|---|---|
| 10万円未満 | 買った期に全額を損金にできる | 通常1単位として取引される単位ごとに判定 |
| 20万円未満 | まとめて3年間で均等に償却できる(一括償却資産) | 選択して適用 |
| 40万円未満 | 全額を損金にできる(少額減価償却資産の特例) | 青色申告の中小企業者等・年間合計300万円まで |
| それ以上 | 耐用年数に応じて減価償却 | 一定の機械等は特別償却や税額控除の対象 |
少額減価償却資産の特例は、青色申告をしている中小企業者等で、常時使用する従業員が400人以下などの条件があります。確定申告書に明細書(別表16(7))を付けて申告することも必要です。
国税庁の案内では、令和8年度の改正で上限が30万円未満から40万円未満に引き上げられたとされています。取得した時期で基準が変わることもあるので、買う日付と合わせて確認しておきましょう。詳しくは国税庁の少額減価償却資産の特例の案内で確認できます。
例えば、年商3,000万円の小さな印刷会社が、1台35万円のパソコンを数台買うケース。この特例が使えれば、年間合計300万円までは買った期の損金にできます。
大きな機械を買う時に使える特例
もっと大きな機械やソフトウェアを買う時は、特別償却や税額控除の特例が候補になります。
ひとつは中小企業投資促進税制です。青色申告の中小企業者が新品の機械装置などを取得して指定事業に使うと、基準取得価額の30%の特別償却か、7%の税額控除を選べます。
ただし、税額控除を選べるのは資本金3,000万円以下の法人です。機械装置なら160万円以上、ソフトウェアなら70万円以上といった金額の基準もあります。
期限は令和9年3月31日までに取得して事業に使った物です。内容は国税庁の中小企業投資促進税制の案内にまとまっています。
もうひとつが中小企業経営強化税制です。中小企業等経営強化法の認定を受けることが前提で、取得価額から普通償却限度額を引いた額まで特別償却するか、取得価額の7%(一定の場合は10%)の税額控除を選べます。
『じゃあ、買ってから申請すればいいよね?』と考えたくなります。ただ、計画の認定や証明書の準備が必要で、順番を間違えると使えないことも。発注する前に、顧問税理士や認定経営革新等支援機関に相談しておきましょう。
- 買う物の取得価額が、どの金額の区分に入るか
- 自社が青色申告の中小企業者等の条件を満たしているか
- 新品かどうか、指定事業に使う物か
- 経営強化税制を使うなら、計画の認定と取得の順番
- 今期の利益の見込みと、特別償却と税額控除のどちらが合うか
税理士との会話は、例えばこんな感じです。
「来月、200万円の機械を買う予定です。使える特例はありますか?」
「新品で指定事業に使うなら候補があります。見積書と、今期の利益の見込みを見せてください」
特別償却で今期の利益を大きく減らすと、翌期以降の償却費は少なくなります。今期だけでなく数年分の利益を見て決めたいところです。黒字の期の考え方は法人が黒字の時の節税対策でも解説しています。
設備投資の時期や金額を相談しながら決めたい、今期の利益の見込みを決算前に知りたい。そんな状況なら、決算前から相談できる顧問税理士を探しておくと楽です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
他の節税策もまとめて知りたい方は節税の税理士に相談する前に知りたい頼める対策も読んでみてください。
よくある質問
中古の機械でも特例は使えますか?
中小企業投資促進税制は新品の機械装置などが対象です。少額減価償却資産の特例は金額などの条件で判断します。買う前に税理士に確認しておきましょう。
節税のために必要ない設備を買ってもよいですか?
現金が出ていくわりに、減る税金はその一部です。使わない物を買うと手元の資金が減るだけになりがちなので、事業に必要な物かどうかを先に考えてみてください。
特別償却と税額控除はどちらがよいですか?
同じ資産で両方は使えず、どちらか一方を選びます。今期と翌期以降の利益の見込みで向き不向きが変わるので、判断は税理士に確認を。
まとめ
- 設備は原則、耐用年数に応じて少しずつ経費にする
- 10万円未満・20万円未満・40万円未満で扱いが変わる
- 大きな機械は投資促進税制や経営強化税制が候補
- 特例は買う前に条件や順番を確かめておくのが大事