当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
自宅の空き部屋で民泊を始めてみたら、思ったより予約が入った。そこで『これって雑所得?事業所得?』と手が止まっている方は多いはずです。
結論から言うと、民泊の所得は原則として雑所得で、事業として行っていることが明らかな場合は事業所得になります。この記事を読めば、区分の考え方と、税理士に相談したほうがよい場面が分かります。
民泊の所得は雑所得?事業所得?
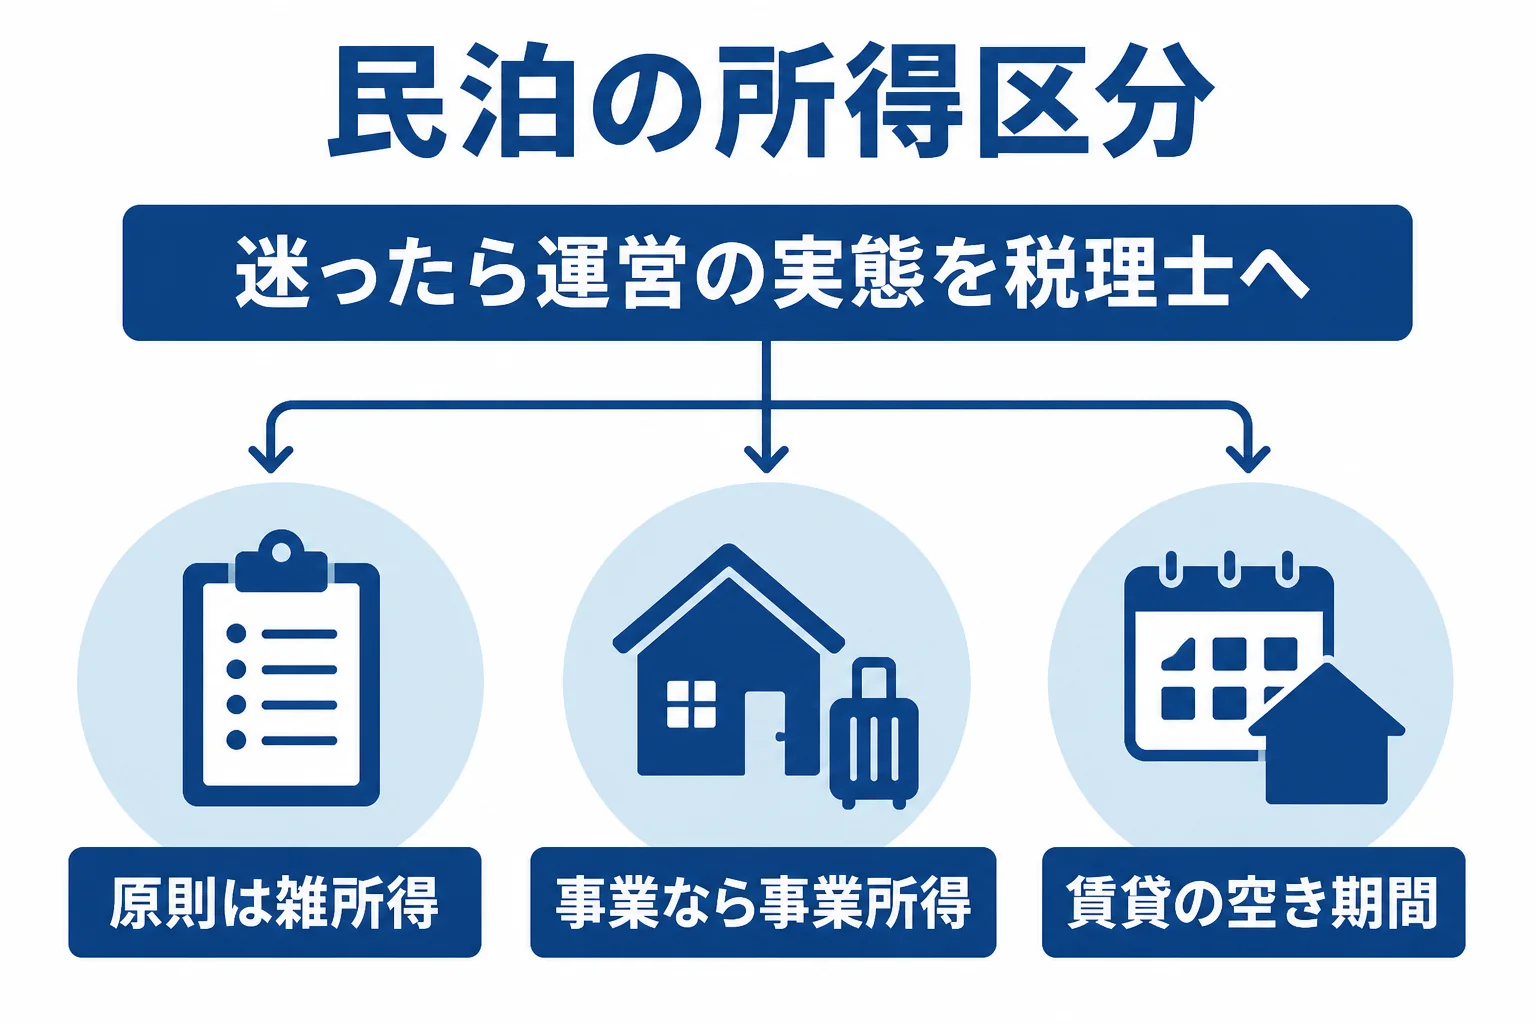
国税庁の案内では、自分が住む住宅を使った住宅宿泊事業(民泊)の所得は、原則として雑所得です。ただし、民泊の所得で生計を立てているなど、事業として行っていることが明らかな場合は事業所得になります。どちらに当たるかで申告の仕方が変わるので、迷ったら規模や収入の状況を伝えて税理士に相談してみてください。
国税庁は、民泊の課税関係をまとめたFAQを出しています。住宅宿泊事業法に規定する住宅宿泊事業により生じる所得の課税関係等について(国税庁)
雑所得が原則になる理由は、民泊が一般的な部屋の貸し付けとは違うからです。宿泊料には部屋代のほかに、寝具やクリーニング、清掃、日用品などのサービスの対価が含まれています。
また、使える家屋が限られ、宿泊日数にも制限があります。こうした性質や規模から、原則は雑所得と考えられているんです。
所得区分で結論が分かれる場面
『じゃあ自分はどれなの?』という方のために、FAQの内容をもとに場面ごとの目安を表にしました。
| あなたの状況 | 所得区分の目安 |
|---|---|
| 自宅の一部や空き部屋で民泊をしている | 原則として雑所得 |
| 民泊の所得で生計を立てていて、事業として行っていることが明らか | 事業所得 |
| 不動産賃貸業をしていて、次の入居者が決まるまでの間だけ民泊にしている | 不動産所得に含めても差し支えない |
ここが大事なところです。「事業として明らか」かどうかは、規模や期間、生活の中心になっているかなどで変わります。
例えばこんな相談がよくあります。
「会社員をしながら、週末だけ空き部屋を貸しています。事業所得にできますか?」
「収入の規模や運営の仕方を見てからですが、原則は雑所得で考えることが多いですね」
自分で決めつけずに、運営の実態を税理士に見てもらいましょう。
相談する時は、物件の数、年間の宿泊の日数、民泊の収入が生活費のどれくらいを占めているかをメモしておくと話が早いです。管理を業者に任せているかどうかも伝えておきましょう。
民泊の必要経費はどう分ける?
国税庁のFAQでは、必要経費の例として次のようなものが挙げられています。
- 仲介業者に払う仲介手数料
- 管理業者に払う管理費用や広告宣伝費
- 水道光熱費や通信費
- 宿泊者用の日用品の購入費
- 民泊に使っている家屋の減価償却費や固定資産税
注意したいのは、自宅と兼ねている費用です。水道光熱費や固定資産税のように生活用と混ざる費用は、民泊に使った部分だけが経費になります。
分け方は、民泊に使っている部分の床面積の割合や、実際に泊めた日数をもとにするなど、合理的な方法で計算します。『全部経費にしていいと思っていた』という方は、一度見直してみてください。
宿泊料は、ホテルや旅館と同じく消費税の対象です。課税事業者に当たるかどうかは、売上の状況で変わります。
民泊で税理士に頼む時の目安
民泊の規模によって、頼み方は変わってきます。
- 民泊の収入が増え、雑所得か事業所得か判断に迷っている
- 自宅と兼ねている費用の分け方に自信がない
- 複数の物件で民泊をしていて、記帳が追いつかない
- 民泊に使った自宅を売ることを考えている
開業1年目で1部屋だけなら、確定申告だけのスポット依頼でも足りることがあります。物件が増える、法人化を考える段階なら、顧問契約にしておくと相談しやすいですよ。
近い業種の考え方はホテル・旅館の税理士の選び方、費用の目安は税理士の顧問料相場で確かめてみてください。
民泊の運営と帳簿を1人でこなすのは大変ですよね。物件を増やしたい、所得区分に迷っている、自宅の売却も考えている。そんな状況なら、民泊の申告に慣れた税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
民泊の収入が少なくても確定申告は必要ですか?
給与の収入があるか、ほかに所得があるかなどで必要かどうかが変わります。国税庁の確定申告の案内を確認したうえで、迷ったら税理士に相談してみてください。
民泊に使っていた自宅を売ったら、3,000万円の特別控除は使えますか?
国税庁のFAQでは、要件を満たせば居住用財産の3,000万円の特別控除の対象になるとされています。住んでいた期間や売る時期などの要件があるので、判断は税理士に確認しておきましょう。
家族に払う家賃は経費になりますか?
国税庁のFAQでは、生計を一にする配偶者その他の親族に払う地代家賃などは必要経費にできないとされています。家族との取引がある場合は、税理士に確認してみてください。
まとめ
- 民泊の所得は原則として雑所得、事業として明らかなら事業所得
- 賃貸の空き期間だけの民泊は、不動産所得に含めても差し支えない
- 自宅と兼ねる費用は、床面積や宿泊日数などで分けて経費にする
- 区分や経費の分け方に迷ったら、運営の実態を伝えて税理士に相談する