当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
毎月の顧問料を振り込もうとして、『この金額から源泉を引くんだっけ?』と迷った。そんな経験のある方も多いはずです。
結論から言うと、個人の税理士に払う顧問料は、会社なら毎月10.21%を差し引くのが基本です。ただ、相手や自分の立場によっては、源泉徴収しないケースもあります。
この記事では、顧問料の源泉の計算と、引くか引かないかの見分け方が分かります。
顧問料は源泉徴収が必要?
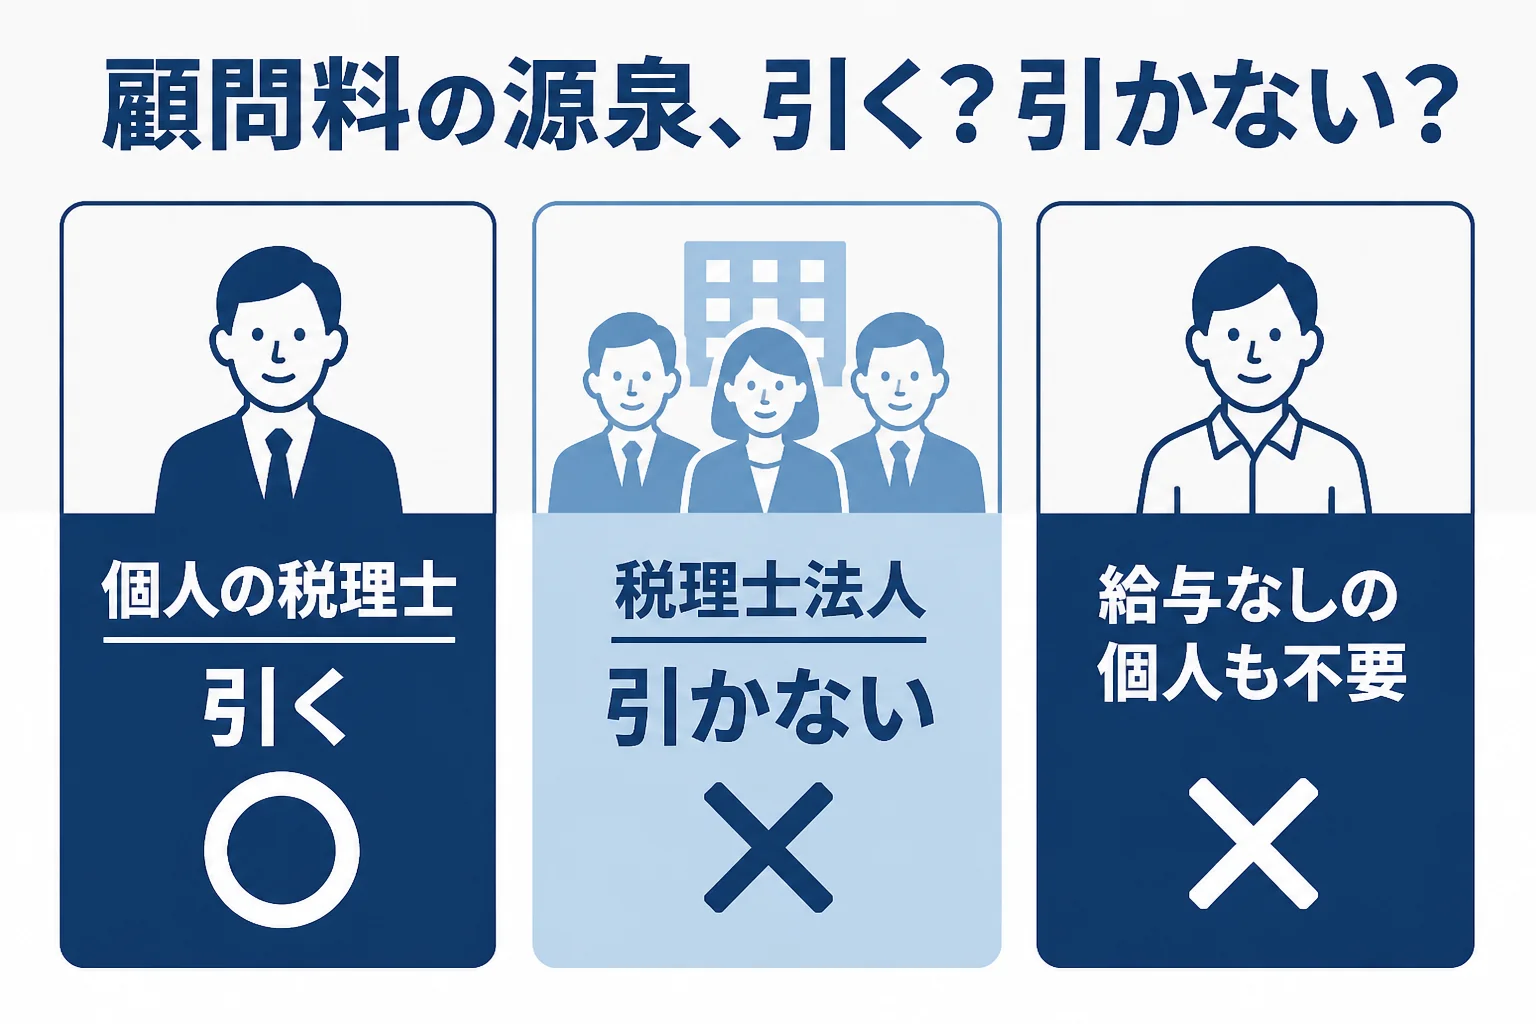
会社や、給与を払っている個人事業主が、個人の税理士に顧問料を払う時は源泉徴収が必要です。月額顧問料が100万円以下なら、顧問料×10.21%を差し引きます。相手が税理士法人の時と、給与を払っていない個人が払う時は源泉徴収しません。
源泉徴収は、支払う側が報酬から所得税を先に差し引いて、国に納める仕組みです。税理士への顧問料は、その対象になる報酬の一つなんです。
国税庁の弁護士や税理士等に支払う報酬・料金でも、税理士などへの報酬は源泉徴収の対象として案内されています。
「顧問料」という名前で決まるわけではない
ここで一つ注意があります。源泉徴収が必要かどうかは、「顧問料」という呼び名では決まりません。
国税庁の源泉徴収が必要な報酬・料金等とはでは、弁護士や公認会計士、司法書士など特定の資格を持つ人への報酬などが対象として挙げられています。
つまり、誰に、どんな仕事の対価として払うかで決まります。税理士以外の顧問への支払いで迷った時は、税理士に確認してみてください。
顧問料の源泉の計算方法
計算は、支払金額が100万円以下か、100万円を超えるかで分かれます。毎月の顧問料なら、ほとんどが10.21%の方に当てはまりますよね。
| 支払金額 | 源泉徴収する税額 |
|---|---|
| 100万円以下 | 支払金額×10.21% |
| 100万円超 | (支払金額マイナス100万円)×20.42%+102,100円 |
10.21%は、所得税と復興特別所得税を合わせた率です。
月額顧問料で計算してみる
税理士ドットコムが示す法人の顧問料の目安は、年間売上1,000万円未満で毎月25,000円〜、5,000万〜1億円未満で毎月40,000円〜です。
ここでは、月額の顧問料を税抜で計算してみますね。
| 月額顧問料(税抜) | 源泉徴収する税額 | 年間(12か月分)の源泉 |
|---|---|---|
| 20,000円 | 2,042円 | 24,504円 |
| 30,000円 | 3,063円 | 36,756円 |
| 40,000円 | 4,084円 | 49,008円 |
例えば、年商8,000万円の会社が月40,000円の顧問料を払うなら、毎月4,084円を差し引きます。
振り込むのは、顧問料に消費税を足した額から4,084円を引いた金額です。差し引いた4,084円は、会社が国に納めます。
消費税込みで計算するのはどんな時?
国税庁は、請求書等で報酬の額と消費税等の額がはっきり分けて書かれていれば、報酬の額だけを源泉徴収の対象にして差し支えないとしています。
逆に言うと、税込の総額しか書いていない請求書なら、消費税を含めた金額に10.21%を掛けることになります。
『毎月同じ請求書だから、気にしてなかった』という方もいますよね。一度、請求書の書き方を見直しておくと安心です。
源泉徴収しないケースの見分け方
ここが大事なところです。顧問料でも、次のケースでは源泉徴収をしません。
| こんな時 | 源泉徴収 |
|---|---|
| 請求書の名義が「税理士法人」 | しない |
| 自分が個人事業主で、誰にも給与を払っていない | しない |
| 会社員が個人で税理士に相談している | しない |
| 会社が「〇〇税理士事務所」(個人)に払う | する |
| 従業員のいる個人事業主が個人の税理士に払う | する |
相手が税理士法人の時
源泉徴収が必要な報酬の範囲は、受け取る人が個人か法人かで違います。法人に払う報酬で対象になっているのは、馬主である法人に払う競馬の賞金です。
なので、税理士法人に払う顧問料からは源泉徴収をしません。
顧問料を払う自分が個人の時
国税庁の源泉徴収義務者とはでは、給与の源泉徴収義務がある個人以外の個人が払う弁護士報酬などは、源泉徴収の必要がないとしています。
例えば、ひとりで仕事をしているフリーランスが顧問税理士に払う月額顧問料は、源泉徴収なしでそのまま払います。
例えば、こんなやり取りがよくあります。
「個人事業主ですが、顧問料から源泉は引きますか」
「従業員に給与を払っていなければ、引かずにそのままお振り込みください」
ただ、パートを雇って給与を払い始めると、扱いが変わります。くわしくは税理士報酬で源泉徴収しない場合とは?で解説しています。
差し引いた源泉所得税はどう納める?
差し引いた税は、原則として支払った月の翌月10日までに納めます。
給与を払う人が常時10人未満で、納期の特例の承認を受けていれば、半年分をまとめて納められます。1〜6月分は7月10日、7〜12月分は翌年1月20日が期限です。
『顧問料の源泉も特例でまとめられるの?』と気になりますよね。国税庁の源泉所得税の納付期限と納期の特例では、税理士などの一定の報酬から差し引いた税も特例の対象と案内されています。
顧問料の「源泉徴収票」は出す?
顧問料を払った相手に出すのは、源泉徴収票ではなく「報酬、料金、契約金及び賞金の支払調書」です。
国税庁の案内では、税理士等への報酬は、同じ相手への年間の支払合計が50,000円を超えると、翌年1月31日までに提出が必要です。
月20,000円の顧問料でも、年間で240,000円になります。顧問契約があれば、ほとんどの会社が提出の対象になるはずです。
税理士法人に払った顧問料も、源泉徴収はしなくても支払調書は必要とされています。書類の作り方は源泉徴収票の作成を税理士に頼む方法も参考にしてみてください。
- 請求書の名義は個人の税理士か、税理士法人か
- 自分(自社)は給与を払っている源泉徴収義務者か
- 報酬の額と消費税の額が分けて書かれているか
- 納期の特例の承認を受けているか
- 年明けの支払調書を誰が作るか
源泉の計算の全体像は、税理士報酬の源泉徴収の計算方法まとめで紹介しています。
毎月の源泉の計算や納付が負担になっている、今の顧問料が相場と比べて高いのか分からない。そんな時は、源泉や給与まで見てくれる顧問税理士を探してみると、毎月の作業がかなり楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
顧問料の源泉徴収は、毎月差し引くのですか?
はい、顧問料を払うたびに差し引きます。決算料などを別に払う時も、その都度計算します。
個人事業主ですが、顧問料から源泉徴収が必要ですか?
誰にも給与を払っていない個人なら不要です。従業員に給与を払っている場合は、源泉徴収義務者として個人の税理士への顧問料から差し引きます。
税理士法人に払う顧問料の源泉所得税は、どう計算しますか?
税理士法人への支払いは源泉徴収の対象ではないので、計算は要りません。年間の支払いが5万円を超えれば、支払調書の提出は必要です。
まとめ
- 個人の税理士への顧問料は、会社や給与を払う個人事業主なら源泉徴収が必要
- 100万円以下なら顧問料×10.21%を差し引く
- 報酬と消費税を分けた請求書なら税抜の額で計算してよい
- 税理士法人宛て、給与を払っていない個人の支払いは源泉徴収しない
- 相手に出すのは源泉徴収票ではなく支払調書(年5万円超)