当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
原稿料の明細を見て、『思ったより引かれているな』と感じたことはありませんか。
結論から言うと、ライターは源泉徴収された税金を正しく集計して確定申告すれば、払いすぎた分が戻ってくることが多い職業です。
この記事では、ライターが税理士に頼むべきタイミングと、還付を取りこぼさないための申告の考え方が分かります。
ライターに税理士は必要?自分で申告できる人との違い
取引先が少なく経費もシンプルなら、自分で申告しても問題ないことが多いです。取引先が多くて集計が大変、法人化を考えている、インボイスの扱いに迷うなら、税理士に任せると楽になります。
ライターの申告は、仕組み自体はそれほど複雑ではありません。
ただ、取引先が増えるほど「どこから、いくら源泉徴収されたか」の集計がぐっと面倒になるんです。
国税庁によると、原稿料は源泉徴収の対象で、支払金額が100万円以下なら10.21%が差し引かれます(出典: 国税庁 No.2795 原稿料や講演料等を支払ったとき)。
この差し引かれた税金は、あくまで前払いです。1年の所得から計算した税額より多く引かれていれば、確定申告で差額が戻ってきます。
自分の状況だと、どこまで頼むのがよいのでしょうか。目安を表にまとめました。
| 状況の例 | おすすめの頼み方 | 理由 |
|---|---|---|
| 取引先2〜3社・経費は書籍と通信費くらい | 自分で申告 | 集計も仕訳も少なく、会計ソフトで足りる |
| 取引先が10社以上・Web媒体と出版社が混在 | 確定申告だけスポット依頼 | 源泉徴収の有無が取引先ごとに違い、集計ミスが起きやすい |
| 売上が伸びて法人化や人の手配を考えている | 顧問契約 | 法人化の時期や外注ライターへの支払いまで相談できる |
例えば、年に数本の書籍原稿と数社のWeb記事を書いている個人ライターなら、まずは自分で申告してみる人が多いはずです。
一方、編集プロダクション的に他のライターへ発注し始めた段階なら、支払う側としての源泉徴収も出てきます。ここからは税理士に相談した方が安心です。
源泉徴収が多いライターが還付を取りこぼさないために
『引かれた税金って、全部自動で戻ってくるんじゃないの?』と思う方もいるかもしれません。
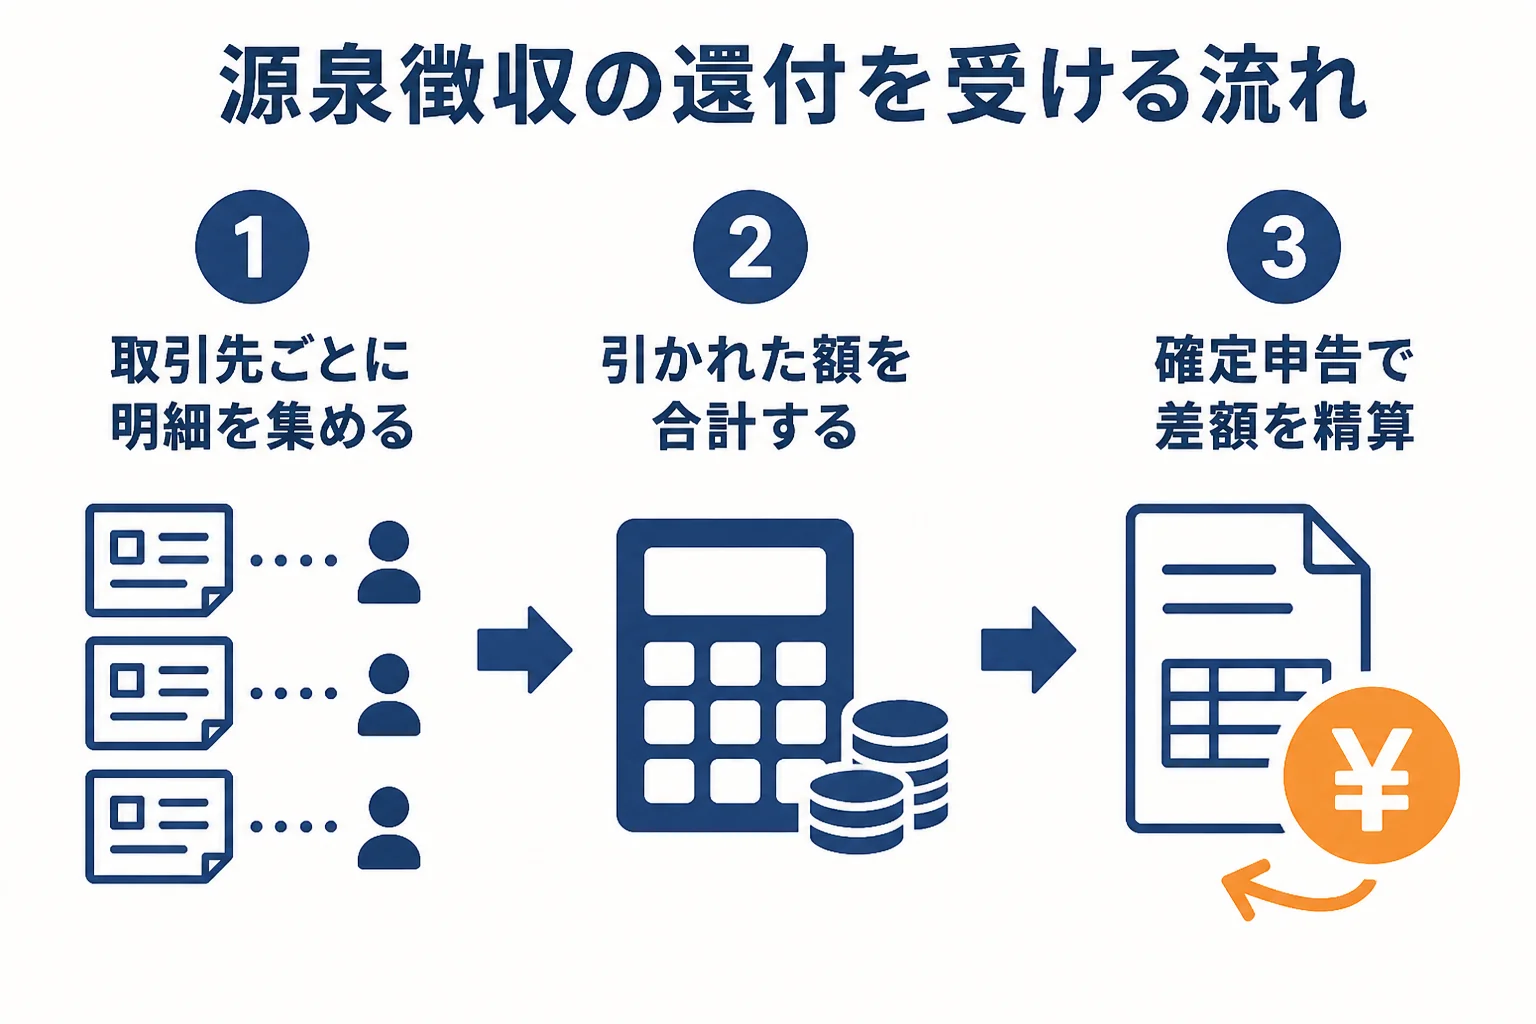
実は、確定申告をしないと還付は受けられません。しかも、引かれた額を自分で正しく書く必要があるんです。
取引先ごとの源泉徴収額を集めておく
出版社から届く支払調書や支払明細を、取引先ごとに保管しておきましょう。
明細が届かない取引先もあります。その場合は、請求書の金額と実際の入金額の差から、引かれた額を確認しておくと安心です。
「この会社、源泉徴収されてましたっけ?」
「入金額が請求額より少ないので、引かれていますね。明細をもらっておきましょう」
税理士とのやり取りでは、こんな確認がよく出てきます。
ライターの経費で迷いやすいもの
ライターの経費は、取材費・資料用の書籍・パソコン・通信費などが中心です。
迷いやすいのは、自宅を仕事場にしている場合の家賃や電気代ですよね。仕事で使う割合に分けて計上する考え方がありますが、割合の決め方は人によって違います。
個別の経費が落ちるかどうかの判断は、税理士に確認しておきましょう。
- 取引先ごとの支払明細や支払調書がそろっているか
- 請求額と入金額の差が源泉徴収額と合っているか
- 自宅兼仕事場の家賃・光熱費の割合に根拠があるか
- インボイス登録をしている場合、消費税の申告も必要か
インボイスに登録したライターの消費税
取引先からインボイス登録を求められて、登録したライターもいるはずです。
免税事業者から登録した場合、令和5年10月1日から令和8年9月30日の日の属する課税期間は、納める消費税を売上税額の2割にできる「2割特例」があります(出典: 国税庁 No.6498)。
さらに小規模な個人事業者には、令和9年・令和10年の課税期間に3割特例も新設されています。どの方法が得かは、売上と経費の中身で変わるので税理士に確認してみてください。
ライターが税理士を選ぶ時のポイントと費用の目安
ライターが税理士を探す時は、フリーランスの申告に慣れているかを最初に見てみてください。
源泉徴収の集計や、取引先ごとに違う支払い方への理解があると、やり取りがスムーズです。
費用は、税理士ドットコムが示す目安では、個人事業主の確定申告のみで白色5万円〜、青色(売上1,000万円未満)7万円〜とされています。顧問料の考え方は税理士の顧問料相場で詳しく見られます。
公的な報酬基準は無く、事務所ごとに金額が違います。見積もりで「どこまでやってくれるか」を比べておきましょう。
選ぶ時に聞いておきたいのは、次のような点です。
- チャットやメールで気軽に質問できるか
- 会計ソフトのデータをそのまま渡せるか
- 法人化やインボイスの相談まで乗ってもらえるか
同じく在宅で受注する職業の例は、動画編集者の税理士の選び方も参考になります。
取引先が増えて源泉徴収の集計に毎年数日かかっている、法人化を考え始めた、という方は顧問税理士を探すと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
売上が少ないライターでも確定申告した方がいいですか?
源泉徴収されている場合は、申告すると払いすぎた税金が戻ることがあります。所得や他の収入によって申告の要否が変わるので、迷う時は税理士に確認しておきましょう。
源泉徴収額が分からない取引先があります。どうすればいいですか?
請求書の金額と入金額の差を確認し、取引先に支払明細をお願いしてみてください。原稿料が100万円以下なら10.21%が引かれる計算です。
ライターは顧問契約とスポット依頼のどちらがいいですか?
取引先が少なく経費もシンプルなら、確定申告だけのスポット依頼で足りることが多いです。外注やチームでの受注が増えてきたら、顧問契約を考えてみてください。
まとめ
- 原稿料は源泉徴収の対象で、引かれた税金は確定申告で精算される
- 還付を受けるには、取引先ごとの源泉徴収額を正しく集計することが大事
- 取引先が多い人やインボイス登録をした人は、税理士に任せると楽になる
- 費用は事務所ごとに違うので、見積もりで対応範囲を比べる