当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
NPO法人の会計を担当することになって、「税理士に頼むべき?」「どこまでお願いできるの?」と悩んでいる方も多いはずです。
結論から言うと、NPO法人の税理士選びは「収益事業の判定ができるか」と「非営利の会計に慣れているか」がポイントです。
この記事では、NPO法人が税理士に任せられる範囲と、選び方、顧問料の目安が分かります。
NPO法人に税理士は必要?まず押さえたい税金の仕組み
NPO法人は、法人税法上は公益法人等とみなされ、法人税がかかるのは原則として収益事業から生じた所得です。収益事業をしているか、どの事業が収益事業に当たるかの判定が難しいので、ここを任せられる税理士を選ぶと安心です。
『NPOだから税金は関係ないよね』と思っている理事さんも多いですよね。
特定非営利活動促進法の第70条では、NPO法人は法人税法などの適用で公益法人等とみなすとされています。公益法人等は、収益事業から生じた所得に法人税がかかる仕組みです。
つまり、収益事業をしていなければ法人税の負担は出にくい一方、収益事業をしていれば申告が必要になるんです。
収益事業は34の事業
国税庁の「新たな公益法人関係税制の手引」では、収益事業は物品販売業・請負業・席貸業・技芸教授業など34の事業で、継続して事業場を設けて行うものとされています。
ここで注意したいのは、NPO法の「その他の事業」と、法人税法の「収益事業」は別の物差しだという点です。本来の特定非営利活動として行っている事業でも、34の事業に当たれば収益事業になることがあります。
例えばこんな相談がよくあります。
「子ども向けの教室は、うちの本来の活動なんですが、収益事業になりますか?」
「参加費の決め方や内容によって変わるので、事業計画と会計の記録を見せてもらえますか」
判断が分かれやすい所なので、自分たちだけで決めずに税理士に確認してみてください。
会計・税務・解散まで、税理士に任せられる範囲
NPO法人の仕事は、毎年の決算だけではありません。どこを誰がやるかを表にしてみました。
| 場面 | 主な作業 | 税理士に頼めるか |
|---|---|---|
| 毎月の会計 | 特定非営利活動の会計と「その他の事業」の会計を分けて記帳 | 記帳代行・月次チェックとして頼める |
| 収益事業の判定 | 事業ごとに34の事業に当たるかを確認 | 税務相談として頼める |
| 法人税の申告 | 収益事業がある場合の申告書の作成 | 頼める(税理士の業務) |
| 給与の源泉徴収・年末調整 | 職員の給与から所得税を預かって納付 | 頼める |
| 事業報告書等 | 毎事業年度初めの3か月以内に作成し、所轄庁へ提出 | 計算書類の作成支援を頼めることが多い |
| 税務調査 | 事前通知への対応・立会い | 税務代理として頼める |
| 解散・清算 | 清算中の決算と申告 | 頼める |
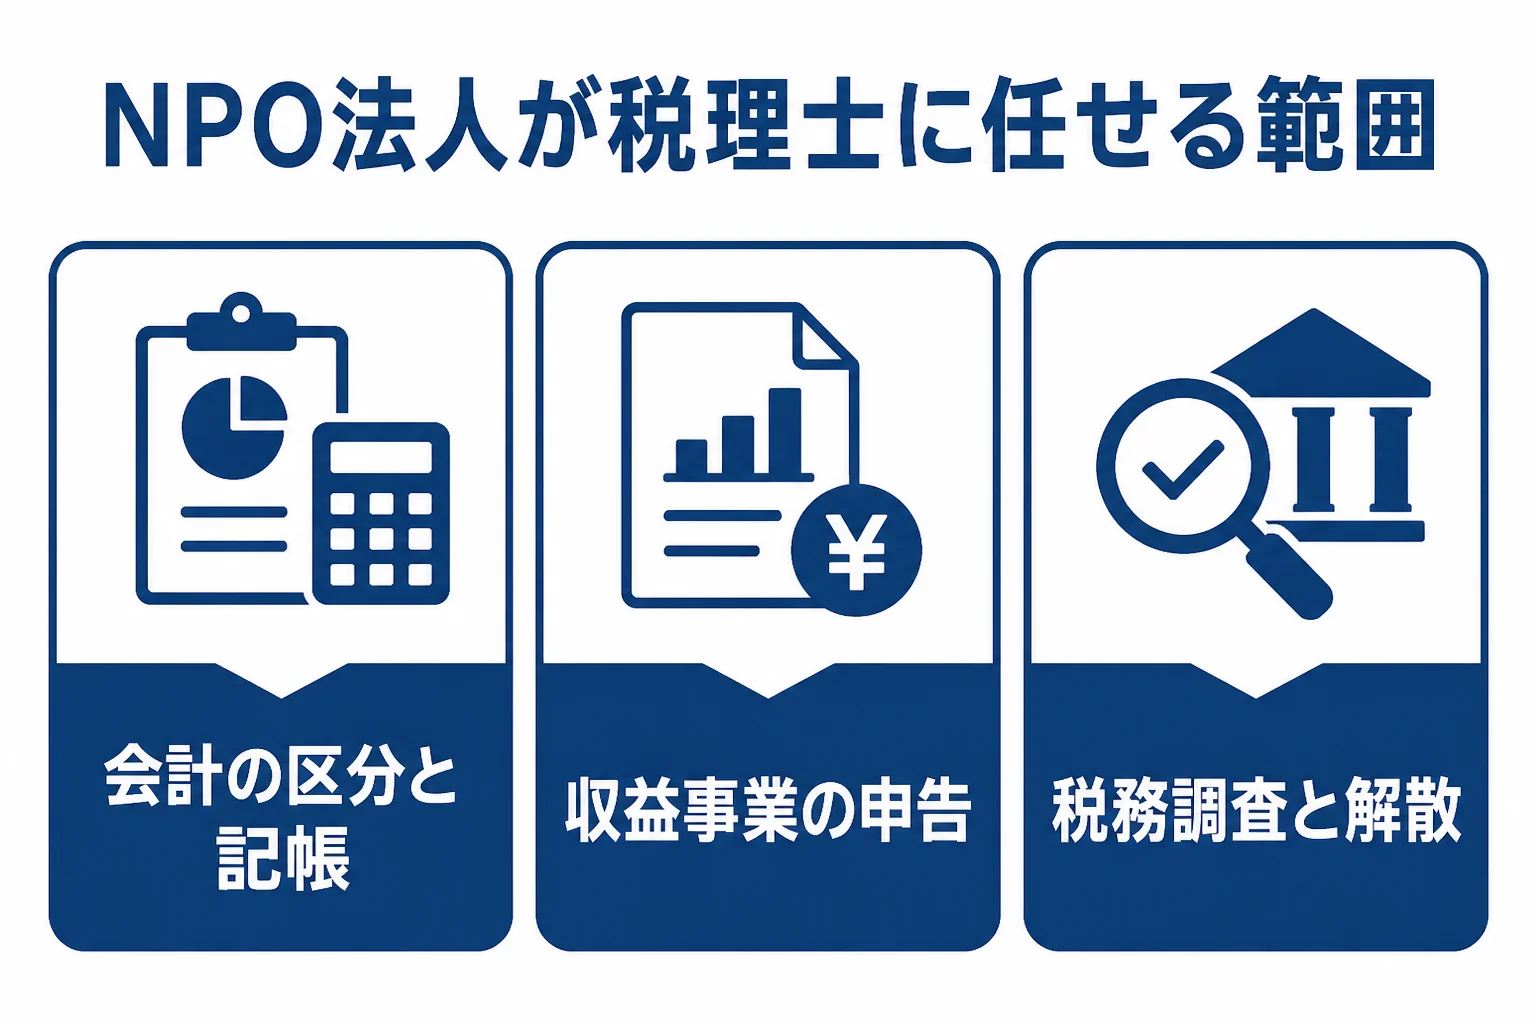
内閣府の「NPO法人制度の概要」では、その他の事業を行う場合は、その会計を特定非営利活動に係る会計と分けなければならないとされています。
事業報告書等を3年以上提出していないと、認証の取消しの事例にもなっています。会計が遅れると、こちらの提出にも響くので気をつけましょう。
収益事業を始めた時の届出
NPO法人などの公益法人等が新たに収益事業を始めた時は、始めた日以後2か月以内に「収益事業開始の届出」を税務署に出します。
『いつから収益事業だったのか分からない』という時ほど、早めに税理士に相談しておくと後が楽です。
職員がいる場合
給与を払うなら、源泉所得税を原則として翌月10日までに納めます。給与の支給人員が常時10人未満なら納期の特例で、1〜6月分を7月10日、7〜12月分を翌年1月20日にまとめて納められます。
NPO法人の解散と税務
解散を考えた時にも、税理士がいると心強いです。
NPO法では、破産手続開始の決定による場合を除き、解散したNPO法人は原則として理事が清算人になります。解散したNPO法人は、清算が終わるまでは清算の目的の範囲でなお存続するものとみなされます。
『解散したら、もう税金のことは考えなくていい』と思うかもしれません。ただ、清算中の事業年度の決算や申告、残った財産の行き先の整理など、やることは残っています。
理事が清算人になる場合、ふだん会計を見ていない方が担当することもありますよね。解散を決める前の段階から、税理士に流れを確認しておきましょう。
NPO法人の税務調査と顧問料の目安
『NPOにも税務調査は来るの?』という不安の声もよく聞きます。
税務調査の前には、原則として電話で事前通知があります。税務代理権限証書を出している税理士がいて、法人が同意していれば、事前通知は税理士に行えば足ります。立会いも税理士の税務代理の仕事に含まれます。
顧問料の目安
NPO法人だけの公的な料金表はありません。税理士の報酬規定は平成14年(2002年)に廃止され、事務所ごとに決めています。目安として、税理士ドットコムが示す法人の金額を見てみましょう。
| 年間売上 | 6か月に一度の顧問料 | 毎月面談の顧問料 | 決算料 |
|---|---|---|---|
| 1,000万円未満 | 15,000円〜 | 25,000円〜 | 100,000円〜 |
| 1,000万〜3,000万円未満 | 20,000円〜 | 30,000円〜 | 120,000円〜 |
いずれも民間の目安で、統計ではありません。決算申告だけを頼む場合は15万〜25万円という目安もあります。
例えば、年間の収入が600万円で収益事業がない小さなNPO法人なら、決算と事業報告書の時期だけ相談する形でも回ります。年間の収入が2,000万円で職員を雇い、物販や受託事業もしているNPO法人なら、毎月の会計から見てもらう顧問契約のほうが安心です。
NPO法人に合う税理士の選び方
- 定款・前年の事業報告書・収入の内訳(会費・寄附・助成金・事業収入)をそろえる
- NPO法人や一般社団法人など非営利の法人を見た経験があるか聞く
- 収益事業の判定と、会計の区分の方法を具体的に説明してもらう
- 顧問料・決算料・記帳代行・事業報告書の支援の料金を分けて見積もってもらう
一般社団法人との違いが気になる方は 一般社団法人の税理士報酬 も見てみてください。法人の顧問料の決まり方は 税理士の顧問料相場 にまとめています。
物販や受託事業が増えて収益事業の判定に自信がない、職員を雇って給与の手続きが増えた、解散も選択肢に入ってきた。こんな状況なら、非営利の法人に慣れた顧問税理士を探すと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
収益事業がないNPO法人も、税理士に頼んだほうがいいですか?
法人税の申告が要らない年でも、収益事業に当たらないかの判定や、事業報告書の計算書類づくりで迷うことは多いです。決算の時期だけスポットで相談する形もあります。
NPO法の「その他の事業」は、すべて収益事業ですか?
いいえ。NPO法の「その他の事業」と法人税法の「収益事業」は別の基準です。本来の活動でも34の事業に当たれば収益事業になることがあるので、事業ごとに税理士に確認してみてください。
解散する時は、誰が手続きをしますか?
NPO法では、破産手続開始の決定による場合を除き、原則として理事が清算人になります。定款に別の定めがあればそれに従います。清算中の決算や申告は税理士に頼めます。
まとめ
- NPO法人は法人税法上の公益法人等とみなされ、収益事業から生じた所得に法人税がかかる
- 収益事業は34の事業で、本来の活動でも当たることがある
- 会計の区分・申告・事業報告書・税務調査・解散まで税理士に頼める範囲は広い
- 顧問料は税理士ドットコムの法人の目安が参考になる