当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
事業再構築補助金のことで税理士に相談したいけれど、今から何を頼めばいいのか分からない。採択された後の報告が重たくて、会計事務所に手伝ってほしいと感じている方も多いはずです。
結論から言うと、事業再構築補助金は新規の公募が終わっていて、今、税理士の出番が大きいのは「採択後の報告と税務」です。この記事を読めば、頼めることと会計事務所の選び方が分かります。
事業再構築補助金で税理士に何を頼める?
事業再構築補助金は、公式サイトで「本補助金の公募は終了しております」と案内されています。採択済みの会社には、補助事業の完了後も事業化状況報告などの義務が続きます。決算書の数字を使う報告が多いので、決算を担当する税理士と一緒に進めるのが楽です。
『もう申請できないなら、税理士は関係ないのでは?』と思いますよね。
実は、ここからが長いんです。公式サイトによると、事業化状況報告の期間は、補助事業が完了した日の属する年度の終了後を初回として、以降5年間です。
報告がないと交付決定の取消しや補助金の返還につながり、取消しの場合は年利10.95%の割合で計算した加算金もかかります。詳しくは事業再構築補助金の事業化状況報告のページで確認できます。
採択後の義務と、税理士が手伝える所
報告では、決算書の数字や従業員の情報を入力します。公式のよくある質問でも、減価償却費は決算書の「販売費および一般管理費」の金額を入れること、賃金台帳は決算日時点の在職者のものを出すことが示されています。
| 採択後に続くこと | 中身 | 税理士に頼めること |
|---|---|---|
| 事業化状況報告 | 直近1年の事業化や付加価値額の状況を毎年報告 | 決算書から入力する数字の確認 |
| 収益納付 | 補助事業で収益が出たら、受け取った額を上限に納付 | 補助事業の損益を分けて把握する帳簿づくり |
| 財産処分 | 補助金で買った資産を目的外に使う時は事前の承認が必要 | 残っている帳簿上の価額の確認 |
| 決算・申告 | 補助金を受け取った年の税金の計算 | 補助金の会計処理と申告 |
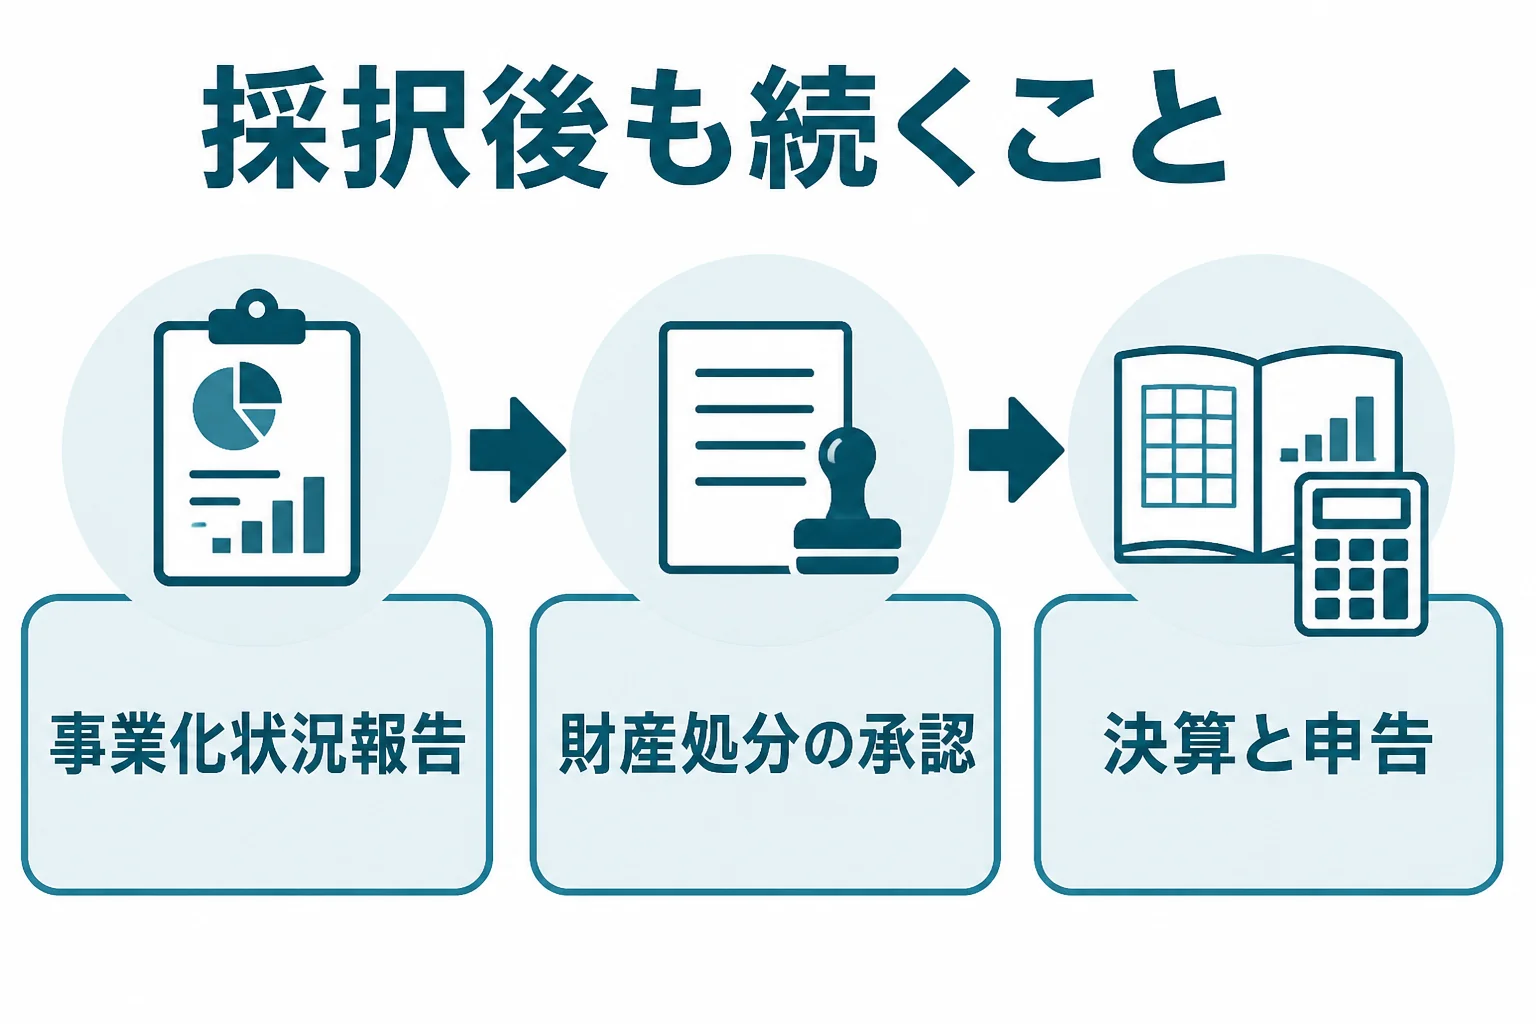
特に気をつけたいのが財産処分です。補助金で買った資産は、原則として補助事業だけに使う必要があります。
例えば、新しく始めた飲食のテイクアウト事業のために買った厨房機器を、既存の店舗でも使い始めたケース。公式のよくある質問では、こうした使い方は目的外使用と判断され、残存簿価相当額などを国に納める必要があるとされています。
『ちょっと使い回すくらい平気でしょ』と思いがちですが、事前の承認なしに処分すると交付決定が取り消されることもあります。迷ったら、動かす前に税理士と事務局の案内を確かめておきましょう。
これから新事業に挑むなら後継の補助金を
『公募が終わったなら、新しい事業の設備はどうすれば?』という方もいますよね。
2026年度からは「新事業進出・ものづくり商業サービス補助金」が始まっています。その中の新事業進出枠は、既存事業とは異なる新しい事業や市場への進出を支援する枠です。
補助対象経費に、補助事業だけに使う建物費が含まれるのも特徴です。中小企業庁のミラサポplusでは、確認時点の申請受付期間は2026年9月30日から10月30日と案内されていました。
申請には付加価値額や賃上げの計画づくりが欠かせません。数字の組み立てに不安があれば、事業計画書の作成を税理士に頼む費用も参考にしてみてください。最新の要件はミラサポplusの解説で確認できます。
補助金に強い会計事務所の選び方
事業再構築補助金では認定支援機関が関わる仕組みになっていて、事務局サイトにも認定支援機関の実績一覧のページが置かれていました。税理士の中にも、国から認定を受けた認定支援機関がいます。
- 補助金を受け取った年の決算・申告まで担当してくれるか
- 事業化状況報告の数字を毎年いっしょに確認してくれるか
- 補助事業と既存事業の損益を分けて帳簿に残せるか
- 申請支援と顧問料の料金を分けて説明してくれるか
面談では、こんなふうに聞いてみるのがおすすめです。
「補助金で買った設備の処理と、毎年の報告まで見てもらえますか?」
ここにはっきり答えてくれるかで、補助金の後まで付き合える事務所かが見えてきます。認定支援機関の仕組みは認定支援機関の税理士とはで詳しく解説しています。
採択後の報告を社内でこなす余裕がない、補助事業の利益と既存事業の利益が混ざってしまっている。こんな状況なら、補助金の後の税務まで任せられる顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
事業再構築補助金は今から申請できますか?
公式サイトでは公募は終了していると案内されています。新しい事業への投資を考えているなら、後継の新事業進出・ものづくり商業サービス補助金の公募要領を確認してみてください。
事業化状況報告は自分で出せますか?
事業者自身がシステムから提出します。ただ決算書の数字を使うので、決算を担当している税理士に入力内容を見てもらうと安心です。
補助金で買った機械を既存事業にも使っていいですか?
原則として補助事業だけに使う必要があり、ほかの事業に使うと目的外使用として納付が必要になることがあります。使う前に事務局の案内と税理士に確認しておきましょう。
まとめ
- 事業再構築補助金は新規の公募が終了している
- 採択済みの会社は、完了後5年間の事業化状況報告などの義務が続く
- 報告や財産処分は決算書の数字と関わるので、税理士と進めると楽
- これから新事業に挑むなら、後継の補助金の公募要領を確認する