当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
フィットネスジムを運営していると、月会費の入金が会員ごとにずれたり、決済代行の手数料が差し引かれていたりして、『通帳の金額と売上が合わない』と悩むことがありますよね。マシンの入れ替えや内装工事の年は、経費の扱いも気になります。
結論から言うと、フィットネスジムの税理士選びは「月会費の売上管理に慣れているか」と「設備投資と資金繰りの相談ができるか」の2点で見ると選びやすいです。この記事では、ジムの規模ごとにどこまで頼めばよいかも具体例で紹介します。
フィットネスジムの税理士選びで見るべき点は?
フィットネスジムの顧問税理士は、決済代行や口座振替で入る月会費を売上として正しく管理する方法を提案でき、マシンや内装の設備投資を何年で経費にするか、融資をどう組むかまで相談できる人を選びましょう。会員数が少ない個人のパーソナルジムなら、確定申告のスポット依頼でも足りることがあります。
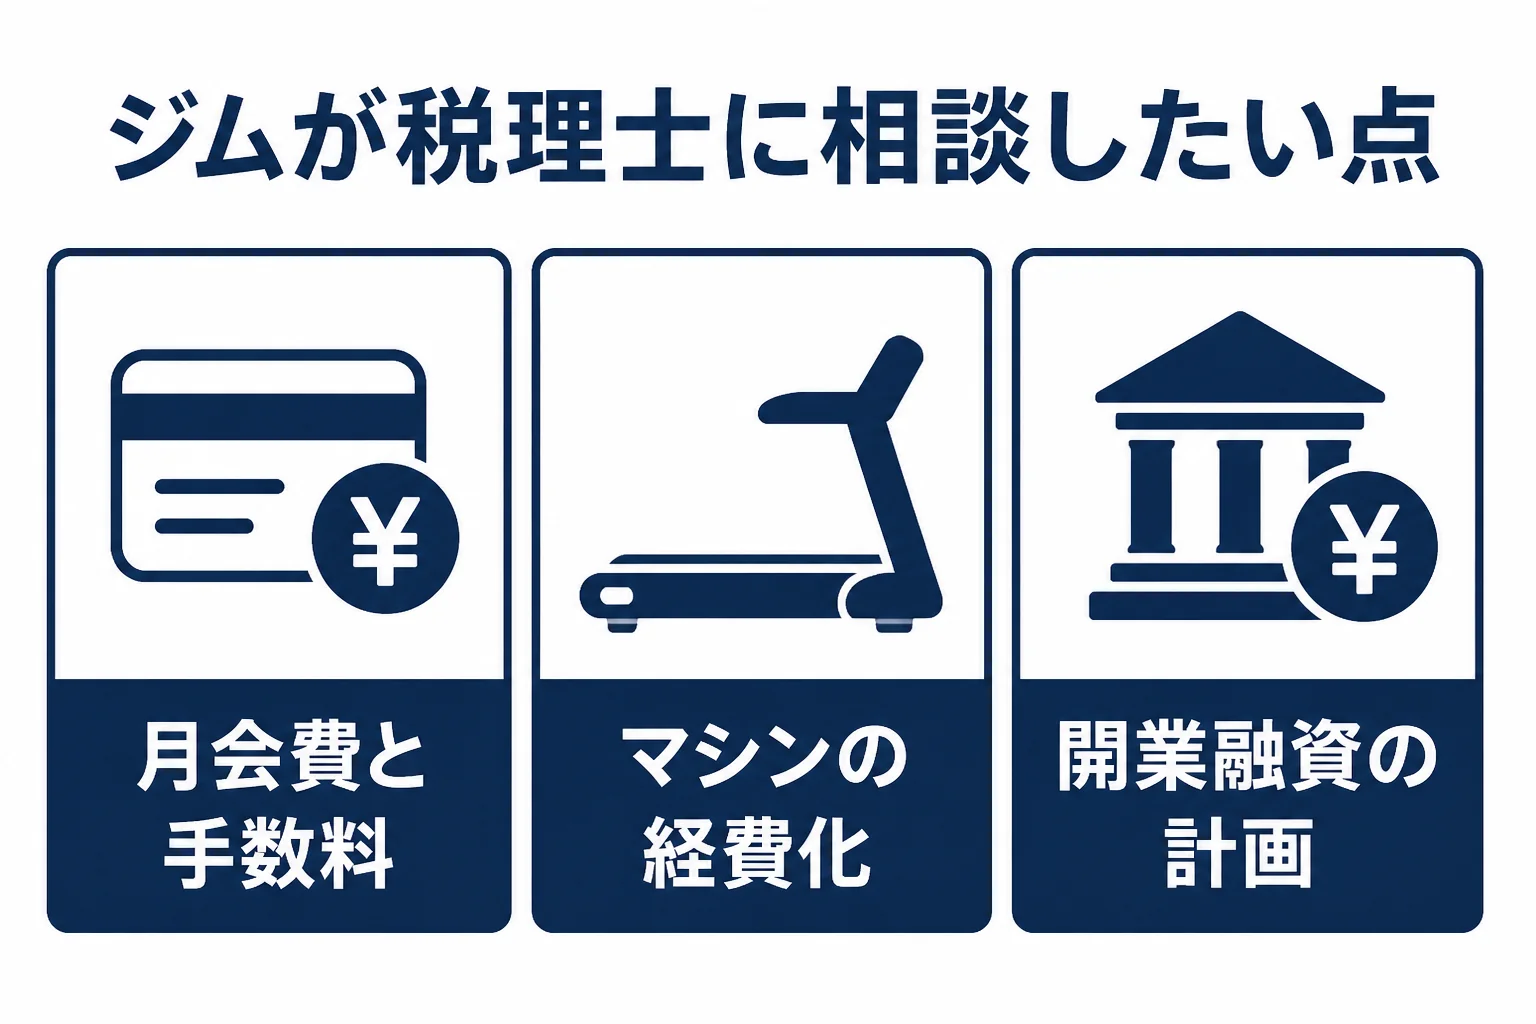
ジムの売上は月会費が中心で、一見シンプルに見えますよね。ところが実際は、入会金、月会費、年会費のまとめ払い、パーソナルトレーニングの回数券、プロテインなどの物販と、種類がかなり多いんです。
しかも、入金の経路もばらばらです。口座振替、クレジットカード、決済代行、店頭での現金と、それぞれ入金日も手数料も違います。
面談では、例えばこんなふうに聞いてみてください。
「月会費は決済代行経由で、手数料を引いた金額が翌月にまとめて入金されます。売上はどう記録すればいいですか」
「売上は手数料を引く前の金額で計上して、手数料は経費として分けておきましょう。決済代行の明細を毎月もらえますか」
こんなふうに、明細の取り方まで具体的に提案してくれる税理士は頼りになります。
月会費の売上管理はどこでつまずく?
ジムの帳簿でよくあるつまずきは、通帳に入った金額をそのまま売上にしてしまうことです。手数料が引かれた後の金額を売上にすると、売上も経費も実際より小さく記録されてしまいます。
もう一つは、年会費や数か月分のまとめ払いです。受け取った月に全部を売上にするのか、利用期間に合わせて月ごとに売上にするのかで、決算の数字が変わることがあります。
『入金されたお金が売上でしょ?』と思うのは自然です。ただ、決算をまたいで年会費を受け取ると、その期の利益が実態より大きく見えることも。処理の方法は税理士と相談して決めておきましょう。
| 受け取るお金 | 帳簿で迷いやすい点 | 税理士に確認したい点 |
|---|---|---|
| 月会費(決済代行・口座振替) | 手数料を引いた後の入金額 | 売上と手数料を分けて記録する方法 |
| 年会費・まとめ払い | 受け取った月に全額を売上にするか | 前受金として月ごとに売上にするか |
| 入会金 | 返金の有無 | 売上にする時期 |
| パーソナルの回数券 | 未使用の回数分 | 期限切れの回数券の扱い |
| プロテインなどの物販 | 在庫の管理 | 決算時の在庫の数え方 |
休会や途中退会が多いジムでは、会員管理システムの数字と帳簿の数字がずれやすくなります。毎月、会員管理システムの売上一覧と通帳を突き合わせる習慣をつけておくと安心です。
マシンや内装の設備投資はどう相談する?
ジムの開業や移転では、マシン、内装、シャワー設備、空調にまとまったお金がかかりますよね。これらは原則として一度に経費にはできず、使える期間にわたって分けて経費にします。
国税庁の案内では、使用可能期間が1年未満か、取得価額が10万円未満の資産は、使い始めた年に全額を必要経費にできます。
法人のジムで、青色申告をしている中小企業者等なら、少額減価償却資産の特例もあります。国税庁の案内では、令和8年4月1日以後に取得したものは取得価額40万円未満の資産が対象で、1事業年度の合計300万円までです。対象は令和11年3月31日までに取得などして事業に使ったものです。
国税庁 No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
例えば、法人で小型のジムを開き、1台ごとの取得価額が40万円未満のマシンを数台そろえるケース。この特例を使うかどうかで、開業した期の利益の出方が変わります。どちらが得かは今後の利益の見込みにもよるので、判断は税理士に確認してみてください。
『融資の相談まで税理士にするの?』と意外に感じる方もいるはずです。実は、開業資金を借りる時も税理士の出番なんです。日本政策金融公庫の新規開業・スタートアップ支援資金は、融資限度額が7,200万円です。認定経営革新等支援機関である税理士などの指導と助言を受けて事業計画書を作ると、特別利率Aの対象になる条件の一つを満たせます。
- マシンを購入するかリースにするか
- 1台ごとの取得価額と、少額の特例が使えるか
- 内装工事の見積書の中身と、何年で経費にするか
- 融資を使う場合の事業計画書の作り方
- 税理士が認定経営革新等支援機関かどうか
マシンをリースにするか購入にするかの判断と、その相談にかかる費用はフィットネスジムの税理士顧問料の相場で詳しく解説しています。
ジムの規模で頼み方はどう変わる?
フィットネスジムといっても、1人で運営するパーソナルジムと、スタッフを雇う会員制ジムでは必要なサポートが違いますよね。
| ジムの状況 | おすすめの頼み方 | 理由 |
|---|---|---|
| 個人のパーソナルジム・会員少なめ | 自分で申告、または確定申告だけスポット依頼 | 売上の種類が少ない |
| 会員制ジムで決済代行を使う | 顧問契約 | 毎月の入金と手数料の突き合わせがある |
| トレーナーやスタッフを雇う | 顧問契約 | 給与計算、源泉徴収、年末調整が発生する |
| 開業・移転で設備投資と融資がある | 顧問契約か、開業時のスポット相談 | 資産の経費化と事業計画書の相談が要る |
トレーナーを雇うと、給与から源泉徴収した所得税を原則として翌月10日までに納めます。業務委託のトレーナーに報酬を払う場合も、内容によって源泉徴収が必要になることがあります。
税理士ドットコムが示す目安では、法人の顧問契約は年間売上1,000万円未満で毎月25,000円から、決算料は100,000円からです。税理士の報酬に公的な基準はなく、平成14年3月31日に報酬規定が廃止されてからは税理士ごとに決めています。費用の考え方は税理士の顧問料相場と決まり方も参考にしてみてください。
会員が増えて月会費の管理が追いつかない方、マシンの入れ替えや2店舗目の出店を考えている方は、ジムの事情に合う税理士を紹介してもらうと探す手間が省けます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
決済代行の手数料を引いた入金額を売上にしてもいいですか?
売上は手数料を引く前の金額で記録し、手数料は経費として分けるのが一般的です。決済代行の明細を毎月保存しておき、記録の方法は税理士に確認しておきましょう。
マシンはその年の経費にできますか?
取得価額が10万円未満のものなどは使い始めた年に全額を経費にできます。法人で青色申告の中小企業者等なら、40万円未満の資産について少額の特例もあります。それ以外は原則として何年かに分けて経費にします。
年会費は受け取った時の売上にしていいですか?
利用期間に合わせて月ごとに売上にする方法がよく使われます。決算をまたぐ年会費は利益の出方に影響するので、どの方法にするか税理士と相談して決めてみてください。
まとめ
- フィットネスジムの税理士は、月会費の売上管理と設備投資の相談ができる人を選ぶ
- 決済代行の入金は、手数料を引く前の金額を売上にして手数料を分けて記録する
- マシンや内装は原則として分けて経費にし、少額の特例が使えるか確認する
- スタッフを雇う、設備投資や融資がある時は顧問契約を考える