当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
確定申告の期限を過ぎてしまった、あるいは期限後に申告の間違いに気づいて、「今から何をすればいいの?」と焦っている方も多いはずです。
結論から言うと、どちらもできるだけ早く自分から申告するほど負担が軽くなります。この記事では、期限後申告と修正申告の違い、ペナルティ、税理士に安く頼むコツが分かります。
期限を過ぎた確定申告や修正申告はどうすればいい?
期限までに申告していなかったなら「期限後申告」、申告はしたけれど税金が少なかったなら「修正申告」です。どちらも税務調査の事前通知の前に自分から出すと、加算税が軽くなるかかからなくなります。何年分も申告していない、事業の帳簿が無い、調査の連絡が来た時は、税理士に頼んだほうが早く片づきます。
『もう期限を過ぎたから、出しても意味がないのでは…』と思ってしまう方もいますよね。そんなことはありません。国税庁も、申告を忘れたと気づいたらできるだけ早く申告するよう案内しています(国税庁 タックスアンサー No.2024)。
期限後申告と修正申告の違い
まず、自分がどちらに当てはまるかを確かめておきましょう。
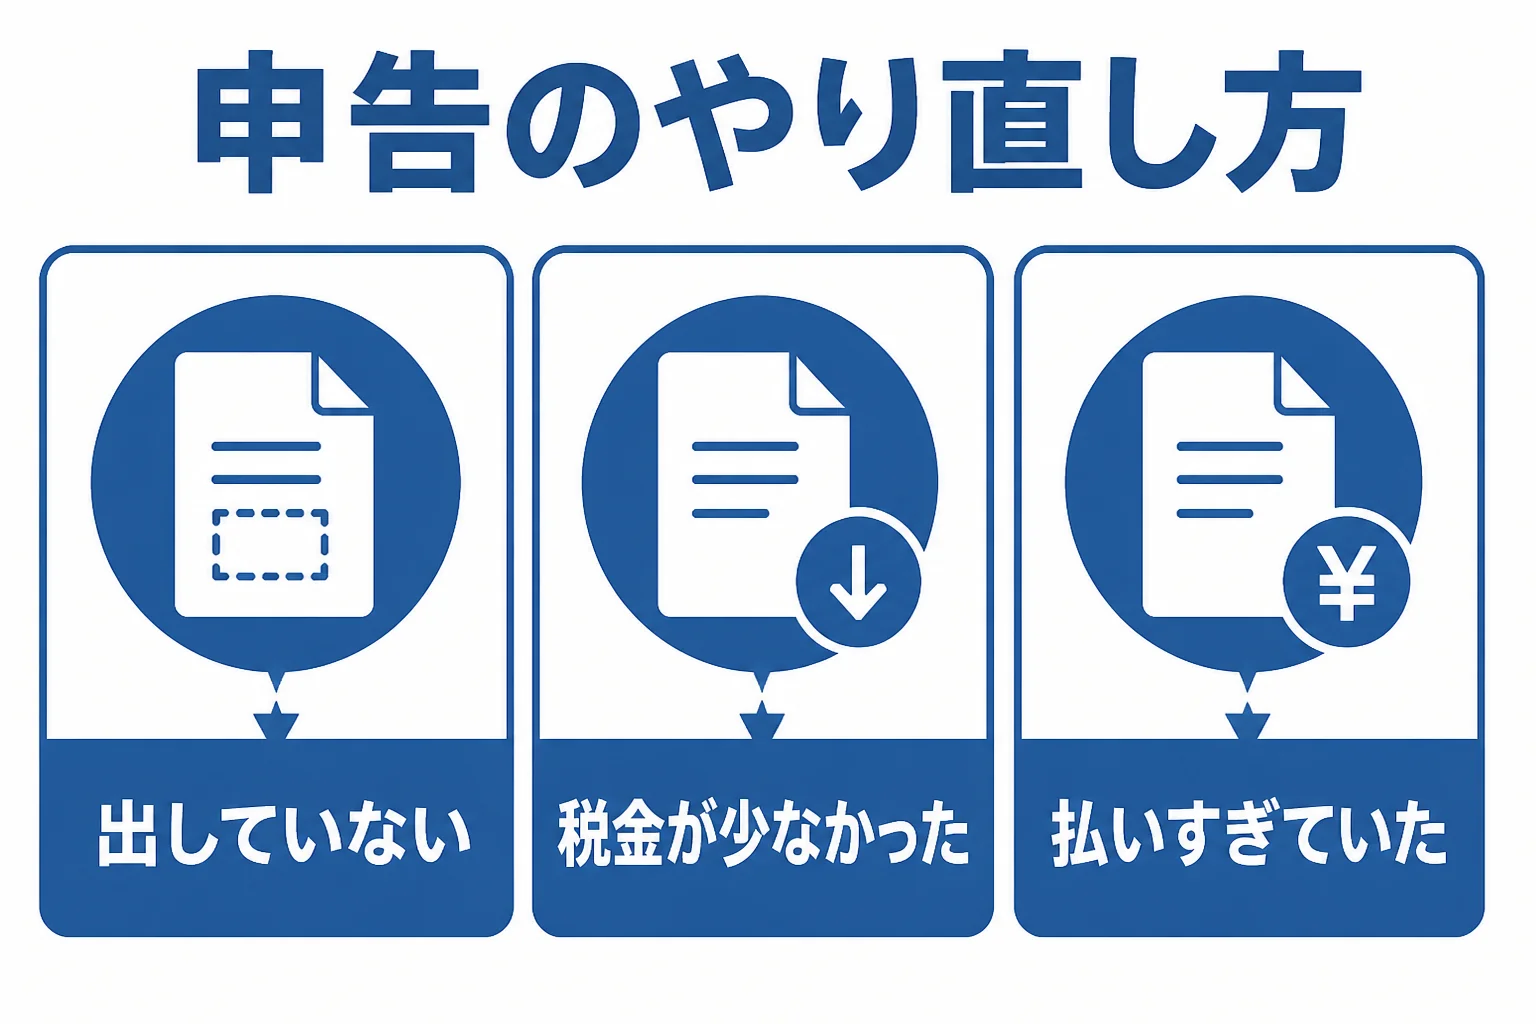
| 状況 | 手続き | かかりうるペナルティ |
|---|---|---|
| 期限までに申告を出していない | 期限後申告 | 無申告加算税と延滞税 |
| 申告は出したが、税金が少なかった | 修正申告 | 過少申告加算税と延滞税 |
| 申告は出したが、税金を払いすぎていた | 更正の請求 | なし(原則、法定申告期限から5年以内) |
所得税の確定申告の期限は、原則として翌年3月15日です。令和8年分は令和9年3月15日が納期限になります(国税庁「主な国税の納期限」)。
法人の場合は、事業年度終了日の翌日から2か月以内が法人税の申告期限です。
期限後申告でかかる無申告加算税
ここが大事なところです。無申告加算税の割合は、いつ申告したかで大きく変わります。令和5年分以降の所得税では、次のとおりです。
| 申告したタイミング | 無申告加算税 |
|---|---|
| 調査の事前通知の前に自分から申告 | 5% |
| 事前通知の後、調査による決定を予知する前 | 50万円まで10%、50万円超300万円まで15%、300万円超25% |
| 調査を受けた後・決定を受けた | 50万円まで15%、50万円超300万円まで20%、300万円超30% |
前年や前々年にも無申告加算税などを課されていた場合は、さらに10%上乗せされることがあります。何年も申告していない人ほど、早めに動いたほうがいいんです。
1か月以内なら、かからないこともある
次の3つをすべて満たすと、無申告加算税はかかりません。
- 法定申告期限から1か月以内に自分から期限後申告をした
- 納める税金の全額を、法定納期限までに納めている
- 過去5年以内に無申告加算税や重加算税を課されておらず、この特例も受けていない
『うっかり数日遅れただけ』という方は、この特例に当てはまらないか確かめてみてください。
期限後に間違いに気づいた時の修正申告
申告は出したけれど、あとで売上の計上漏れなどに気づくこともありますよね。この場合は修正申告で、過少申告加算税の扱いはこうなります(国税庁 タックスアンサー No.2026)。
| 修正申告のタイミング | 過少申告加算税 |
|---|---|
| 事前通知の前に自分から出した | かからない |
| 事前通知の後、更正を予知する前 | 5%(当初の申告税額と50万円の多い方を超える部分は10%) |
| 調査の後・更正を受けた | 10%(同じく超える部分は15%) |
期限後申告でも修正申告でも、増えた税金は申告書を出した日が納期限です。そこまでの延滞税もかかります。
令和8年の延滞税は、納期限の翌日から2か月以内が年2.8%、2か月を超えると年9.1%です(国税庁 タックスアンサー No.9205)。日数で増えていくので、早く出すほど軽くすみます。
修正申告の費用の考え方は修正申告の税理士費用の相場で詳しく紹介しています。
自分でやるか税理士に頼むかの目安
『自分でなんとかできないかな』と思いますよね。1年分だけで、帳簿や通帳がそろっているなら、自分で申告することもできます。
一方で、こんな状況だと自分だけで進めるのは大変です。
| 状況の例 | おすすめの進め方 |
|---|---|
| 会社員の副業で、1年分だけ出し忘れた | 自分で期限後申告 |
| 個人事業で、帳簿はあるが申告が遅れた | 確定申告だけスポットで依頼 |
| 個人事業で、2〜3年分申告していない | 税理士にまとめて依頼 |
| 法人で決算・申告をしていない期がある | 決算から税理士に依頼 |
| 税務署から調査の連絡が来た | すぐに税理士に相談 |
税務調査の前には、原則として電話で事前通知があります(国税庁「税務調査手続に関するFAQ」)。連絡が来た後は加算税の割合が上がるので、申告書の作成と税務署とのやり取りをまとめて任せられる税理士がいると安心です。
無申告を税理士に安く頼むには
無申告の申告を頼む報酬にも、公的な基準はありません。税理士ドットコムが示す個人事業主の確定申告(スポット)の目安は次のとおりで、民間の目安です。
| 依頼の内容 | 確定申告のみ | 記帳代行込み |
|---|---|---|
| 白色申告 | 5万円〜 | 10万円〜 |
| 青色申告(売上1,000万円未満) | 7万円〜 | 15万円〜 |
| 青色申告(売上3,000万円未満) | 10万円〜 | 20万円〜 |
何年分もまとめて頼むと、そのぶん作業が増えます。費用を抑えるには、税理士の手間を減らす準備が効いてきます。
- 申告していない年と、事業の内容をメモにする
- 通帳、請求書、領収書を年ごとに分けておく
- 売上と経費を、表計算ソフトなどで自分で入力しておく
- 記帳代行が要るか要らないかを分けて見積もりを取る
- 2〜3人の税理士に同じ条件で見積もりを出してもらう
例えば、見積もりの場ではこんな聞き方をすると比べやすくなります。
「3年分の期限後申告で、記帳は自分でした場合はいくらになりますか?」
「入力が終わっていれば確認だけなので、記帳代行込みより作業は少なくなります」
法人で決算から遅れている場合は、税理士に決算のみ頼む相場も参考にしてみてください。
一度遅れた方は、次の年からまた期限に追われがちですよね。売上が伸びて記帳が追いつかない、毎年ぎりぎりになってしまう。そんな方は、顧問税理士に毎月の帳簿から見てもらうと、期限後申告を繰り返さずにすみます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
期限後申告はいつまでに出せばいいですか?
気づいた時点でできるだけ早く出すのがおすすめです。法定申告期限から1か月以内で、税金を期限までに納めているなど一定の条件を満たすと、無申告加算税がかからないこともあります。
期限を過ぎたあとでも修正申告はできますか?
はい、できます。税務調査の事前通知の前に自分から修正申告をすれば、過少申告加算税はかかりません。延滞税は納付の日までの日数に応じてかかります。
無申告が何年もあると、税理士に断られますか?
断られるとは限りません。何年分あるか、通帳や領収書が残っているかを先に伝えると、対応できる税理士を探しやすくなります。個別の判断は税理士に確認してみてください。
まとめ
- 申告していなければ期限後申告、税金が少なければ修正申告
- どちらも事前通知の前に自分から出すと加算税が軽くなる
- 延滞税は日数で増えるので、気づいたら早めに出す
- 無申告を安く頼むには、書類をそろえて入力まで自分で進めておく