当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社を設立して数期、税務署から『調査に伺いたい』と電話が来た。そんな場面を想像して、不安になっている経営者の方は多いはずです。
結論から言うと、株式会社の税務調査で見られやすい点はある程度決まっていて、顧問税理士がいれば立会いや事前の準備を任せられます。この記事を読めば、法人の調査で見られる点と、税理士に立ち会ってもらう意味が分かります。
株式会社の税務調査では何を見られる?
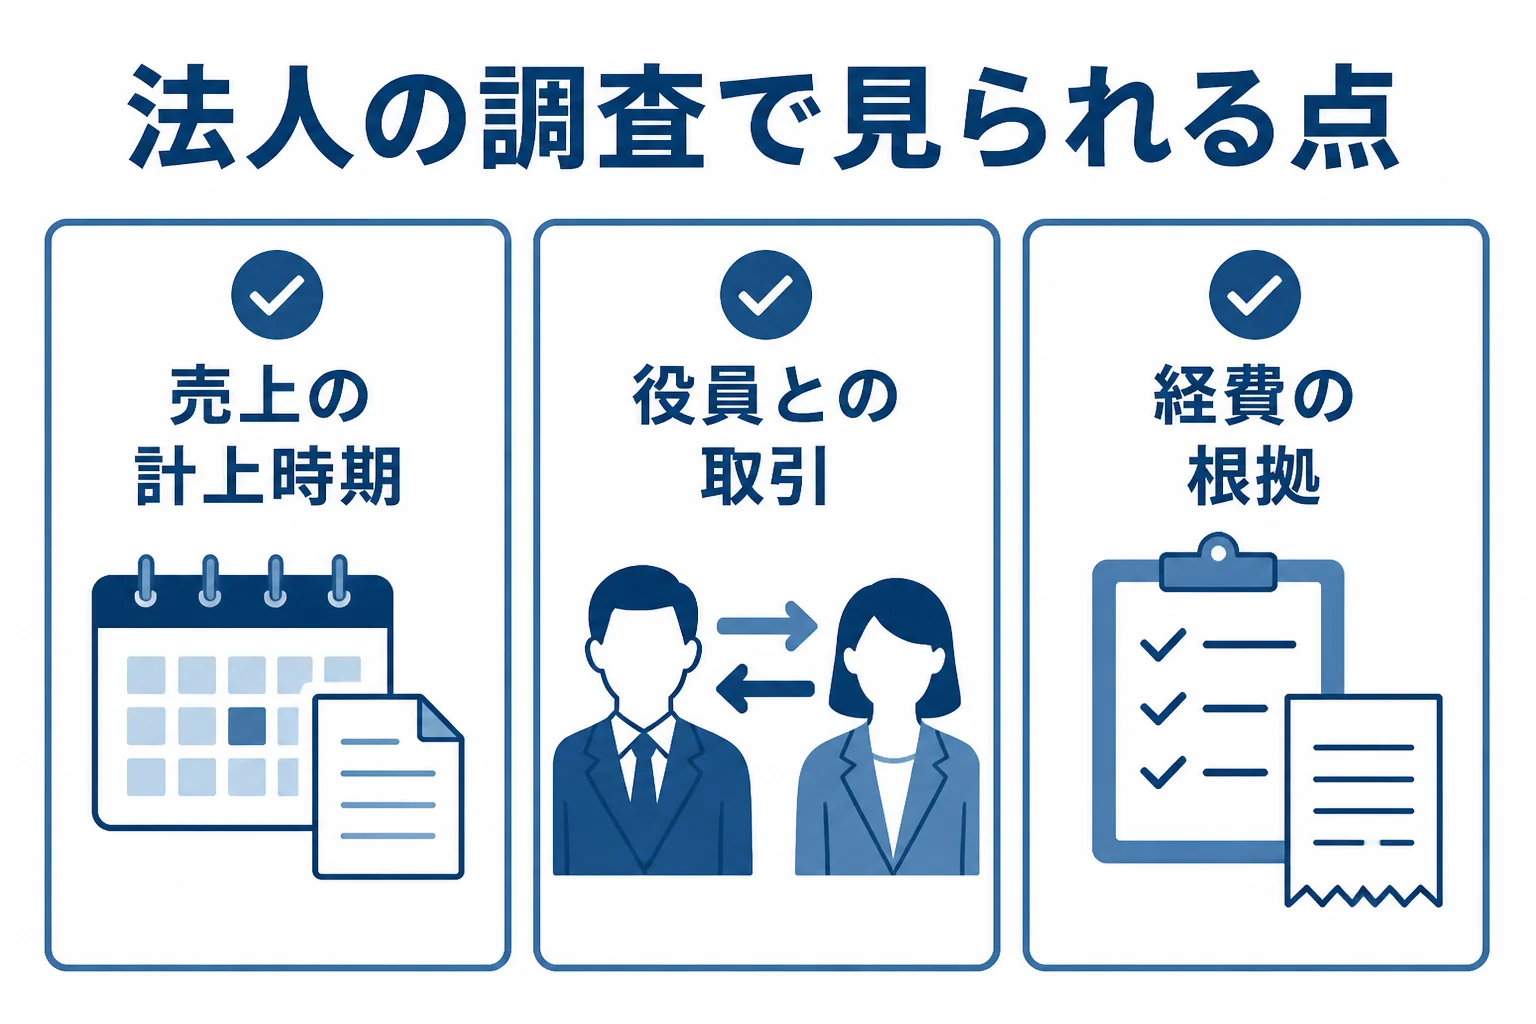
株式会社の税務調査では、売上や経費を正しい期に計上しているか、役員との取引が会社のお金と混ざっていないか、交際費や外注費などの処理が根拠のある形になっているかがよく確認されます。顧問税理士は税務代理として調査に立ち会えるので、説明や対応を一緒に進められます。
『うちのような小さな会社に、調査なんて来ないでしょ』と思っていませんか。
国税庁の公表では、令和6事務年度の法人税の実地調査は5万4千件でした。法人税と消費税を合わせた1件当たりの追徴税額は634万2千円です。会社の規模に関係なく、準備しておくに越したことはないんです。
調査は原則として事前通知から始まります。国税庁のFAQでは、通知は原則電話で行われ、何日前かは法令で決まっていません。税務調査手続に関するFAQ(国税庁)
法人の調査で見られやすい点
株式会社で確認されやすい場面を表にまとめました。
| 見られやすい点 | よくある場面 | 用意しておきたい記録 |
|---|---|---|
| 売上を計上する時期 | 決算月の売上を翌期に回している | 請求書、納品書、契約書の日付 |
| 役員との取引 | 社長個人の支出を会社で払っている | 領収書、会社と個人の精算の記録 |
| 役員報酬 | 期の途中で金額を変えた | 株主総会や取締役会の議事録 |
| 交際費・会議費 | 飲食代をまとめて経費にしている | 相手先と目的のメモ |
| 外注費 | 実態は社員に近い人へ外注費で払っている | 契約書、請求書、働き方の記録 |
| 在庫 | 期末の在庫を数えていない | 棚卸しの記録 |
売上の期ズレと在庫
ここが大事なところです。決算の直前に納品した分を翌期の売上にしていると、期ズレとして指摘されやすくなります。
期末の在庫を数えていない会社も、在庫の金額を聞かれることがあります。決算の時に、棚卸しの記録を残しておきましょう。
役員との取引
社長が個人で使ったお金を会社で払っていると、会社の経費として認められないことがあります。会社と個人の財布は分けておきたい所です。
例えば、調査ではこんなやり取りになります。
「この飲食代は、どなたとどんな目的で使ったものですか?」
「取引先との打ち合わせです。相手先と内容はこちらのメモに残しています」
その場で記録を出せると、話がスムーズに進みます。個別の経費が認められるかの判断は、税理士に確認しておきましょう。
顧問税理士が立ち会う意味
税務調査の立会いは、税理士の仕事である税務代理に含まれます。税理士が税務代理をする時は、税務代理権限証書を税務署に出します。
事前に同意しておけば、事前通知は税務代理権限証書を出している税理士に行えば足りるとされています。『電話を受けた時に何を答えればいいか分からない』という不安を減らせるんです。
顧問税理士に頼むと、次のような流れで進みます。
- 事前通知の内容(日時・対象の税目と期間)を税理士と共有する
- 帳簿や請求書、議事録などの資料を一緒にそろえる
- 調査の当日は税理士が立ち会い、説明を手伝う
- 指摘があれば、修正申告などの対応を税理士と決める
書面添付制度も知っておきたい
税理士が「計算事項等記載書面」を作って申告書に付けると、調査の通知の前に、税理士が意見を述べる機会があります。意見聴取で疑問が解ければ、調査に至らないこともあります。
ただし国税庁は、この制度は調査の省略を前提としたものではないと説明しています。書面添付をしてくれるかどうかは、税理士を選ぶ時に聞いてみてもよいですよ。
指摘を受けた時のお金
調査を受けた後に修正申告をすると、過少申告加算税は10%です。当初の申告税額と50万円の多い方を超える部分は15%になります。
さらに延滞税もかかり、令和8年は納期限の翌日から2か月以内が年2.8%、2か月を超えた後は年9.1%です。早めに準備しておくことが、結局は会社のお金を守ることにつながります。
会社の経営をしながら調査の準備まで1人でこなすのは、本当に大変ですよね。調査の連絡が来た、今の税理士が立会いに慣れていない、決算の処理に不安がある。そんな状況なら、法人の調査対応に慣れた顧問税理士を探しておくと落ち着いて対応できます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
顧問を付ける時期の目安はスタートアップの顧問の頼み方、費用の目安は税理士の顧問料相場で確かめてみてください。
よくある質問
調査の連絡が来てから税理士を探しても間に合いますか?
探すことはできます。ただ、帳簿や過去の申告の内容を把握してもらう時間が必要なので、連絡が来たらできるだけ早く相談してみてください。
税理士がいれば、社長は調査に立ち会わなくてよいですか?
会社の取引の事情は社長にしか答えられないこともあります。どこまで同席するかは、調査の内容に合わせて税理士と相談しておきましょう。
書面添付をすれば調査は来ませんか?
国税庁は、書面添付制度は調査の省略を前提としたものではないとしています。調査が無くなるとは考えずに、日ごろの記録をそろえておくことが大切です。
まとめ
- 法人の調査では、売上の計上時期、役員との取引、経費の根拠がよく見られる
- 調査は原則として電話の事前通知から始まる
- 顧問税理士は税務代理として調査に立ち会える
- 書面添付制度は、調査が無くなることを前提にしたものではない