当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
空調や給排水の工事は、協力業者さんの力を借りないと回りませんよね。そのぶん、外注費の支払いや請求書の管理がどんどん増えていきます。
結論から言うと、設備工事会社の顧問税理士は「外注費の扱い」と「工事の売上をいつ計上するか」を一緒に考えてくれるかで選ぶのがおすすめです。この記事では、その見分け方と頼み方の目安が分かります。
設備工事会社に頼れる税理士の条件は?
設備工事会社に頼れる顧問税理士は、協力業者への外注費が給与と見なされないかの確認、工期をまたぐ工事の売上の計上時期、免税事業者の外注先から受け取る請求書の扱いを、自社の取引に当てはめて説明できる人です。面談では建設業の顧問先があるかを聞いてみてください。
『税理士なら、誰に頼んでも同じじゃないの?』と思う方もいますよね。
実は、建設業の会計は一般の業種と少し違います。工事ごとに材料費や外注費を集めて、どの工事がいくら儲かったかを見る必要があるんです。
例えば、こんな取引が設備工事にはよくあります。
- 元請けから工事代金を、着工時と完成時に分けて受け取る
- 配管や空調の材料を仕入れ、現場ごとに使う
- 協力業者や一人親方に、工事単位で外注費を払う
- 工期が決算日をまたぐ工事がある
外注費の扱いで、何に気を付ける?
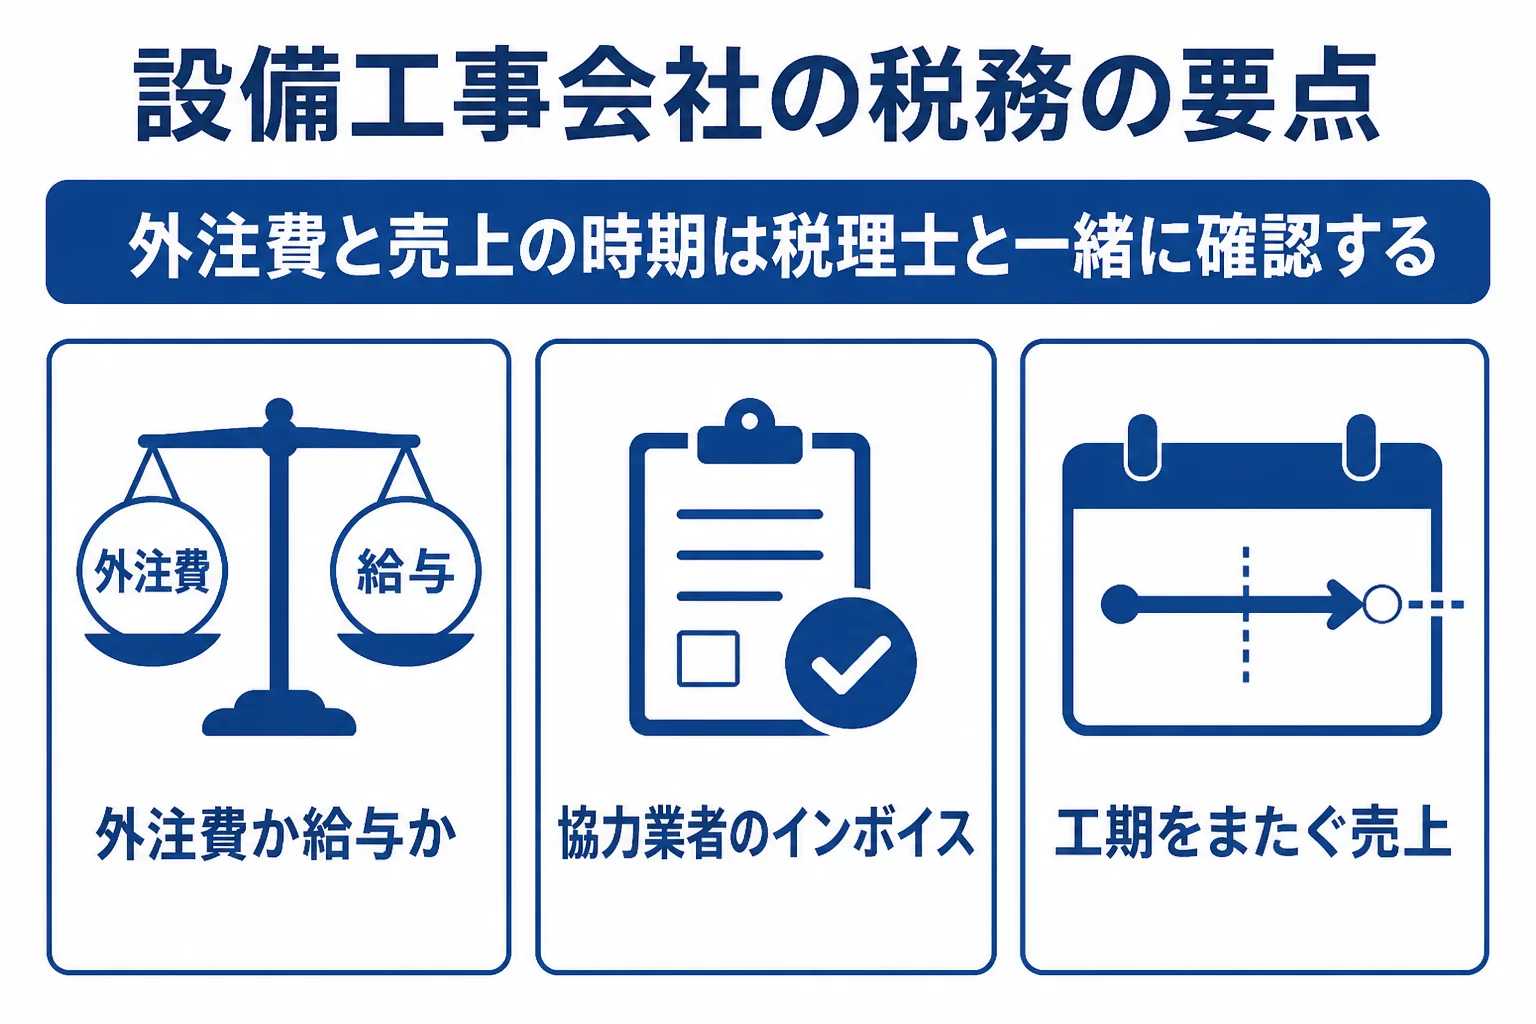
外注費か給与かは、働き方で決まります
毎日同じ現場に入り、こちらの指示で動き、道具もこちらが用意している。そんな協力業者さんへの支払いは、外注費ではなく給与と見られることがあります。
『契約書に外注って書いてあるから大丈夫』と思いがちです。ただ、判断は契約の名前ではなく働き方の中身で分かれるので、税理士に一度見てもらうと安心です。
面談では、例えばこんな風に聞かれます。
「その職人さんは、他の会社の現場にも入っていますか?」
「うちの仕事が中心ですが、道具は自分で持ってきています」
こうした事情を一つずつ確かめてくれる税理士だと、後で慌てずに済みますよ。
給与になれば、源泉徴収した所得税を原則として翌月10日までに納めます。給与を払う人が常時10人未満なら、半年ごとにまとめて納める特例も使えます。
免税事業者の協力業者とインボイス
一人親方の中には、インボイスの登録をしていない免税事業者の方もいますよね。インボイスが無い支払いでも、経過措置で一定割合を控除でき、この措置は令和13年9月30日まで段階的に続きます。
また、基準期間の課税売上高が1億円以下の事業者なら、税込1万円未満の仕入れはインボイスが無くても帳簿の保存だけで控除できます。期間は令和11年9月30日までです。
こうした特例を使えるかどうかで、消費税の負担は変わってきます。協力業者の登録状況を一覧にして、税理士と共有しておきましょう。
工期をまたぐ工事の売上
決算日をまたぐ工事は、売上をいつの期に入れるかで利益の出方が変わります。工事の契約や完成・引渡しの時期を税理士に伝えて、計上の時期を確認してみてください。
現場に投じた材料費や外注費も、売上と同じ期に合わせて経費にするのが基本です。現場別の原価表を作っておくと、税理士とのやり取りがスムーズになります。
決算と申告の期限
法人税と法人の消費税の申告は、事業年度が終わった日の翌日から2か月以内が期限です。決算の直前に工事が集中すると、書類をそろえるだけで手一杯になりますよね。
決算月の数か月前に、今期の利益の見通しを税理士と話しておくと、設備の購入や賞与の時期も考えやすくなります。
どこまで頼む?会社の規模ごとの目安
『顧問を付けると、毎月いくらかかるの?』という点も気になりますよね。状況ごとの目安を表にしました。
| 会社の状況の例 | 頼み方の目安 |
|---|---|
| 個人で独立、協力業者は数社、売上1,000万円未満 | 確定申告をスポット依頼、迷う所だけ相談 |
| 法人化したばかり、年間売上1,000万〜3,000万円 | 3か月か6か月ごとの顧問で決算まで依頼 |
| 法人、従業員と協力業者が多く工事が並行する | 毎月の顧問で給与・源泉・決算まで任せる |
税理士ドットコムが示す目安では、法人の顧問料は年間売上1,000万〜3,000万円未満で毎月訪問なら月30,000円から、決算料は120,000円からとされています。民間の目安なので、見積もりで確かめてみてください。
費用の決まり方は税理士の顧問料相場で、顧問を付ける時期は顧問を頼むべき時期の目安で詳しく書いています。
協力業者が増えて請求書の管理が追いつかない、法人化を考えている、決算前に利益の見通しを知りたい。こんな状況なら、建設業に慣れた顧問税理士を探すと仕事に集中しやすくなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
協力業者への支払いが給与と見なされると、どうなりますか?
給与として源泉徴収や年末調整が必要になる場合があります。過去の支払いも含めて影響が出ることがあるので、早めに税理士に確認してみてください。
免税事業者の一人親方とは取引しない方がいいですか?
経過措置で一定割合は控除できます。取引を続けるかどうかは消費税の負担だけで決めず、税理士と試算してから考えるのがおすすめです。
工事の利益を現場ごとに知りたい時も、税理士に頼めますか?
現場別に材料費や外注費を分けて記帳する仕組みづくりを手伝ってくれる税理士もいます。面談の時に、どこまで対応できるか聞いてみましょう。
まとめ
- 設備工事会社の税理士は、外注費と工事売上の計上時期に強いかで選ぶ
- 外注費か給与かは契約の名前ではなく働き方の中身で判断が分かれる
- 免税事業者の協力業者には経過措置、1万円未満の仕入れには少額特例がある
- 法人化や協力業者の増加をきっかけに、顧問契約を検討する