当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
撮影のたびにカメラマンや照明さん、編集さんに支払いが発生する。決算の時に、まだ納品していない案件の費用をどうすればいいか分からない。映像制作の会社を経営していると、こんな悩みが出てきますよね。
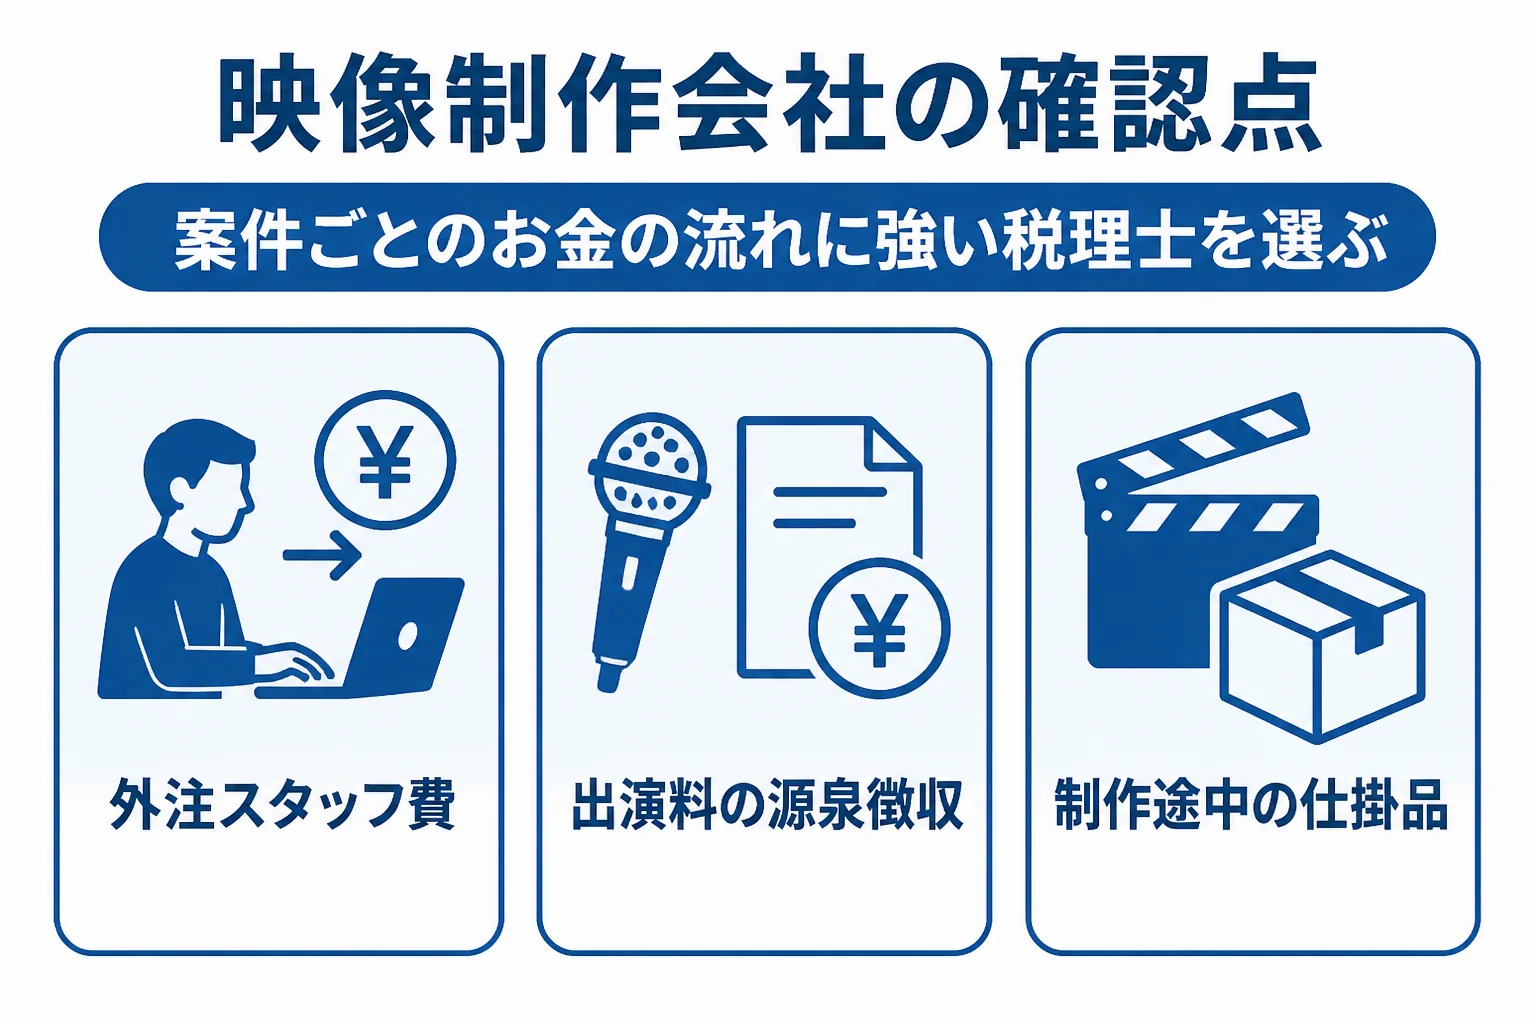
結論から言うと、映像制作会社の顧問税理士は「案件ごとの外注費を追えるか」と「決算をまたぐ案件の扱いに慣れているか」で選ぶのがおすすめです。
この記事では、映像制作ならではのお金の流れと、税理士に聞いておきたいことをお伝えします。
映像制作会社の税理士選びで大事なことは?
映像制作会社の税理士は、撮影ごとに変わる外注スタッフへの支払いと、源泉徴収の要否、決算時点で制作途中の案件(仕掛品)の扱いに慣れているかで選びます。案件ごとの収支を見ながら相談に乗ってくれるかも確認しておきましょう。
映像制作は、案件ごとにチームを組む仕事です。毎回メンバーが違い、支払う相手も金額もばらばらになりやすいんです。
『経理は売上と経費を入れておけばいいだけでしょ?』と思う方もいるかもしれません。
ただ、映像制作は、撮影から納品までに数か月かかる案件も珍しくありませんよね。お金が出ていく時期と、売上が立つ時期がずれやすいんです。
このずれを決算でどう扱うかで、その期の利益が変わってきます。だからこそ、制作業やクリエイティブ系の会社を見てきた税理士だと、話がスムーズなんです。
似た悩みを持つ業種として、イベント会社の税理士選びも参考になります。
撮影ごとの外注スタッフ費で気をつけることは?
映像制作では、カメラマン、照明、音声、ヘアメイク、編集など、多くのフリーランスに仕事をお願いしますよね。
ここで税理士に確認しておきたいことが、大きく3つあります。
源泉徴収が要る支払いかどうか
個人に支払う報酬の中には、支払う側が源泉徴収をしないといけないものがあります。
国税庁のタックスアンサーでは、映画、演劇その他芸能、テレビジョン放送等の出演等の報酬・料金が、源泉徴収の対象として挙げられています(国税庁 No.2792 源泉徴収が必要な報酬・料金等とは)。
税額は、1回の支払いが100万円以下なら支払う金額の10.21%です(国税庁 No.2795 源泉徴収が必要な報酬・料金について)。
例えば、PR動画に個人のタレントさんやナレーターさんに出てもらった場合は、源泉徴収が要るかを確認する場面です。一方で、撮影や編集を個人に頼んだ支払いが対象になるかは、仕事の中身で判断が分かれます。
『どの支払いが対象なのか、毎回分からない…』という声はよく聞きます。判断は税理士に確認してください。
外注か、給与か
いつも同じフリーランスに頼んでいると、実態が「社員と変わらない働き方」になっていることがあります。
外注費か給与かで、源泉徴収や消費税の扱いが変わります。契約の形と働き方が合っているか、一度見てもらうと安心です。
インボイスの登録状況
フリーランスのスタッフには、免税事業者の方もいますよね。インボイス制度は令和5年10月1日に始まり、免税事業者からの仕入れの経過措置は令和13年9月30日までです。
スタッフが多いほど、登録番号の確認や請求書の保存の手間が増えます。
仕掛品の管理はなぜ大事なの?
ここが映像制作会社ならではのポイントです。
決算の日に、撮影は終わっているけれど編集中でまだ納品していない案件がある。こんなこと、よくありますよね。
この案件にかかった外注費や材料費を、その期の費用にしてしまうと、売上は翌期なのに費用だけが先に出ることになります。そこで、作りかけの案件の費用を「仕掛品」として資産に載せておく考え方があります。
相談の場面は、例えばこんな感じです。
「3月決算で、2月に撮影して5月に納品する案件があります。外注費はもう払っているんですが」
「その案件の費用は仕掛品として持っておき、納品した期に費用にする形を検討しましょう」
どこまでを仕掛品に入れるかは、会社の実態で変わります。判断は税理士に確認してください。
| 案件の状況 | 決算での考え方の例 | 税理士に確認したいこと |
|---|---|---|
| 納品済みで請求も済み | その期の売上と費用 | 請求日と納品日のどちらで売上にするか |
| 撮影済みで編集中 | 費用を仕掛品にする検討 | どの費用までを仕掛品に入れるか |
| 着手金だけ受け取った | 受け取ったお金の扱いを検討 | 売上にする時期をどう決めるか |
| 企画段階で中止 | 発生した費用の扱いを検討 | 損失として処理できるか |
『案件ごとに費用を分けて記録していない…』という場合は、まずそこから整えていく必要があります。案件ごとの管理を手伝ってくれる税理士だと心強いですよ。
撮影機材を買う時も相談しておく
カメラやレンズ、照明機材も、映像制作には欠かせませんよね。
国税庁のタックスアンサーによると、青色申告をしている中小企業者等は、取得価額が40万円未満の減価償却資産を、年間の合計300万円まで、使い始めた年に全額費用にできます。対象は令和11年3月31日までに取得などして使い始めたものです(国税庁 No.5408)。
どの機材が当てはまるかは、税理士に確認しておきましょう。
映像制作会社はどこまで税理士に頼む?
頼む範囲は、会社の規模と案件の数で変わります。
- 映像制作や広告制作など、制作業の会社を見た経験があるか
- 出演料などの源泉徴収の判断を相談できるか
- 案件ごとの収支を見ながら、仕掛品の相談に乗ってもらえるか
- フリーランスへの支払いの記帳を任せられるか
- 機材の購入やリースの相談ができるか
| 会社の状況の例 | 向いている頼み方 |
|---|---|
| 年商5,000万円で社員5人、案件が毎月複数ある | 顧問契約で毎月の記帳から決算まで |
| 代表1人の法人で、案件は年に数本 | 記帳は自分で、決算と申告をスポットで |
| 大きな案件が決算をまたぐことが多い | 期末前に相談できる顧問契約 |
例えば、年商5,000万円で社員5人の映像制作会社なら、外注先も多くなりがちです。毎月の記帳と源泉徴収の確認を任せられる顧問契約が合いやすいでしょう。
料金の目安は、税理士の顧問料相場を参考にしてみてください。
外注スタッフが増えて支払いの管理が追いつかない、決算をまたぐ案件の扱いに不安がある、法人化して経理を整えたい。こんな状況なら、顧問税理士を探してみると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
映像制作会社は、エンタメ業界に強い税理士を選ぶべきですか?
業界の経験は手がかりになります。ただ、大事なのは外注費や仕掛品の扱いに慣れているかです。面談で、自社の案件の流れを説明して話が通じるかを見てみてください。
フリーランスのカメラマンへの支払いは源泉徴収が要りますか?
支払う相手と仕事の中身で判断が分かれます。個別の支払いが対象になるかは、税理士に確認するのが安心です。
仕掛品は小さな会社でも計上するものですか?
会社の規模に関係なく、決算をまたぐ案件があれば検討する場面があります。どこまで入れるかは税理士と相談して決めましょう。
まとめ
- 映像制作会社の税理士は、外注費と仕掛品の扱いに慣れているかで選ぶ
- 出演料などは源泉徴収が要る支払いがある。判断は税理士に確認する
- 決算をまたぐ案件は、仕掛品として扱うかを相談する
- 案件ごとの収支を見てくれる税理士だと、経営の判断もしやすい