当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
英会話教室を運営していると、外国人講師の給与計算で『この人の源泉徴収、今のやり方で合っているのかな』と不安になることがありますよね。講師が帰国したり、短期で来日したりすると、扱いがさらに分かりにくくなります。
結論から言うと、英会話教室の税理士選びでは、外国人講師の源泉徴収と年末調整に慣れているかを一番に確認しておきましょう。この記事では、講師の契約形態ごとの論点と、税理士に聞いておきたい質問を具体的に紹介します。
英会話教室の税理士選びで一番見るべき点は?
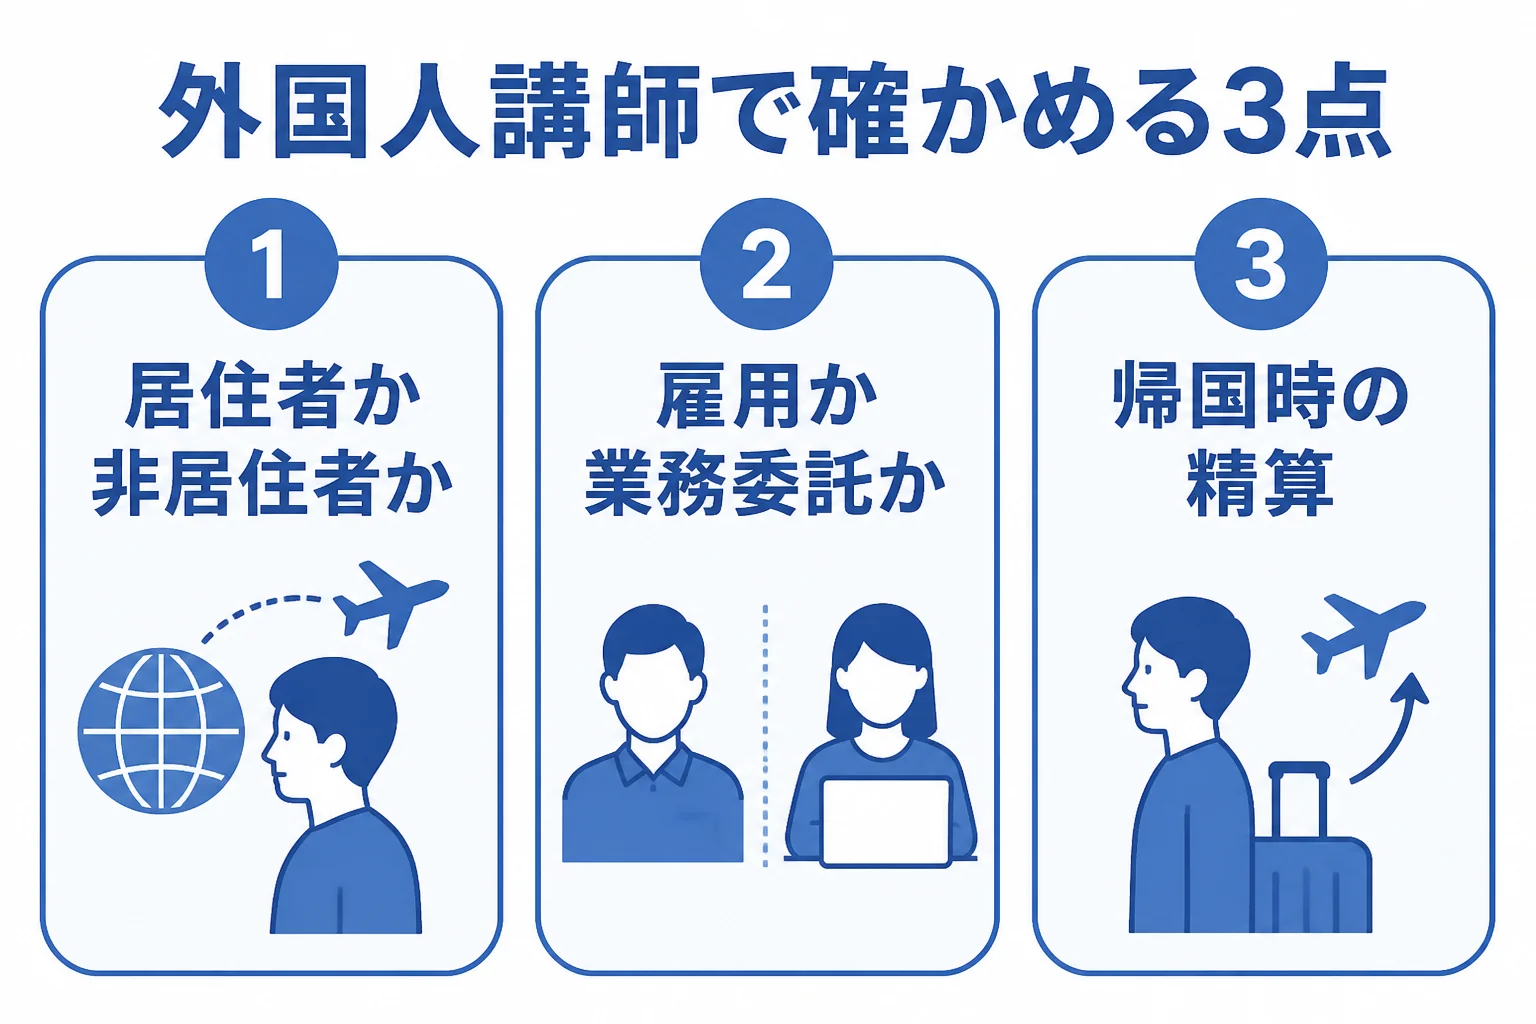
英会話教室の顧問税理士は、外国人講師が居住者か非居住者かで源泉徴収の扱いが変わることを、具体的に説明できる人を選びましょう。あわせて、雇用か業務委託かの判断、年末調整、前払い月謝の売上管理まで相談できると安心です。講師を毎月雇っている教室は、スポット依頼より顧問契約が向いています。
英会話教室のお金の流れは、売上より支払いの方が複雑なんです。講師への給与や報酬が経費の大きな部分を占め、その講師の国籍や滞在期間がばらばらということもよくあります。
日本人スタッフだけの会社なら、給与計算は会計ソフトの設定どおりで済むことが多いですよね。ただ、外国人講師がいると、同じ給与でも源泉徴収のやり方が変わる場面が出てきます。
ここで頼りになるのは、外国人を雇う会社の顧問をした経験がある税理士です。面談では、例えばこんなふうに聞いてみてください。
「来月、海外から講師が来て半年だけ教える予定です。給与の源泉徴収はどうなりますか」
「日本での住所や滞在の予定によって、居住者か非居住者かが変わります。契約書と滞在予定を見せてもらえますか」
このように、すぐに結論を言わずに確認すべき事実を聞き返してくれる税理士は信頼できます。
外国人講師の源泉徴収はなぜ難しい?
ポイントは、講師が「居住者」か「非居住者」かで扱いが変わることです。
国税庁の案内では、居住者とは、国内に住所がある個人か、現在まで引き続き1年以上居所がある個人をいいます。住所は生活の本拠のことで、客観的な事実で判定します。居住者以外の個人が非居住者です。
非居住者に日本国内での仕事の給与や報酬を払う時は、支払う側が原則として源泉徴収をします。国税庁の案内では、給与その他人的役務の提供に対する報酬などの税率は20.42パーセントです。
国税庁 No.2884 非居住者等に対する源泉徴収のあらまし
『日本で働いているんだから、日本人スタッフと同じでいいよね』と思ってしまいがちです。ただ、居住者として扱うか非居住者として扱うかで、毎月の源泉徴収の計算も、年末調整の対象になるかも変わります。
講師の国によっては租税条約が関係することもあります。この判断は個別の事情によるので、税理士に確認してから手続きを進めましょう。
講師の契約形態で何が変わる?
英会話教室では、講師を正社員やアルバイトとして雇うケースと、業務委託で来てもらうケースがありますよね。契約の形で、教室側の手続きが変わります。
| 講師の契約・状況 | 教室側で必要になること | 税理士に相談したい点 |
|---|---|---|
| 居住者の講師を雇用 | 毎月の源泉徴収、年末調整、源泉徴収票の作成 | 扶養控除の申告書の集め方 |
| 非居住者の講師に給与を支払う | 支払い時の源泉徴収 | 居住者か非居住者かの判定、租税条約の有無 |
| 業務委託の講師に報酬を支払う | 報酬の内容によって源泉徴収 | 雇用と業務委託のどちらに当たるか |
| 年の途中で講師が帰国する | 出国時の給与の精算 | 出国前後で扱いが変わる部分 |
『業務委託の契約書にしてあるから大丈夫』と思っている方もいるかもしれませんね。ただ、雇用か業務委託かは、契約書の名前だけでは決まりません。勤務時間や指示の受け方など、実際の働き方を見て判断することになります。
例えば、レッスンの時間割を教室が決め、教材も教室が用意し、ほかの教室では教えていない講師。こうした場合は、業務委託の契約書でも雇用に近いと見られることがあります。
給与から源泉徴収した所得税は、原則として支払った月の翌月10日までに納めます。給与の支給人員が常時10人未満なら、納期の特例で1月から6月分を7月10日、7月から12月分を翌年1月20日にまとめて納めることもできます。
さらに、給与所得の源泉徴収票などの法定調書は、原則として翌年1月31日までに提出します。講師の入れ替わりが多い教室ほど、こうした年間の締め切りを税理士と共有しておくと安心です。
- 外国人を雇う会社の顧問経験があるか
- 居住者と非居住者の判定をどの資料で行うか
- 年末調整と源泉徴収票の作成は顧問料に含まれるか
- 英語の契約書や給与明細を見てもらえるか
- 講師が帰国する時の精算の段取り
前払い月謝や教材の売上はどう管理する?
講師まわりと並んで見落としやすいのが、売上の管理です。英会話教室では、入会金、月謝、数か月分のまとめ払い、教材費と、受け取るお金の種類が多いですよね。
実は、まとめて受け取った月謝をいつの売上にするかは、帳簿のつけ方で迷いやすいところです。受け取った時点で全部を売上にするのか、レッスンを行った月ごとに分けるのかで、決算の数字が変わることもあります。
入会金や前払い月謝の会計処理と、その手間が顧問料にどう響くかは、英会話教室の税理士顧問料の相場で詳しく解説しています。
インボイス制度は令和5年10月1日に始まっています。法人の生徒や企業研修の依頼を受けている教室は、インボイスを求められることがあるので、登録の有無も税理士と話しておきましょう。
費用の目安も気になりますよね。税理士ドットコムが示す目安では、法人の顧問契約は年間売上1,000万円未満で毎月訪問なら25,000円から、決算料は100,000円からです。
講師の人数が多い教室は、給与計算や年末調整を別料金にしている税理士もいます。スポット料金の目安では、給与計算は1人1,000円、年末調整は従業員10人まで2万円で、1人増えるごとに1,000円が加わります。
例えば、法人で講師を8人雇い、そのうち3人が外国人という教室。毎月の給与計算と年末調整を自社でこなすか、顧問契約に含めて任せるかで、見積もりの金額はかなり変わります。
税理士の報酬は、平成14年3月31日に税理士会の報酬規定が廃止されてから、税理士ごとに決めています。見積もりを取る時は、講師の人数と外国人講師の有無を最初に伝えておきましょう。
講師の給与計算や源泉徴収に毎月時間を取られている方、外国人講師の採用を増やす予定の方は、この分野に慣れた顧問税理士を探すと手間がぐっと減ります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
税理士に払う費用の全体像は税理士の顧問料相場と決まり方、同じ教える仕事の例はピアノ教室の税理士選びも参考にしてみてください。
よくある質問
外国人講師は全員、非居住者として扱うのですか?
いいえ。国籍ではなく、国内に住所があるか、引き続き1年以上の居所があるかで判定します。日本に生活の本拠がある外国人講師は居住者になることがあります。判定は契約書や滞在予定をもとに税理士に確認しましょう。
業務委託の講師なら源泉徴収は不要ですか?
報酬の内容や講師の状況によって源泉徴収が必要な場合があります。また、契約書が業務委託でも、実際の働き方から雇用と見られることもあります。支払いを始める前に税理士に相談しておくと安心です。
講師が少ない小さな教室でも顧問税理士は必要ですか?
講師を雇わず自分で教えているなら、確定申告だけスポットで頼む方法もあります。外国人講師を雇い始める、講師が増えて給与計算が毎月発生する、といった時が顧問契約を考えるタイミングです。
まとめ
- 英会話教室の税理士選びは、外国人講師の源泉徴収に慣れているかを最初に確認する
- 居住者か非居住者かは国籍ではなく住所や居所で判定し、扱いが変わる
- 雇用か業務委託かは契約書の名前ではなく実際の働き方で判断される
- 前払い月謝や入会金の売上管理も相談できる税理士だと安心