当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
ダンススクールを運営していると、スタジオ代の支払いに加えて、イベントや発表会のたびにチケット代や衣装代のお金が大きく動きますよね。『発表会が終わったら、結局いくら残ったのか分からない』という声もよく聞きます。
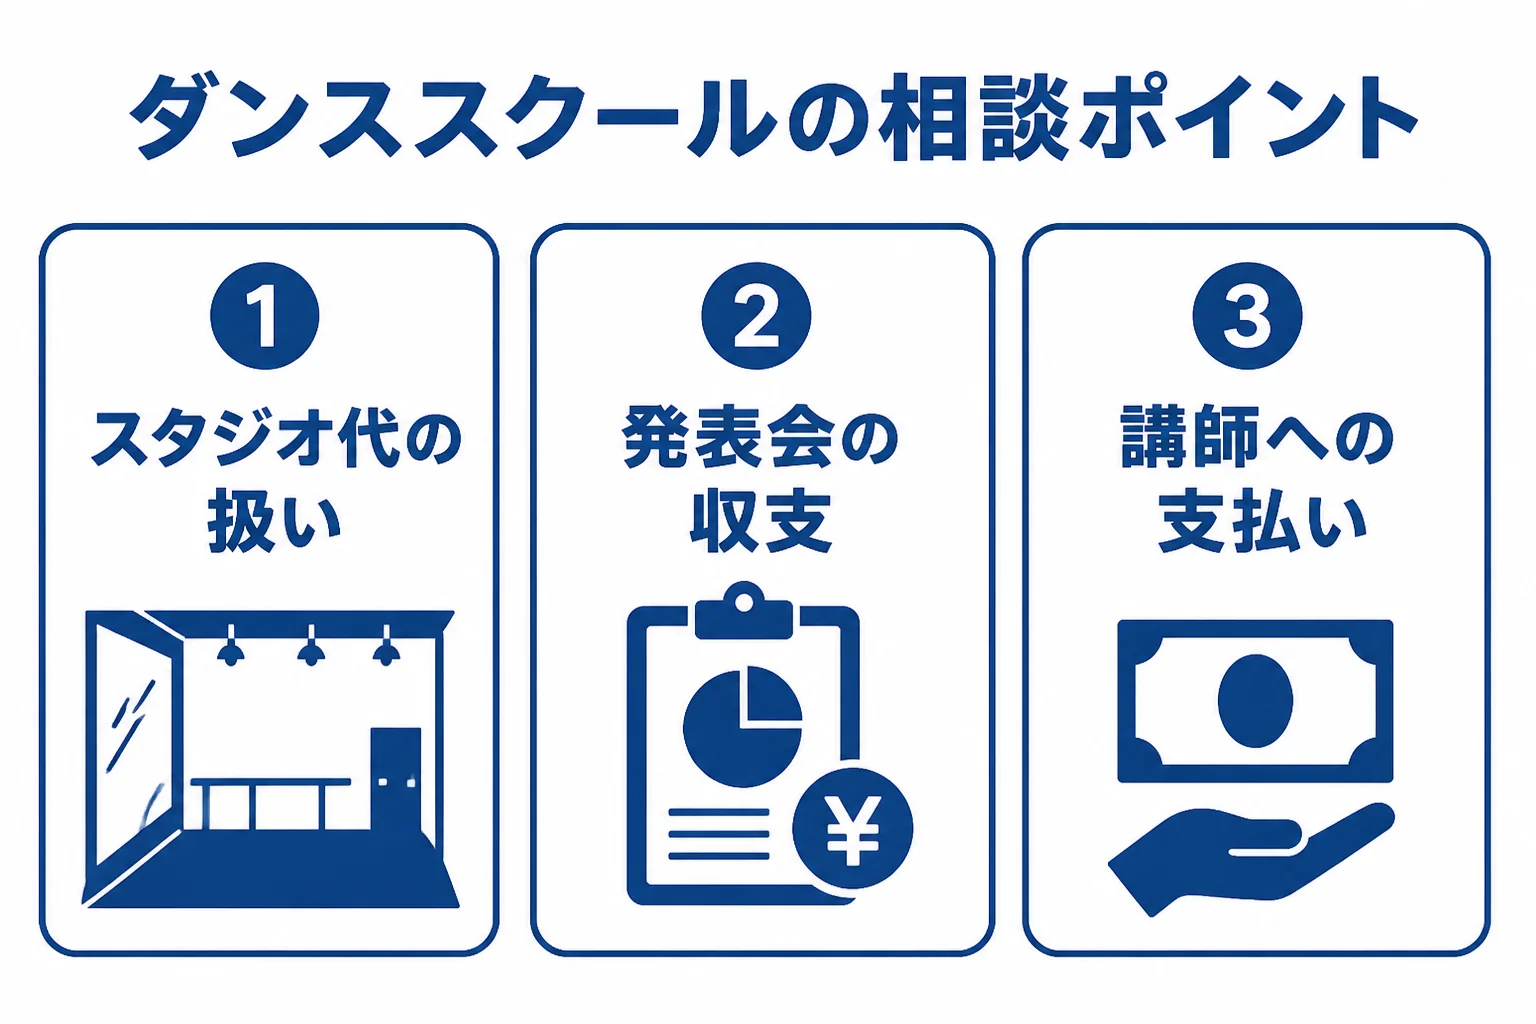
結論から言うと、ダンススクールの税理士選びは「スタジオ代の扱い」「イベント・発表会の収支の分け方」「インストラクターへの支払い方」の3つを相談できるかで見ると選びやすくなります。この記事では、スクールの規模ごとにどこまで頼むとよいかも具体例で紹介します。
ダンススクールの税理士選びで見るべき点は?
ダンススクールの顧問税理士は、レンタルスタジオ代や自前スタジオの内装費の扱いを説明でき、イベントや発表会の収支をスクールの売上とどう分けるか一緒に決めてくれる人を選びましょう。業務委託のインストラクターが多いなら、源泉徴収やインボイスの相談ができるかも大事な基準です。
ダンススクールの帳簿は、平常月とイベント月で別物のように変わるんです。普段は月謝とスタジオ代が中心ですが、発表会の月はホール代、照明や音響の外注費、衣装代、チケットの売上が一度に入ってきます。
イベントのお金をスクールの通帳と分けずに動かしていると、決算の時にどれが何の支払いか追いかけるのが大変です。だからこそ、イベントの経験がある税理士だと話が早いんです。
面談では、例えばこんなふうに聞いてみてください。
「年に1回、ホールを借りて発表会をしています。衣装代は生徒から集めて業者に払っているんですが、どう帳簿につければいいですか」
「生徒から預かって業者にそのまま払っているのか、スクールが仕入れて販売しているのかで扱いが変わります。集金の仕方を教えてもらえますか」
こんなふうに、お金の流れを確認してから答えてくれる税理士は安心です。
スタジオ代はどう経費にする?
ダンススクールの経費で大きいのが、スタジオにかかる費用ですよね。レンタルスタジオを時間で借りるのか、自分のスタジオを持つのかで、帳簿の論点が変わります。
| スタジオの形 | 主な費用 | 税理士に確認したい点 |
|---|---|---|
| レンタルスタジオを時間で借りる | 利用料 | 自主練習の利用分の扱い |
| 自前のスタジオを借りて運営 | 家賃、内装工事、鏡や床材、音響機材 | 内装や機材を何年で経費にするか |
| 自宅の一室を練習場にする | 家賃や光熱費の一部 | 家事按分の割合と根拠 |
自前のスタジオを作る時は、床の張り替えや鏡の設置、防音工事、音響機材にまとまったお金がかかります。これらは一度に経費にできるとは限りません。
国税庁の案内では、事業用の資産は使える期間にわたって分けて経費にするのが原則です。使用可能期間が1年未満か、取得価額が10万円未満のものは、使い始めた年に全額を必要経費にできます。
『工事代を全部、今年の経費にしたい』という気持ちはよく分かります。ただ、何年で経費にするかは工事の中身で変わるので、見積書の段階で税理士に見てもらうと安心です。
自宅の一室で教えている場合は、家賃や光熱費のうち業務に直接必要だったと明らかに区分できる部分が必要経費になります。レッスンの時間や部屋の広さを記録しておきましょう。
イベント・発表会の収支はどう分ける?
ここがダンススクールの税理士選びで一番差が出るところです。発表会の収支をスクールの売上に含めるのか、別に管理するのかで、決算の数字が変わります。
例えば、生徒50人が出演する発表会を考えてみましょう。生徒からの出演費、家族向けのチケット代、衣装代の集金が入り、ホール代、照明や音響の外注費、衣装の仕入れ、撮影の外注費が出ていきます。
このとき、衣装代を生徒から預かって業者にそのまま払うだけなら、売上ではなく立替えとして扱えることがあります。スクールが衣装を仕入れて生徒に販売しているなら、売上と仕入れになります。
『どっちでも結果は同じでしょ?』と思うかもしれません。実は、売上の金額が変わると、消費税の申告が必要になるかどうかの判定にも関わってくるんです。
- 出演費とチケット代の入金の一覧
- 衣装代の集金と業者への支払いの記録
- ホール代、照明や音響の外注費の請求書
- 撮影や振付の外部講師への支払い記録
- 発表会ごとの収支表
発表会専用の口座を作っておくと、税理士に資料を渡す時もずっと楽になります。
インストラクターへの支払いで気をつけることは?
ダンススクールでは、ジャンルごとにインストラクターに業務委託で来てもらうことが多いですよね。業務委託の報酬でも、内容によって源泉徴収が必要になることがあります。
また、業務委託と言いながら、時間割や指導内容をスクールが細かく決めている場合は、雇用に近いと見られることもあります。契約書の名前だけでは決まらないので、実際の働き方を税理士に伝えて判断してもらいましょう。
インストラクターを雇用している場合、給与から源泉徴収した所得税は原則として翌月10日までに納めます。給与の支給人員が常時10人未満なら、納期の特例で年2回にまとめて納めることもできます。
インボイス制度も見落とせません。令和5年10月1日に始まった制度で、免税事業者のインストラクターに払った報酬は、仕入税額控除の扱いが変わります。経過措置で控除できる割合が段階的に下がり、令和13年9月30日まで続きます。
スクールが消費税を納めている場合、インストラクターがインボイスを発行できるかどうかで納める税額が変わることも。契約の時に確認しておくと安心です。
スクールの規模で頼み方はどう変わる?
| スクールの状況 | おすすめの頼み方 | 理由 |
|---|---|---|
| 自分だけで教え、発表会なし | 自分で申告、または確定申告だけスポット依頼 | 取引が月謝とスタジオ代に限られる |
| 年1回の発表会あり | 確定申告のスポット依頼か、年数回の顧問 | 発表会の年だけ取引の扱いを相談したい |
| 業務委託インストラクターが複数 | 顧問契約 | 源泉徴収やインボイスの確認が毎月ある |
| 自前スタジオを持つ・法人化を考えている | 顧問契約 | 内装の経費化や法人化の時期の相談が要る |
税理士ドットコムが示す目安では、個人事業主の顧問契約は売上1,000万円未満で毎月20,000円から、確定申告料80,000円からです。税理士の報酬に公的な基準はなく、平成14年3月31日に税理士会の報酬規定が廃止されてからは、税理士ごとに決めています。費用の考え方は税理士の顧問料相場と決まり方で解説しています。
レッスンとイベントの準備で帳簿が後回しになっている方、自前のスタジオを持つ予定の方は、スクールの事情に合う税理士を紹介してもらうと探す手間が減ります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
同じく発表会がある教室の例はピアノ教室の税理士選び、会員制で月会費を集める業種の例はフィットネスジムの税理士選びも参考にしてみてください。
よくある質問
発表会の衣装代は売上になりますか?
生徒から預かって業者にそのまま払うだけなら立替えとして扱えることがあり、スクールが仕入れて販売しているなら売上になります。集金の仕方によって変わるので、記録を残して税理士に確認しましょう。
スタジオの内装工事は、その年の経費にできますか?
取得価額が10万円未満のものなどを除き、原則として何年かに分けて経費にします。何年で経費にするかは工事の中身で変わるので、見積書の段階で税理士に相談してみてください。
業務委託のインストラクターがインボイス登録していないと困りますか?
スクールが消費税を納めている場合、仕入税額控除の扱いが変わり、納める税額に影響することがあります。経過措置もあるので、影響の大きさは税理士に試算してもらうと安心です。
まとめ
- ダンススクールの税理士は、スタジオ代と発表会の収支を相談できる人を選ぶ
- 自前スタジオの内装や機材は、原則として何年かに分けて経費にする
- 衣装代は立替えか販売かで扱いが変わるので、集金の記録を残す
- 業務委託インストラクターの源泉徴収とインボイスも確認しておく