当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士への報酬は源泉徴収が必要、と聞いたけれど、『うちの場合も本当に引くの?』と気になっている方もいますよね。
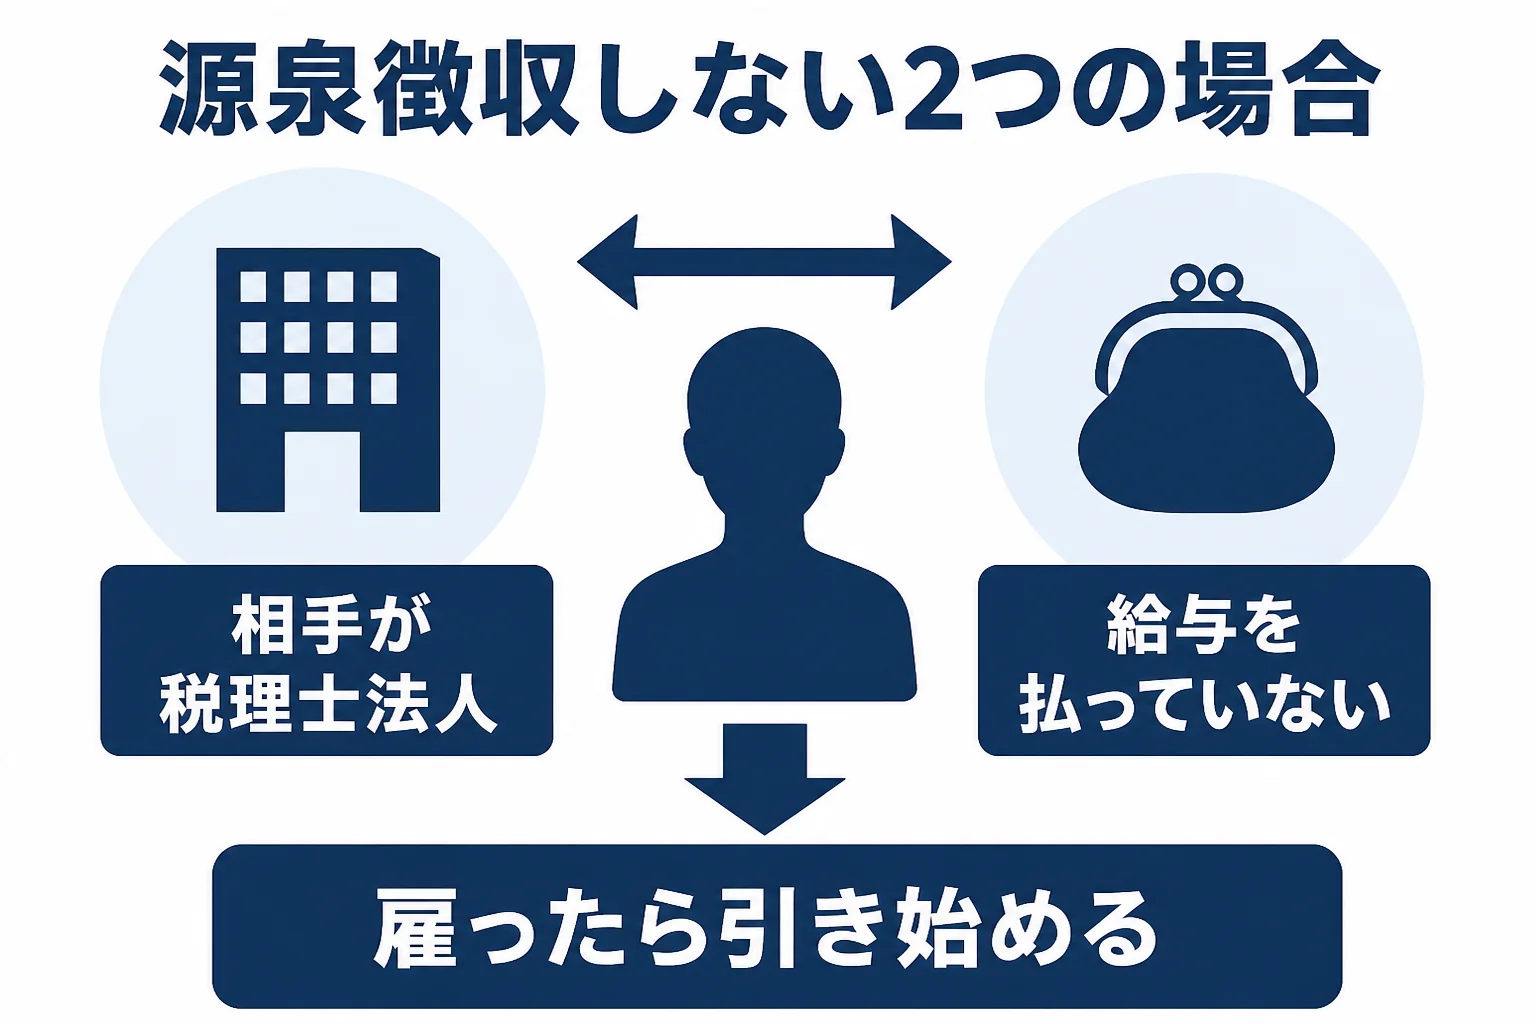
結論から言うと、税理士報酬でも源泉徴収しない場合があります。決め手は「受け取る相手が法人か個人か」と「払う自分が源泉徴収義務者か」の2つです。
この記事を読めば、自分のケースで源泉を引くかどうかを見分けられるようになります。
税理士報酬で源泉徴収しないのはどんな場合?
税理士報酬で源泉徴収しないのは、主に2つの場合です。1つは、受け取る相手が税理士法人の場合。もう1つは、払う人が給与を払っていない個人事業主や会社員など、給与の源泉徴収義務がない個人の場合です。
源泉徴収のルールは、「誰が払うか」と「誰が受け取るか」の組み合わせで決まります。表にすると、こんな形です。
| 払う人 | 受け取る人 | 源泉徴収 |
|---|---|---|
| 会社 | 個人の税理士 | する |
| 会社 | 税理士法人 | しない |
| 給与を払っている個人事業主 | 個人の税理士 | する |
| 給与を払っている個人事業主 | 税理士法人 | しない |
| 給与を払っていない個人事業主 | 個人の税理士・税理士法人 | しない |
| 会社員(個人として依頼) | 個人の税理士・税理士法人 | しない |
源泉徴収する時の計算方法は、税理士報酬の源泉徴収の計算方法まとめでくわしく解説しています。
税理士法人に払う時は源泉徴収しない
『同じ税理士なのに、法人だと違うの?』と不思議に思いますよね。実は、源泉徴収が必要な報酬の範囲は、受け取る人によって違うんです。
国税庁の源泉徴収が必要な報酬・料金等とはでは、源泉徴収が必要な範囲は、受け取る人が居住者(個人)か内国法人かで異なると案内しています。
個人の場合は、弁護士や公認会計士、税理士など特定の資格を持つ人への報酬が対象です。一方で法人の場合、対象になっているのは馬主である法人に払う競馬の賞金です。
税理士法人は法人なので、顧問料や決算料を払っても源泉徴収はしません。
「税理士事務所」は個人、「税理士法人」は法人
見分ける時に迷いやすいのが、名前です。
「〇〇税理士事務所」「〇〇会計事務所」と名乗っていても、中身は個人の税理士が営んでいることが多いです。この場合は、源泉徴収が必要になります。
一方で「税理士法人〇〇」は法人です。税理士法人は、税理士が集まって作る法人で、日本税理士会連合会によると令和8年9月末時点で5,346件の届出があります。
例えば、こんな確認の仕方があります。
「請求書の宛名が『〇〇会計事務所』なんですが、源泉は引きますか」
「事務所の名前でも個人で開業している税理士なら、源泉徴収が必要ですよ」
名前だけで判断がつかない時は、契約書の名義を見るか、相手に「法人ですか、個人ですか」と聞いてみてください。
請求書を見る時は、次の3か所を確かめておくと迷いにくいですよ。
- 発行者の名義が「税理士法人」で始まるか
- 「源泉徴収税額」の行があるか
- 振込先の口座名義が法人名か、個人名か
個人の税理士なら、請求書に源泉徴収税額と差し引き後の振込額が書かれていることが多いです。法人なら、その行がないのが普通なんです。
法人でも支払調書は必要
ここが見落としやすいところです。税理士法人への報酬は源泉徴収しませんが、年明けの書類は残ります。
国税庁の報酬、料金、契約金及び賞金の支払調書では、法人に払う報酬で源泉徴収の対象にならないものでも、提出範囲に当てはまれば支払調書の提出が必要としています。
税理士等への報酬は、同じ相手への年間の支払合計が50,000円を超えると提出の対象です。期限は翌年1月31日までです。
給与を払っていない個人は源泉徴収しない
次は、払う側の話です。『個人事業主だけど、税理士報酬から源泉を引かなきゃいけないの?』という方は多いはずです。
国税庁の源泉徴収義務者とはでは、給与の源泉徴収義務がある個人以外の個人が払う弁護士報酬などは、源泉徴収をする必要がないとしています。
つまり、誰にも給与を払っていない個人事業主は、税理士報酬から源泉徴収しません。確定申告を頼んだ報酬も、毎月の顧問料も、そのまま払えば大丈夫です。
会社員が副業や不動産収入の確定申告を個人として頼む場合も、同じく源泉徴収はしません。
常時2人以下の家事使用人だけに給与を払っている個人も、その給与の源泉徴収は不要とされています。こうした個人も、給与の源泉徴収義務がある個人にはあたりません。
例えばこんなケース
例えば、ひとりで仕事をしているデザイナーが、税理士に確定申告を頼んだとします。従業員はおらず、外注先に業務委託料を払っているだけです。
この場合、給与を払っていないので源泉徴収義務者ではありません。税理士の請求書に「源泉徴収税額」と書かれていても、払う側が引く必要はないんです。
税理士側も分かっていることが多いので、「給与を払っていないので、源泉なしで払いますね」と一言伝えておくとスムーズですよ。
人を雇い始めたら源泉徴収が必要になる
ただ、個人事業主の扱いはずっと同じとは限りません。パートやアルバイトを1人でも雇って給与を払い始めると、源泉徴収義務者になります。
そうなると、個人の税理士に払う報酬からも源泉徴収が必要です。
| 時期 | 自分の立場 | 個人の税理士への報酬 |
|---|---|---|
| ひとりで事業をしている | 源泉徴収義務者ではない | 源泉徴収しない |
| 従業員に給与を払い始めた | 源泉徴収義務者になる | 源泉徴収する |
『雇ったのは給与だけの話で、税理士の報酬は関係ないと思ってた』という声はよく聞きます。給与の源泉と一緒に、報酬の源泉も始まると覚えておきましょう。
雇い始めたら確認したいこと
- 給与の源泉徴収と納付の段取りが決まっているか
- 給与を払う人が常時10人未満なら、納期の特例を使うか
- 個人の税理士への報酬から源泉を引く切り替え時期
- 年明けの源泉徴収票と支払調書を誰が作るか
納期の特例を使うと、源泉所得税を1〜6月分は7月10日、7〜12月分は翌年1月20日にまとめて納められます。税理士などの報酬から差し引いた税も、この特例の対象です。
初めて人を雇う時の給与計算や源泉の段取りは、初めて人を雇う個人事業主が税理士に頼む源泉徴収と給与計算でまとめています。
どの月から報酬の源泉を始めるかなど、細かい判断は税理士に確認してみてください。
人を雇い始めて源泉や給与計算の手間が増えた、法人化も考え始めている。そんな時は、給与や源泉まで相談できる顧問税理士を探しておくと、手続きの切り替えで迷わずに済みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
税理士法人から届いた請求書に源泉徴収税額が書かれていません。間違いですか?
間違いではありません。税理士法人への報酬は源泉徴収の対象ではないので、源泉徴収税額は書かれないのが通常です。
個人事業主で従業員はいませんが、外注先には報酬を払っています。税理士報酬の源泉は必要ですか?
給与を払っていなければ、給与の源泉徴収義務がある個人にはあたらないので、税理士報酬の源泉徴収は不要です。外注費が給与にあたるかどうか迷う時は、税理士に確認してみてください。
税理士事務所に払う報酬は、源泉徴収が必要ですか?
事務所名でも中身が個人の税理士なら、会社や給与を払っている個人事業主は源泉徴収が必要です。税理士法人なら不要です。
まとめ
- 税理士法人に払う報酬は源泉徴収しない
- 給与を払っていない個人事業主や会社員が払う報酬も源泉徴収しない
- 「税理士事務所」は個人のことが多く、会社が払うなら源泉徴収が必要
- 人を雇って給与を払い始めたら、個人の税理士への報酬も源泉徴収の対象になる
- 税理士法人宛てでも、年5万円超なら支払調書は必要