当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お客さんを紹介してくれた人に紹介料を払った。外部の専門家に報酬を払った。『これって税務調査で何か言われる?』と気になっている方も多いはずです。
結論から言うと、紹介料や報酬の支払いは、税務調査でよく確認される項目です。この記事では、源泉徴収や支払調書のどこを見られるのか、調査の前に何を見直せばいいかが分かります。
紹介料や支払調書は税務調査で見られるの?
見られます。紹介料は「誰に・何の対価として・いくら払ったか」を、報酬の支払いは「源泉徴収をしたか・支払調書を出したか」を確認されやすい項目です。払った側が源泉徴収を漏らしていると、本来預かるはずだった税金を会社が納めることになります。
紹介料は、相手や中身によって経費の種類も源泉徴収の要否も変わります。だからこそ、税務署は「本当に紹介の対価なのか」を確かめたいんです。
例えば、紹介料の相手が取引先の社員個人だったり、実態のない相手だったりすると、経費として認められるかが問題になります。
名目ではなく中身で判断される
国税庁の源泉徴収が必要な報酬・料金等とは(No.2792)には、謝礼や車代などの名目でも、実態が報酬・料金と同じなら源泉徴収の対象になると書かれています。
『紹介料って書いたから源泉はいらないよね』とはいかないんです。何の対価なのかで判断されるので、迷ったら税理士に確認しておきましょう。
源泉徴収が必要な報酬はどんなもの?
同じページでは、個人に払う時に源泉徴収が必要な報酬として、次のようなものが挙がっています。
| 主な報酬・料金 | 例えばこんな支払い |
|---|---|
| 原稿料や講演料など | ライターへの原稿料、セミナー講師への謝礼 |
| 特定の資格を持つ人への報酬 | 弁護士・公認会計士・司法書士などへの報酬 |
| モデルや外交員などへの報酬 | 撮影モデルへの出演料 |
| 芸能などの出演料 | イベントの出演料 |
| 広告宣伝のための賞金 | キャンペーンの賞金 |
国税庁の原稿料や講演料を支払ったとき(No.2795)では、源泉徴収する税額は支払金額100万円以下の部分が10.21%、100万円を超える部分が20.42%とされています。
報酬の額と消費税の額が請求書で分けて書かれていれば、報酬の額だけを源泉徴収の対象にしてよいとされています。請求書の書き方も、調査で見られるポイントなんです。
支払調書や源泉徴収簿はどう確認される?
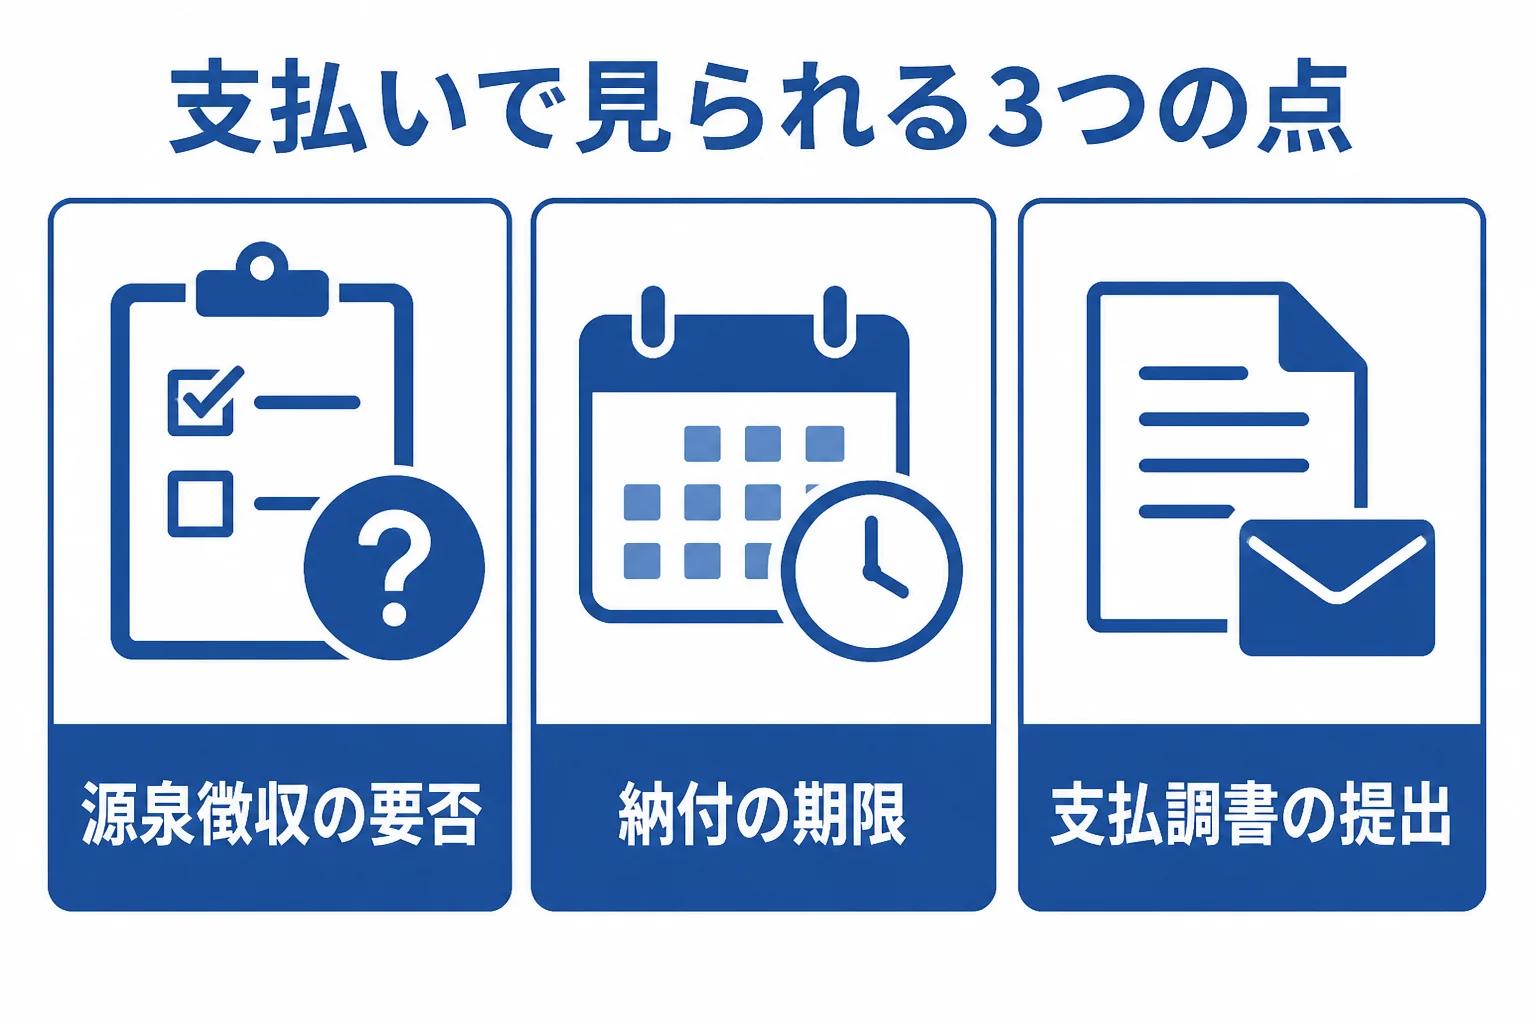
ここが大事なところです。源泉徴収をしたら終わりではなく、納付と書類の提出までがセットです。
納付の期限
源泉所得税は、原則として支払った月の翌月10日までに納めます。給与の支給人員が常時10人未満なら、給与などは納期の特例で年2回にまとめられます。
ただし、No.2795では、原稿料や講演料などは納期の特例の対象にならないと書かれています。給与と同じタイミングでまとめて納めていた、というのはよくある勘違いです。
法定調書(支払調書)の提出
国税庁の法定調書の提出義務者(No.7400)によると、税理士報酬などの報酬・料金を払う人は、報酬・料金の支払調書を提出します。期限は支払の確定した年の翌年1月31日までです。
同じページには、不動産の売買や貸付けのあっせん手数料の支払調書も別に定められています。前々年に出すべきだった法定調書の枚数が30枚以上(令和8年12月31日以前に出すものは100枚以上)なら、e-Taxなどで出す必要があります。
支払調書は、受け取った側の申告と照らし合わせる材料にもなります。出し忘れていると、調査で「なぜ出していないのか」を聞かれることも。
源泉徴収簿
給与を払っている会社は、源泉徴収簿で毎月の徴収額と年末調整の結果を記録しています。調査では、給与台帳や源泉徴収簿と、実際の納付額が合っているかを確かめられます。
- 紹介料の相手、紹介の内容、金額が書類で説明できるか
- 個人への報酬で、源泉徴収が必要なものを漏らしていないか
- 原稿料などを、納期の特例でまとめて納めていないか
- 報酬・料金の支払調書を、翌年1月31日までに出しているか
- 源泉徴収簿と納付の記録が合っているか
源泉の漏れが見つかったらどうなる?
源泉徴収の漏れが見つかると、本来預かるべきだった税金を、払った会社が納めることになります。相手から後で回収できるかは別の話なので、会社の負担になることも多いんです。
例えばこんな会話になりがちです。
「この講師謝礼、源泉徴収されていませんね」<br>「謝礼という名目だったので、必要ないと思っていました」
名目で判断してしまった漏れは、さかのぼって何年分も見つかることがあります。調査全体の流れは税務調査の基本と調査の流れで、補助金の受け取りの扱いは助成金や支援金の税務調査で解説しています。
外注先や紹介者への支払いが増えてきた、源泉や支払調書の事務まで手が回らない。そんな会社は、毎月の支払いを一緒に確認してくれる顧問税理士がいると楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
個人に払った紹介料は、源泉徴収が必要ですか?
紹介料という名目だけでは決まりません。中身が源泉徴収の対象となる報酬・料金と同じなら必要になります。相手と内容を伝えて税理士に確認しましょう。
支払調書を出し忘れていたら、どうすればいいですか?
気づいた時点で提出しておきましょう。何年分が対象になるかなど、個別の対応は税理士に相談してみてください。
税務調査で源泉徴収簿を見せてと言われたら?
給与台帳や納付の控えと一緒に出せるようにしておきましょう。数字が合わない所があれば、先に税理士と原因を確かめておくと説明がスムーズです。
まとめ
- 紹介料や報酬の支払いは、税務調査でよく確認される
- 源泉徴収の要否は、名目ではなく中身で判断される
- 原稿料などは納期の特例の対象外で、翌月10日までに納める
- 報酬・料金の支払調書は、翌年1月31日までに提出する
- 源泉の漏れは、払った会社の負担になりやすい