当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
経営コンサルや集客コンサルにまとまったお金を払ったものの、『これって税務調査で何か言われないかな』と気になっている方も多いはずです。
結論から言うと、コンサルティング料は事業のために払ったものなら経費にできます。ただ、何をしてもらったのかが記録で説明できないと、調査で質問が集中しやすい支払いなんです。
この記事では、コンサル費用が税務で問題になりやすい場面と、顧問税理士の使い方が分かります。
コンサルティング料が税務調査で見られやすいのはなぜ?
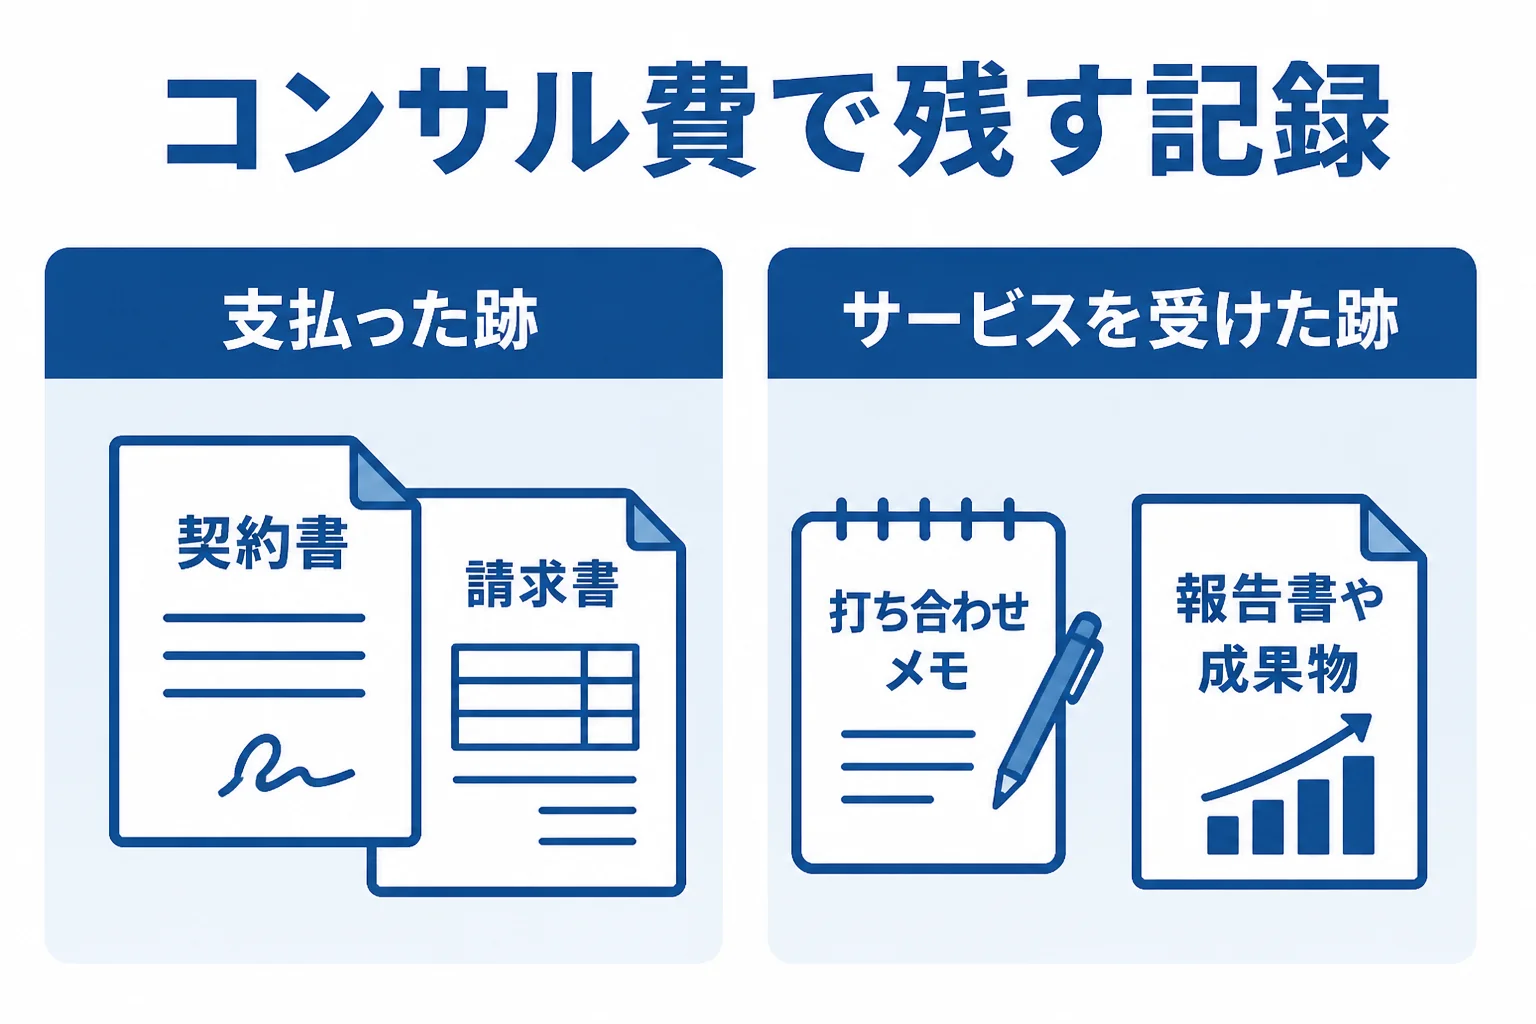
コンサルティング料は、モノが残らない「サービスへの支払い」です。だからこそ、契約書・請求書に加えて、打ち合わせの記録や報告書など「実際にサービスを受けた跡」を残しておくことが大切です。支払う前に顧問税理士へ一言相談しておくと、調査で慌てずに済みます。
仕入や設備なら、商品や機械が手元に残りますよね。
コンサル料はそうはいきません。支払った記録はあっても、何を受け取ったのかが目に見えにくいんです。
そのため調査では、次のような点を確かめられることがあります。
- 事業との関係が説明できるか
- 実際にサービスを受けたか
- 金額が内容に見合っているか
- 支払先が身内の会社ではないか
例えばこんな場面です。
「この月額のコンサル料、具体的に何をしてもらったんですか?」
「えっと、たまに電話で相談していて……」
これだと、記録がないぶん説明に苦労します。中身が本物でも、跡が残っていないと伝わらないんです。
否認されやすいケースと、残しておきたい記録
実は、問題になりやすいパターンはある程度決まっています。
『契約書は作ったから大丈夫でしょ』と思うかもしれません。ただ、契約書だけでは「サービスを受けた事実」までは示せないことも。
| 支払いの状況 | 調査で聞かれやすいこと | 残しておきたい記録 |
|---|---|---|
| 毎月定額で払っている | 毎月何をしてもらったか | 月ごとの打ち合わせメモ、報告書 |
| 決算月に一括で払った | なぜその時期なのか、いつ受けるサービスか | 契約書の期間、作業の予定表 |
| 役員の親族や知人の会社に払った | 金額が相場と比べて妥当か | 見積書、他社の見積り、成果物 |
| 成果物がある(資料・計画書など) | 本当に作られたか | 成果物そのもの、受け取った日の記録 |
ここが大事なところです。記録は後から作るものではなく、サービスを受けたその時に残すものです。
なお、経費になるかどうかの最終判断は、取引の中身によって変わります。迷う支払いは、判断は税理士に確認を。
契約する前に確認しておきたいこと
コンサル費の悩みは、払った後より払う前の方がずっと手を打ちやすいんです。
新しく契約する時は、次の点を顧問税理士と一緒に見ておきましょう。
- 契約書に、サービスの内容と期間が書かれているか
- 月額の場合、毎月どんな報告をもらえるか決めているか
- 金額の根拠になる見積書があるか
- 支払先と自社や役員との関係を説明できるか
- 成果物がある場合、受け取る時期が決まっているか
例えば、売上を伸ばすために広告運用のコンサルを1年契約するケースです。
「契約書には『経営全般の助言』としか書いていないんです」
「それなら、月ごとの報告書をもらう形にしておくと、後で説明しやすいですよ」
こうした一言があるだけで、調査の時の説明がぐっと楽になります。
否認された時の負担と、顧問税理士がいる場合の違い
経費が認められず修正することになると、本来の税金に加えて加算税と延滞税がかかります。
国税庁の過少申告加算税の説明では、調査の事前通知の前に自主的に修正申告すればかからず、調査の後に更正を受けた場合は10%(一定額を超える部分は15%)とされています。
『じゃあ顧問税理士がいると何が変わるの?』と思いますよね。
違いは大きく3つあります。
- 支払う前に、契約の形や記録の残し方を一緒に考えられる
- 税務代理権限証書を出していれば、調査の立会いを頼める
- 書面添付制度を使えば、調査の前に税理士が意見を述べる機会がある
国税庁の税務調査手続のFAQでは、事前の同意があれば、事前通知は税務代理権限証書を出している税理士に行えば足りると説明されています。
ただ、書面添付は「調査が無くなる」制度ではありません。国税庁も調査の省略を前提にしたものではないとしています。
顧問料をどう考えるかは税理士の顧問料相場を、会社を作ったばかりの方はスタートアップの顧問を頼む時期の目安も読んでみてください。
コンサル契約が増えてきた、決算前に大きな支払いを予定している、調査の連絡が来た。こんな状況なら、顧問税理士を探しておくと楽になります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
コンサルティング料に源泉徴収は必要ですか?
支払先が個人か法人か、どんな内容の報酬かで変わります。契約前に判断は税理士に確認を。
口頭で頼んだコンサルも経費になりますか?
事業のための支払いなら経費にできる可能性はあります。ただ、説明する材料が少ないので、メールや請求書の明細、打ち合わせのメモを残しておきましょう。
すでに払ったコンサル料の記録がありません。どうすればいいですか?
メールのやり取りや資料のデータなど、今からでも集められる物を集めておきましょう。不安な場合は、税務調査の連絡が来る前に税理士へ相談してみてください。
まとめ
- コンサル料はモノが残らないぶん、調査で中身を聞かれやすい
- 契約書だけでなく、打ち合わせのメモや報告書など受けた跡を残す
- 身内の会社への支払いや決算月の一括払いは、事前に顧問税理士に相談しておく