当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
従業員に給与を払うたびに、翌月10日の源泉の納付に追われている。そんな小さな会社やお店も多いはずです。
結論から言うと、給与の支給人員が常時10人未満なら、納期の特例で納付を年2回にまとめられます。申請や毎回の計算は、顧問税理士に任せることもできます。
この記事では、納期の特例の中身と申請の流れ、税理士に頼む時の注意点が分かります。
源泉所得税の納期の特例とは?
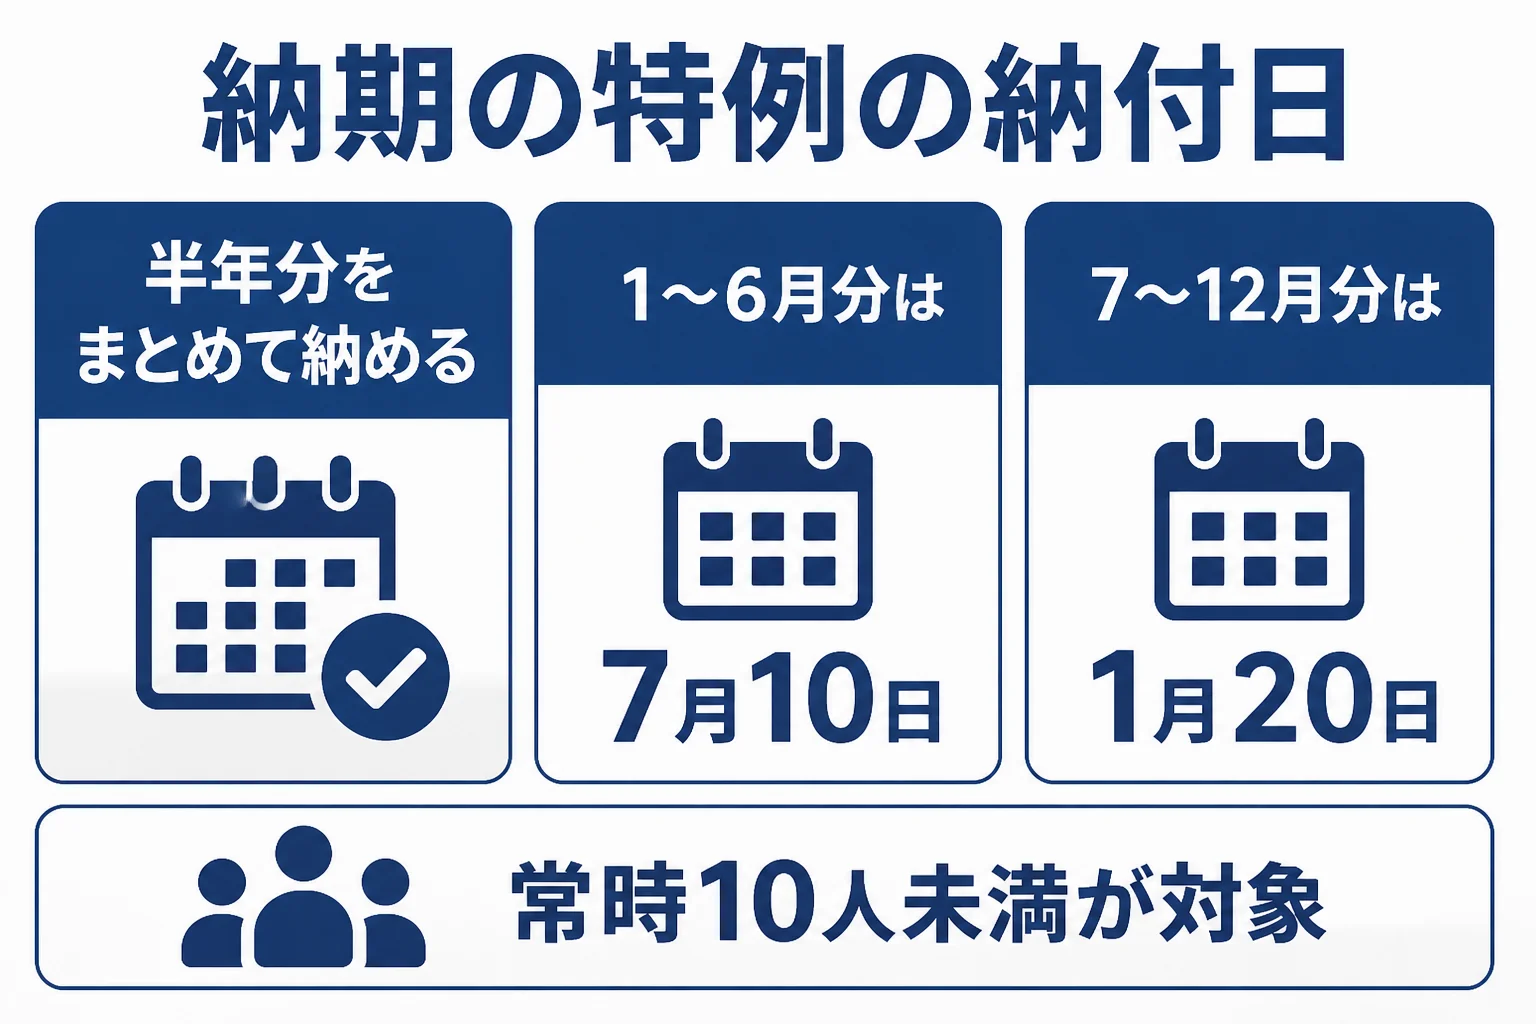
納期の特例は、給与の支給人員が常時10人未満の会社や個人事業主が、源泉所得税を半年分まとめて納められる制度です。1月〜6月分は7月10日まで、7月〜12月分は翌年1月20日までに納めます。使うには税務署へ申請書を出す必要があり、申請や納付書の作成は顧問税理士に任せられます。
源泉徴収した所得税と復興特別所得税は、原則として給与などを払った月の翌月10日までに納めます。
『毎月って、正直しんどい…』と感じますよね。
その負担を軽くするのが納期の特例です。国税庁の説明では、対象になるのは次の源泉所得税です(国税庁 タックスアンサー No.2505)。
- 給与や退職金から源泉徴収した分
- 税理士・弁護士・司法書士などの一定の報酬から源泉徴収した分
| 項目 | 原則 | 納期の特例 |
|---|---|---|
| 納付の回数 | 毎月 | 年2回 |
| 1月〜6月分の期限 | 各翌月10日 | 7月10日 |
| 7月〜12月分の期限 | 各翌月10日 | 翌年1月20日 |
| 使える条件 | なし | 給与の支給人員が常時10人未満 |
| 手続き | 不要 | 税務署へ申請書を提出 |
例えば、パート3人を雇う飲食店なら、半年分の源泉所得税を7月と1月にまとめて納める形になります。
申請はいつ、どうやって出す?
申請書の名前は「源泉所得税の納期の特例の承認に関する申請書」です。給与などを払う事務所の所在地を管轄する税務署に出します。
ここが大事なところです。申請書を出した月の翌月末日に承認があったものとみなされ、出した月の翌月に源泉徴収する分から特例の対象になります。
『じゃあ、出したらすぐ年2回になるの?』と思うかもしれません。実は、申請の直後の数か月分は、まだ毎月の納付が残ることもあるんです。
- 給与の支給人員が常時10人未満か確かめる
- 申請書を所轄の税務署に出す
- 承認されるまでの月は、これまでどおり翌月10日に納める
- 対象になった月から半年分をまとめて、7月10日か翌年1月20日に納める
申請のタイミングで迷ったら、顧問税理士に「どの月の分から特例になりますか」と聞いてみてください。
人を雇い始めたばかりの方は、初めて人を雇う個人事業主が税理士に頼む源泉徴収もあわせて読んでおくと流れがつかめます。
顧問税理士に任せられることと注意点
顧問税理士がいると、申請書の作成から毎回の納付書づくりまで頼めます。社長に残るのは、納付書を受け取って期限までに払う作業です。
例えば、相談の場ではこんな話になります。
「納期の特例って、うちでも使えますか?」
「パートさんを含めて常時10人未満なら使えます。申請書はこちらで作りますね」
ただ、年2回にまとめる分、7月と1月の支払額は大きくなります。
『つい資金を使ってしまいそう』という声もよく聞きます。半年分を別の口座に分けておくと、納付の時に慌てずに済みますよ。
納付が遅れると延滞税がかかります。令和8年の割合は、納期限の翌日から2か月以内が年2.8%、2か月を超えた後が年9.1%です。
特例を使うか迷った時の考え方
毎月の納付が苦にならず、資金も毎月出したい会社なら、原則どおりでも困りません。
一方で、社長が経理を兼ねていて納付日を忘れやすいなら、年2回の方が楽になることも。どちらが合うかは、売上の入り方や給与の支払日で変わります。
| 会社の状況 | 合いやすい納め方 |
|---|---|
| 社長が経理も兼ねていて手が回らない | 納期の特例 |
| 半年分をまとめて払う資金に不安がある | 毎月の納付 |
| 従業員がこれから10人以上に増えそう | 税理士に相談して決める |
従業員が増えて常時10人以上になったのに、特例のつもりで半年に1回の納付を続けてしまう。人数が増えそうな時は、早めに税理士に確認しておきましょう。
税理士に払う報酬の源泉分も特例に含まれるので、顧問料の源泉もまとめて納められます。報酬の源泉の計算は、源泉徴収の税理士報酬の計算方法で解説しています。
従業員を雇い始めた、毎月の納付をよく忘れそうになる、給与計算から年末調整まで一度に任せたい。こんな状況なら、源泉の手続きまで見てくれる顧問税理士を探すと手間がぐっと減ります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
役員1人だけの会社でも納期の特例は使えますか?
給与の支給人員が常時10人未満なら対象です。社長1人の会社の流れは、役員1人の会社の給与計算の記事でも紹介しています。
納期の特例を使うと、顧問料は安くなりますか?
報酬は事務所ごとに決めています。毎月の納付書づくりが年2回になる分、見積もりの内容がどう変わるか聞いてみてください。
年末調整の精算分も、1月20日の納付に入りますか?
年末調整の結果は7月〜12月分の納付に関わります。具体的な金額の出し方は、税理士に確認しておきましょう。
まとめ
- 常時10人未満なら源泉所得税の納付を年2回にまとめられる
- 1月〜6月分は7月10日、7月〜12月分は翌年1月20日が期限
- 申請書を出した月の翌月に源泉徴収する分から対象になる
- 申請書や納付書の作成は顧問税理士に任せられる
- まとめて払う分、7月と1月の資金を用意しておく