当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士に顧問料を払い始めたものの、会計ソフトでどの科目を選べばいいか手が止まった方も多いはずです。
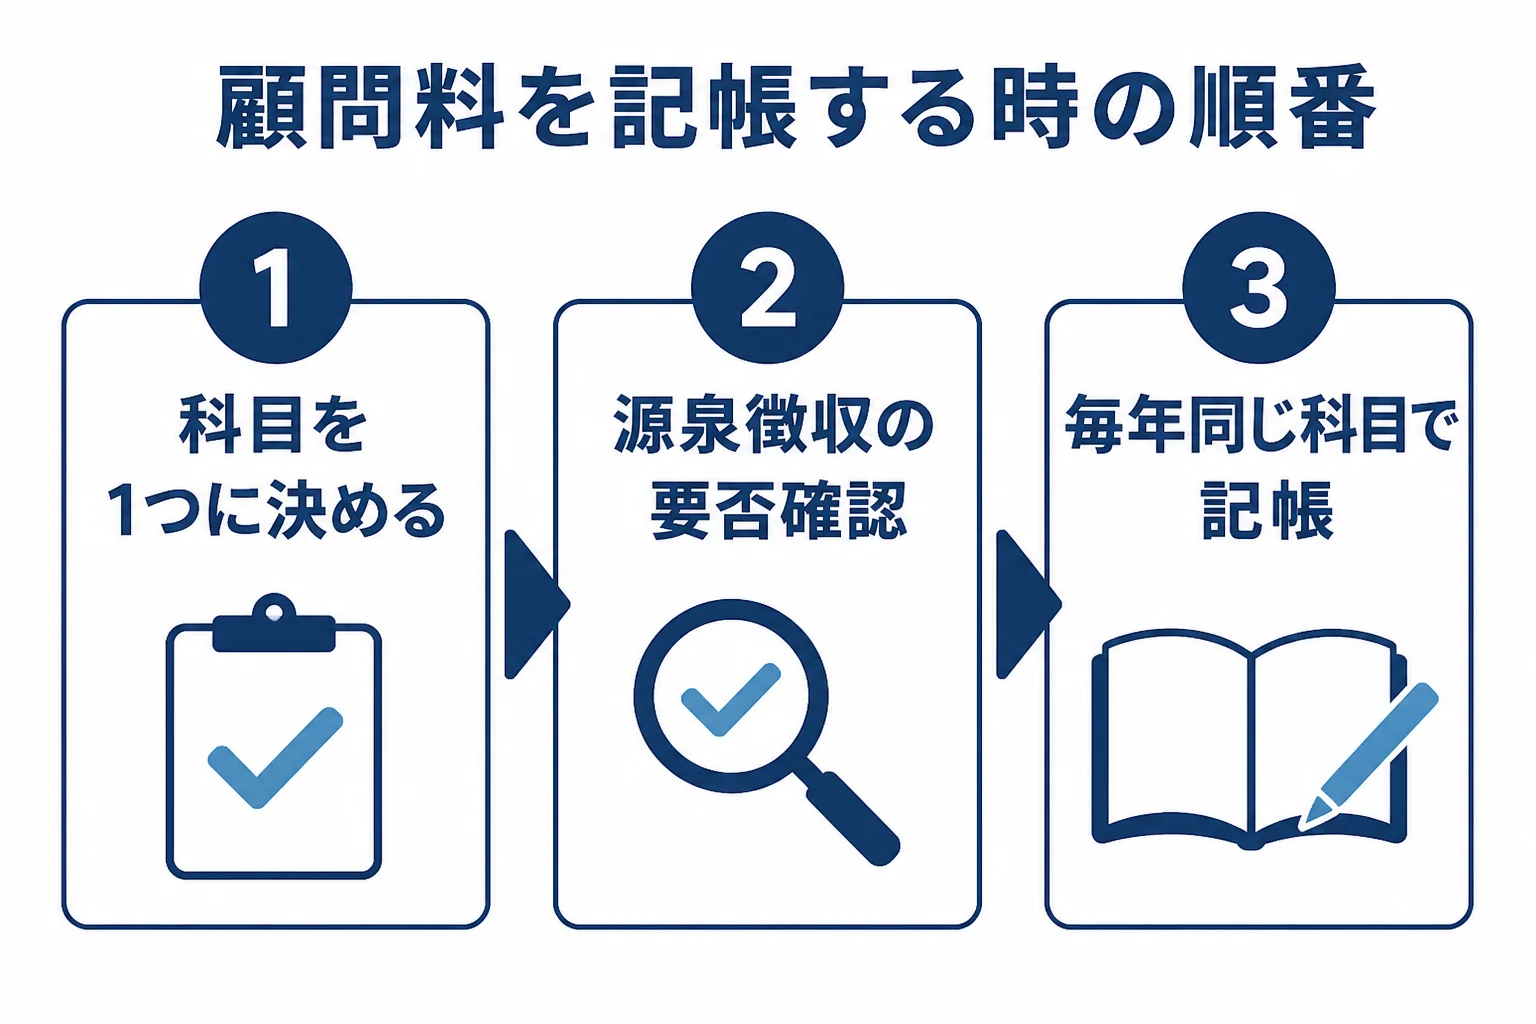
結論から言うと、支払報酬(支払報酬料)か支払手数料のどちらかを決めて、毎回同じ科目で記帳すれば大丈夫です。この記事では、科目の選び方と、見落としやすい源泉徴収の扱いが分かります。
税理士の顧問料はどの勘定科目で記帳する?
税理士の顧問料は、経費として「支払報酬(支払報酬料)」か「支払手数料」で記帳するのが一般的です。どちらを使っても間違いではありません。大事なのは、一度決めた科目を毎年変えずに使い続けることです。
勘定科目は、何の支払いかが自分と第三者に分かるように付ける名前です。税理士の顧問料に「この科目でなければいけない」という決まりがあるわけではないんです。
『支払報酬と支払手数料、どっちが正解なの?』と迷いますよね。
使い分けの考え方は次のとおりです。
| 科目 | 向いている使い方 | こんな人に |
|---|---|---|
| 支払報酬(支払報酬料) | 税理士・弁護士など専門家への報酬をまとめる | 専門家への支払いを分けて見たい |
| 支払手数料 | 振込手数料などと一緒に、サービスの対価をまとめる | 科目の数を増やしたくない |
例えば、年商3,000万円の小売店を法人で営むケースです。税理士のほかに社会保険労務士にも払っているなら、支払報酬にまとめると専門家への支払いの合計がひと目で分かります。
一方、専門家への支払いが税理士だけで、科目を増やしたくないなら、支払手数料に入れても問題ありません。
決算料や確定申告料も、顧問料と同じ科目でまとめておくと、あとで顧問料の相場と年額を比べる時にも楽です。
源泉徴収が必要になるのはどんな時?
ここが大事なところです。
実は、税理士への報酬は源泉徴収の対象になります。国税庁の説明では、弁護士や税理士などの業務に関する報酬・料金は、源泉徴収の対象とされています(国税庁 No.2798 弁護士や税理士等に支払う報酬・料金)。
税率は、1回の支払金額が100万円以下なら支払金額の10.21%です。100万円を超える部分は「(支払金額−100万円)×20.42%+102,100円」で計算します。
ただし、誰でも源泉徴収をするわけではありません。
| 支払う側 | 源泉徴収 |
|---|---|
| 法人 | 個人の税理士に払う時は必要 |
| 従業員に給与を払っている個人事業主 | 個人の税理士に払う時は必要 |
| 給与を払っていない個人事業主 | 原則として不要 |
国税庁の説明では、給与の支払者でない個人(常時2人以下の家事使用人だけに給与を払う人も含む)は、報酬・料金の源泉徴収義務がありません(国税庁 No.2793 報酬・料金等の源泉徴収義務者)。
また、報酬・料金の源泉徴収は原則として個人に払うものが対象です。相手が税理士法人の場合は扱いが変わるので、請求書の書き方を見て、判断は税理士に確認しておきましょう。
仕訳の例と、記帳でよくある迷い
例えば、法人が個人の税理士に顧問料30,000円(消費税は別に区分して請求)を払うケースです。請求書で消費税が分けて書かれていれば、消費税の部分を除いた金額に税率をかけられます。
この場合の源泉徴収税額は、30,000円×10.21%で3,063円です。税理士には差し引いた金額を振り込み、預かった3,063円は源泉所得税として納めます。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 支払報酬 | 30,000円 | 普通預金 | 26,937円+消費税分 |
| 仮払消費税 | 消費税分 | 預り金 | 3,063円 |
源泉所得税の納付は、原則として支払った月の翌月10日までです。給与の支給人員が常時10人未満で納期の特例を受けていれば、1〜6月分は7月10日、7〜12月分は翌年1月20日が期限になります。
『請求書に源泉徴収のことが何も書いていなかったら?』と不安になりますよね。そんな時は、遠慮せずに税理士に聞いてみてください。
「源泉徴収した金額で振り込めばいいですか」
「はい、差し引いた金額でお願いします。請求書も源泉徴収額を書いた形に直しますね」
こんなふうに、請求書の形をそろえてもらうと毎月の記帳で迷わなくなります。記帳や源泉の手続きを任せたい方は、訪問の回数と合わせて訪問頻度ごとの顧問料も見てみてください。
記帳や源泉所得税の納付まで自分で回すのが大変になってきた方や、従業員を雇い始めた方は、手続きごと任せられる税理士を探すと毎月の負担が軽くなります。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
個人事業主ですが、顧問料は経費になりますか?
事業のために税理士に払った顧問料は、事業の経費として記帳するのが一般的です。家計の相談など事業と関係のない部分が混ざる時は、判断を税理士に確認してください。
年の途中で勘定科目を変えてもいいですか?
変えると前の年との比べ方が分かりにくくなります。変えるなら決算の区切りで、理由が分かるようにしておくのがおすすめです。
税理士に確定申告だけ頼んだ時も源泉徴収は必要ですか?
支払う側が法人や給与を払っている個人事業主で、相手が個人の税理士なら、スポットの申告料でも報酬・料金として源泉徴収の対象になります。
まとめ
- 税理士の顧問料は支払報酬(支払報酬料)か支払手数料で記帳し、毎年同じ科目を使う
- 個人の税理士への報酬は源泉徴収の対象で、100万円以下なら10.21%
- 給与を払っていない個人事業主は、原則として源泉徴収の義務がない
- 税理士法人に払う場合や判断に迷う時は、税理士に確認する