当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
店頭の小売に加えて、近所の飲食店にも配達している酒屋さんは、月末の請求と入金の確認だけでひと苦労ですよね。
結論から言うと、酒屋の税理士選びは「酒税や酒販免許まわりの決まりを分かっているか」と「飲食店への掛け売りの管理を一緒に考えてくれるか」が見るべき点です。この記事を読めば、自分の店に合う税理士の条件と、頼み方の目安が分かります。
酒屋の税理士選びで見るべき点は?
酒屋の顧問税理士は、①酒税を誰が納めるのか、酒屋に何の報告義務があるのかを正しく説明できる、②飲食店への掛け売りの請求・入金・未回収を帳簿で追える仕組みを提案できる、③卸と小売が混ざった売上を分けて管理できる、この3つで選ぶのがおすすめです。
酒屋は、扱う商品に専用の税金と免許がある珍しい小売業です。
『酒税の申告も税理士に頼まないといけないの?』と思う方も多いはずです。
実は、一般的な酒販店は酒税を自分で申告して納める立場ではないことが多いんです。まずはこの仕組みを押さえておくと、税理士の説明が正しいかどうかも判断しやすくなります。
酒税は誰が納める?酒屋に関係する決まり
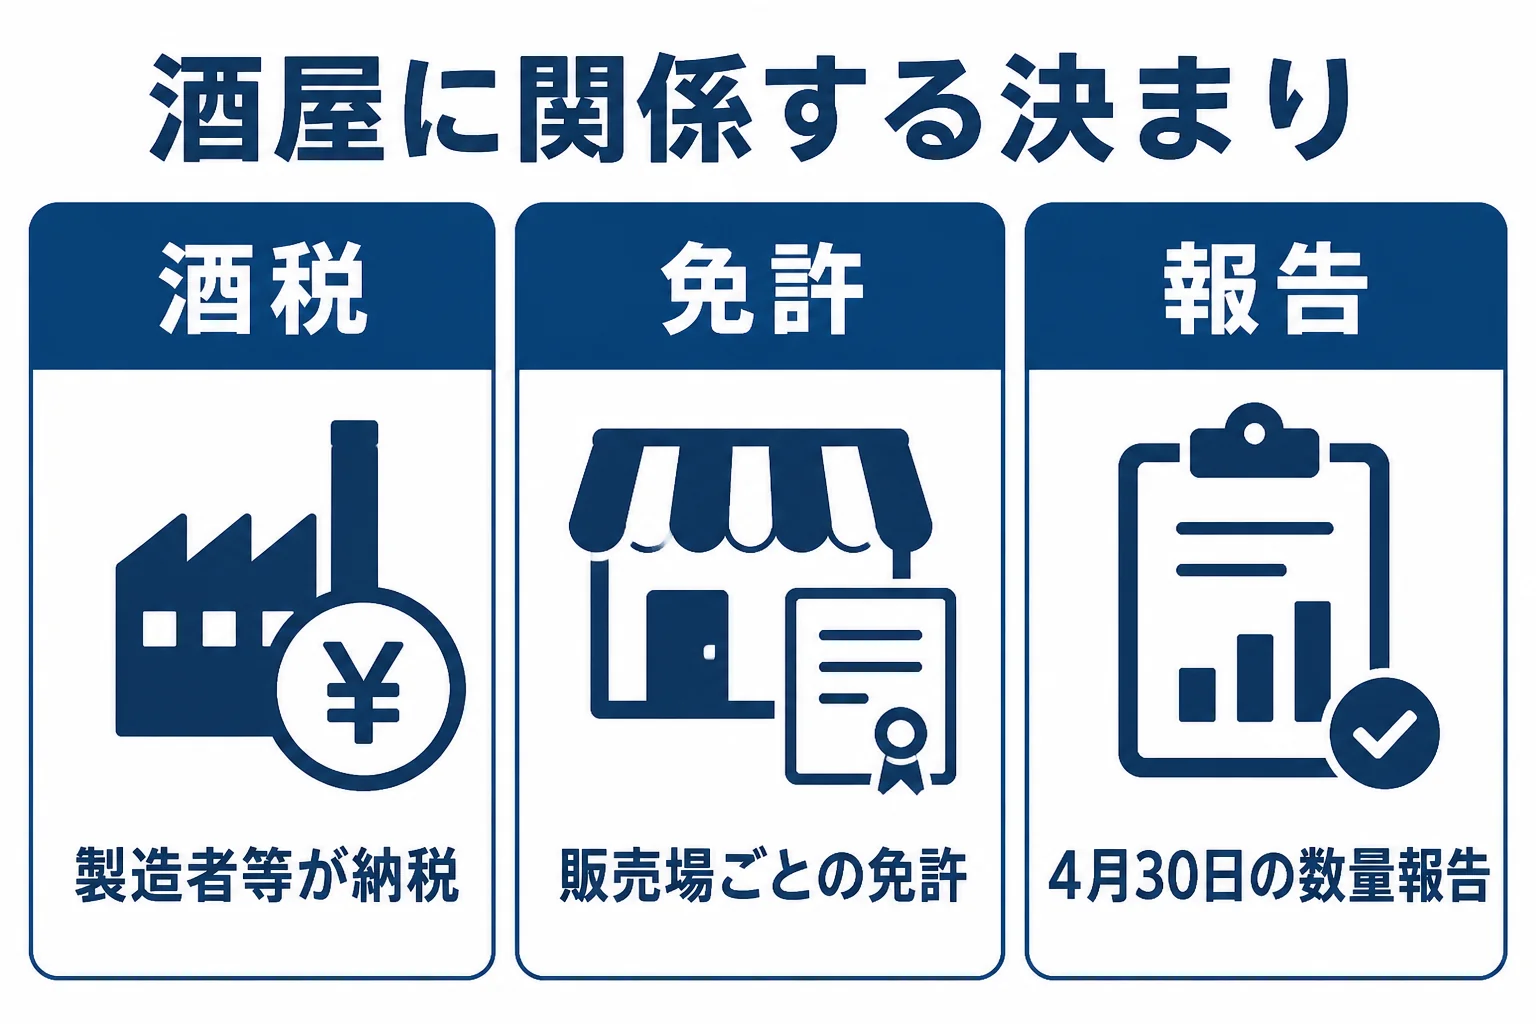
酒税を納めるのは製造者と引取者
国税庁のQ&Aでは、酒税の納税義務者は、酒類の製造者と、酒類を保税地域から引き取る者と説明されています(国税庁 お酒に関するQ&A Q4)。
製造者は製造場から出荷した時、引き取る者は保税地域から引き取った時に納税義務が生じます。
つまり、メーカーや問屋から仕入れて売るだけの酒屋は、仕入れ値の中に酒税が含まれている形になります。ただし、自分で海外から輸入して保税地域から引き取る場合は、引取者として関わる可能性があります。
酒税は数量を基準にかかる税で、酒類は4種類に分類され、さらに17品目に区分されています(国税庁 お酒に関するQ&A Q3)。
酒を売るには販売場ごとの免許がいる
店の外で飲まれるお酒を売るには、販売場ごとに、その所在地を所轄する税務署長から販売業免許を受ける必要があります(国税庁 お酒に関するQ&A 販売業免許関係Q3)。
免許は、酒販店や製造者に売る「卸売業免許」と、消費者や飲食店などに売る「小売業免許」に大きく分かれます。
同じQ&Aでは、酒類の仕入れや販売について帳簿に記帳する必要があることも示されています。
毎年4月30日までの「販売数量等報告書」
酒類業者は、毎年4月30日までに「酒類の販売数量等報告書」などを提出しています(国税庁 酒類の販売数量報告等(e-Tax)について)。
記載要領では、4月1日から3月31日までの年間の販売数量を、卸売と小売に分けて書き、3月末の在庫数量も書くとされています(国税庁 酒類の販売数量等報告書の記載要領)。
ここが大事なところです。数量の報告は、会計の帳簿とは別の「リットル単位の数字」が求められます。
決算期が3月でない店は、会計の締めと報告の期間がずれます。仕入れと販売の数量をどう集計しておくか、税理士と最初に決めておくと毎年の作業が楽になりますよ。
飲食店への掛け売りはどう管理する?
『掛け売りの管理なんて、ノートで十分じゃない?』と思う方もいるかもしれません。
ただ、酒屋の売上で手間がかかるのが、この飲食店への掛け売りなんです。
配達のたびに伝票を切り、月末にまとめて請求し、翌月に入金を確認する。この流れが何十軒分も重なると、どこが未入金なのか分からなくなることもありますよね。
売掛金を相手ごとに追える帳簿にする
掛け売りは、商品を渡した時点の売上として記帳し、入金されるまでは売掛金として残します。
例えばこんな相談がよくあります。
「入金があった時にまとめて売上にしています。それでいいですか?」
「掛けで売った分は、納品した時の売上として先に記帳しておくと、未回収の店がすぐ分かりますよ」
売上を計上する時期の判断は、取引の条件で変わることもあります。判断は税理士に確認しておくと安心です。
飲食店からインボイスを求められる
消費税の申告をしている飲食店は、仕入れの消費税を差し引くために、酒屋にインボイスを求めることがあります。インボイス制度は令和5年10月1日に始まっています(国税庁 タックスアンサー No.6498)。
月末の請求書をインボイスの形式で出せているか、返品や値引きの扱いをどうするか。こうした実務に慣れた税理士だと、請求の仕組みづくりから相談できます。
| 店の状況 | 合いやすい頼み方 | 理由 |
|---|---|---|
| 年商1,000万円未満、店頭の小売が中心の個人の酒屋 | 自分で記帳し、確定申告だけスポットで依頼 | 掛け売りが少なく、売上の管理がシンプル |
| 年商2,000万円、飲食店への配達もする個人の酒屋 | 3か月や6か月に一度の顧問契約 | 売掛金の残高と入金を定期的に確認したい |
| 年商8,000万円、卸と小売を両方行う法人の酒販店 | 毎月の顧問契約 | 卸と小売の売上と在庫を毎月分けて追い、数量の報告にもつなげたい |
顧問料の目安や、販売数量の報告まで頼む時の費用の考え方は、酒屋の税理士顧問料の相場 で詳しく紹介しています。
面談で聞いておきたいこと
『どの税理士に聞いても同じ答えが返ってきそう…』と思うかもしれません。
ただ、酒屋の実務を知っているかどうかは、具体的な質問をするとすぐ分かります。
- 酒販店や卸売業の顧問先を担当したことがあるか
- 酒税を誰が納めるのか、うちの店に関係する手続きは何か
- 販売数量等報告書のための数量の集計を、どう帳簿とつなげるか
- 飲食店ごとの売掛金と入金を、どう管理するのがよいか
- 顧問料に含まれる範囲と、記帳代行や報告の手伝いを頼む時の追加費用
「販売数量の報告は、どの資料から数字を拾えばいいですか?」と聞いて、店の仕入れ伝票や販売管理の仕組みに合わせて答えてくれる税理士なら安心です。
飲食店の掛け売りが増えてきた、法人にして卸の取引を広げたい。そんな時は、小売や卸売に慣れた顧問税理士を探すと、請求から決算までの流れを一緒に整えてもらえます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
顧問を頼む時期の考え方は 顧問を頼むべき時期の目安 で紹介しています。
よくある質問
酒屋は酒税の申告をする必要がありますか?
酒税の納税義務者は酒類の製造者と保税地域から引き取る者なので、仕入れて売るだけの酒屋は通常は納税する立場ではありません。自分で輸入する場合などは関わることがあるので、税理士や税務署に確認してみてください。
酒類の販売数量等報告書はいつまでに出しますか?
4月1日から3月31日までの年間の販売数量などを書いて、毎年4月30日までに販売場を所轄する税務署に出します。e-Taxでも提出できます。
飲食店への掛け売りは、入金した時に売上にしてもいいですか?
掛け売りは商品を渡した時点の売上として記帳し、入金までは売掛金として管理するのが基本です。取引の条件で判断が変わることもあるので、税理士に確認しておきましょう。
まとめ
- 酒屋の税理士は、酒税と酒販免許の決まり、掛け売りの管理に慣れているかで選ぶ
- 酒税の納税義務者は製造者と保税地域から引き取る者
- 酒類業者は毎年4月30日までに販売数量等報告書を出す
- 飲食店への掛け売りは売掛金として相手ごとに追える帳簿にする
- 規模と取引の形で、スポット依頼か顧問契約かが分かれる