当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
仲介だけの月もあれば、物件を仕入れて売る月もある。不動産会社の経理は、1件の金額が大きく、月ごとの波も大きいですよね。
結論から言うと、不動産会社の顧問料は年商の目安がベースです。ただ、仲介中心か、物件を仕入れて売る買取再販もするかで、税理士の作業量と費用がかなり変わります。この記事では、顧問料の目安と、不動産会社ならではの論点が分かります。
不動産会社の税理士顧問料の相場はいくら?
税理士ドットコムが示す法人の目安では、毎月訪問の顧問料は年間売上3,000万〜5,000万円未満で月額35,000円〜、1億〜5億円未満で月額60,000円〜です。物件を仕入れて売る会社は売上が大きくなりやすく、上の区分に入りやすい点に気をつけておきましょう。
税理士の報酬には、公的な料金表がありません。税理士会の報酬規定は平成14年(2002年)3月31日で廃止され、今は各税理士が依頼の中身を見て金額を決めています。
税理士ドットコムが公表している法人の目安を、年間売上ごとに並べてみます。
| 年間売上 | 顧問料(毎月訪問) | 6か月に一度 | 記帳代行(月額) | 決算料(年額) |
|---|---|---|---|---|
| 1,000万〜3,000万円未満 | 30,000円〜 | 20,000円〜 | +5,000円〜 | 120,000円〜 |
| 3,000万〜5,000万円未満 | 35,000円〜 | 25,000円〜 | +5,000円〜 | 140,000円〜 |
| 5,000万〜1億円未満 | 40,000円〜 | 30,000円〜 | +10,000円〜 | 160,000円〜 |
| 1億〜5億円未満 | 60,000円〜 | 40,000円〜 | +10,000円〜 | 240,000円〜 |
仲介中心の会社なら、売上は仲介手数料なので区分はそこまで上がりません。一方、物件を仕入れて売る会社は、1件売れるだけで売上が大きく動きますよね。
例えば、年商1億〜5億円未満の区分で毎月訪問を頼むと、顧問料60,000円〜×12か月に決算料240,000円〜が加わり、年間960,000円〜が出発点です。
『利益はそこまで出ていないのに…』と感じる方も多いはずです。売上の区分で目安が決まるので、見積もりの時は粗利や物件の件数も一緒に伝えておくと話が通じやすくなります。
仲介手数料、いつ売上にする?
仲介中心の会社でよく出てくるのが、仲介手数料をいつの売上にするかという話です。
契約の時に半分、引き渡しの時に残りを受け取る、という流れも多いですよね。入金のタイミングと、売上として載せるタイミングがずれることがあるんです。
例えば、こんな会話は決算の前によくあります。
「3月決算で、2月に契約して4月に引き渡しの案件があります。手付で受け取った分は今期の売上ですか?」
「媒介契約の内容と、仕事がどこまで終わっているかで変わります。契約書を見て決めましょう」
決算をまたぐ案件は、どちらの期に入るかで利益が変わります。毎年同じ考え方で処理できるよう、自社のやり方を税理士と決めておくと安心です。
販売用不動産の在庫管理で、何が変わる?
物件を仕入れて売る会社では、売れるまでの物件は「在庫」として持つことになります。ここが大事なところです。
販売用の物件は、自社で使う建物とは扱いが違います。期末に持っている物件は、仕入れた金額に、リフォーム代や登記の費用などのうち物件の金額に含める物を足して、在庫として残すのが基本の考え方です。
どの費用を物件の金額に含めて、どれをその年の経費にするかで、利益が変わります。判断は税理士に確認しておきたい所です。
| 会社の形 | 税理士の作業の中心 | 費用の傾向 |
|---|---|---|
| 仲介中心 | 仲介手数料の売上の時期、広告費や人件費の記帳 | 年商の目安に近い金額で収まりやすい |
| 賃貸管理も行う | 家賃や敷金の預り金の管理、オーナーへの送金の確認 | 預り金の残高チェックで作業が増える |
| 買取再販も行う | 物件ごとの在庫の金額、土地と建物の分け方、消費税 | 決算料や顧問料が上がりやすい |
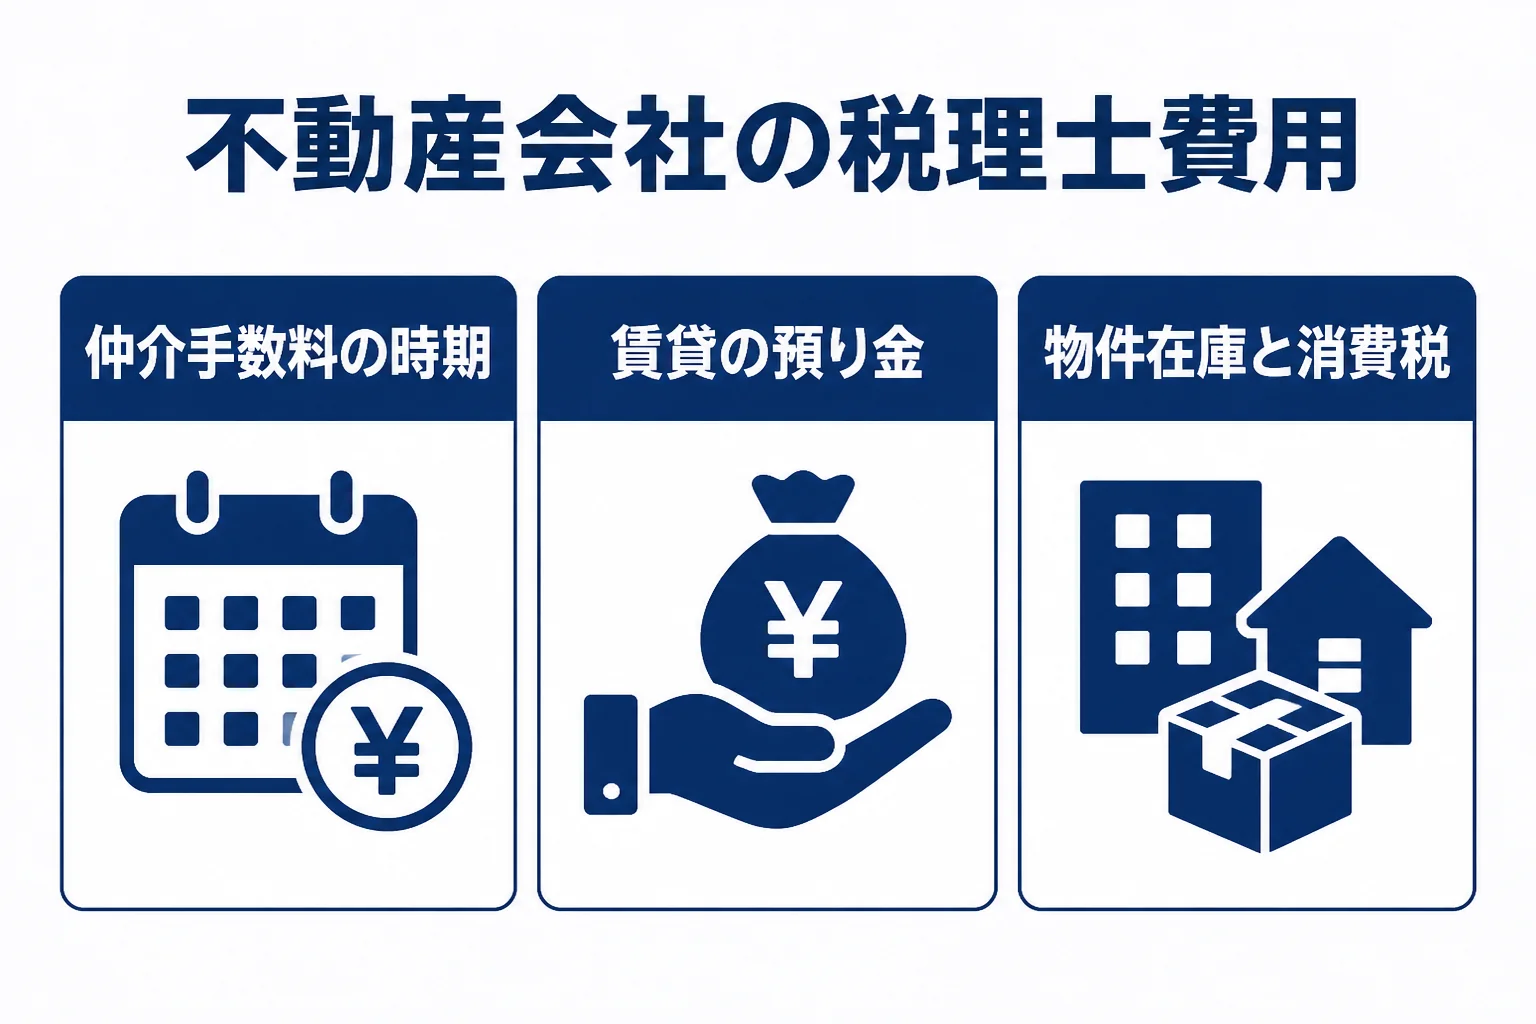
賃貸管理の預り金も、残高合わせが大変
賃貸管理をしている会社は、入居者から家賃を預かって、管理料を引いてオーナーに送るお金の流れがありますよね。敷金を預かっている場合もあるはずです。
預かっているお金は会社の売上ではありません。ただ、通帳には自社のお金と一緒に入ってくるので、毎月の残高を合わせておかないと、決算の時に何がいくら残っているのか分からなくなるんです。
『管理戸数が増えてから、通帳を見ても分からない…』という声はよく聞きます。オーナーごとの送金明細と通帳を毎月照らし合わせる作業を、社内でやるか税理士に見てもらうかで、顧問料も変わってきます。
土地と建物で、消費税の扱いが違う
国税庁のタックスアンサーでは、土地の譲渡や貸付けは消費税の非課税取引とされています。ただし、1か月未満の土地の貸付けや、駐車場などの施設の利用に伴って土地が使われる場合は、非課税取引には当たりません。
住宅の貸付けも、人が住むことが契約で明らかなものは非課税です。こちらも1か月未満の貸付けなどは除かれます。詳しくは国税庁のNo.6201 非課税となる取引で確認できます。
物件を売る時は、売る金額を土地と建物に分ける作業が出てきます。建物の部分には消費税がかかるので、分け方で納める消費税が変わるんです。
『分け方なんて、適当に決めていいの?』と思った方もいますよね。分け方には根拠が要るので、自社で決める前に税理士に相談しておきましょう。
見積もり前に用意しておくこと
- 直近の決算書と、仲介・賃貸管理・買取再販の売上の内訳
- 1年間に売った物件と仕入れた物件のおおよその件数
- 賃貸管理で預かっている家賃や敷金があるか
- 決算期をまたぐ案件がどれくらいあるか
- インボイスの登録の有無と、消費税の申告をしているか
この内容がそろうと、税理士も作業量を見積もりやすくなります。2〜3か所から同じ条件で見積もりを取ってみてください。
見積もりの時は、面談の回数も一緒に相談しておきましょう。物件の売買が少ない時期は3か月や6か月に一度にして、決算前だけ回数を増やしてもらう頼み方もあります。
在庫を持つ業種の顧問料は製造業の税理士顧問料でも書いています。顧問料の決まり方は税理士の顧問料相場、税理士の選び方全体はスタートアップの税理士法人の選び方が参考になります。
買取再販を始めて物件の在庫が増えてきた会社や、決算をまたぐ案件の処理で毎年迷っている会社は、不動産の取引に慣れた税理士を探すと話が早く進みます。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
仲介だけの不動産会社でも、顧問税理士は要りますか?
義務ではありません。ただ、仲介手数料の売上の時期や、決算をまたぐ案件の扱いで迷うことが多い業種なので、相談できる税理士がいると決算が楽になります。
販売用の物件は減価償却しますか?
販売用の物件は在庫として扱うのが基本で、自社で使う建物とは扱いが違います。保有している物件がどちらに当たるかは、税理士に確認してから処理しておきましょう。
決算だけ税理士に頼むといくらですか?
税理士ドットコムは、法人の決算申告のみの目安を15万〜25万円としています。物件の件数が多い会社や、土地と建物の分け方が必要な会社は、作業量で金額が変わります。
まとめ
- 不動産会社の顧問料は、税理士ドットコムが示す年商別の目安(法人で月額30,000円〜など)が出発点
- 仲介中心か、賃貸管理や買取再販もするかで、税理士の作業量と費用が変わる
- 販売用の物件は在庫として扱い、物件の金額に含める費用の判断が論点になる
- 土地と建物で消費税の扱いが違うので、売る時の分け方は税理士に相談しておく