当サイトは国税庁・日本税理士会連合会などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
日本で会社を経営している外国人の方や、海外とお金のやり取りがある経営者の方は、『日本と母国、どちらで税金を払えばいいの?』と悩むことがありますよね。
結論から言うと、国際税務の相談先は「居住者かどうかの判定と、二重課税の調整を説明できる税理士か」で選ぶのが基本です。この記事では、外国人経営者が顧問税理士を選ぶ時に見ておきたい点が分かります。
国際税務コンサルタントと顧問税理士はどう違う?
「国際税務コンサルタント」という名前の資格はありません。日本の税金について税務代理・税務書類の作成・税務相談ができるのは、税理士などに限られています。外国人経営者や海外取引のある会社は、国際税務の経験がある税理士を顧問にして、必要な時に海外の専門家とも連携してもらう形が安心です。
国税庁のタックスアンサー「税理士制度について」では、税務代理・税務書類の作成・税務相談を行えるのは、税理士、税理士法人、国税局長に通知をした弁護士・弁護士法人に限られるとされています。
しかも、税理士でない人は無償であってもこれらを行えません。『コンサルタントに頼めば申告書まで作ってもらえる』と思っていた方は、ここが大事なところです。
コンサルタントの名前で活動していても、日本の申告まで頼むなら、税理士かどうかを確かめておきましょう。日本税理士会連合会の「税理士情報検索サイト」で、登録されている税理士かどうかを調べられます。
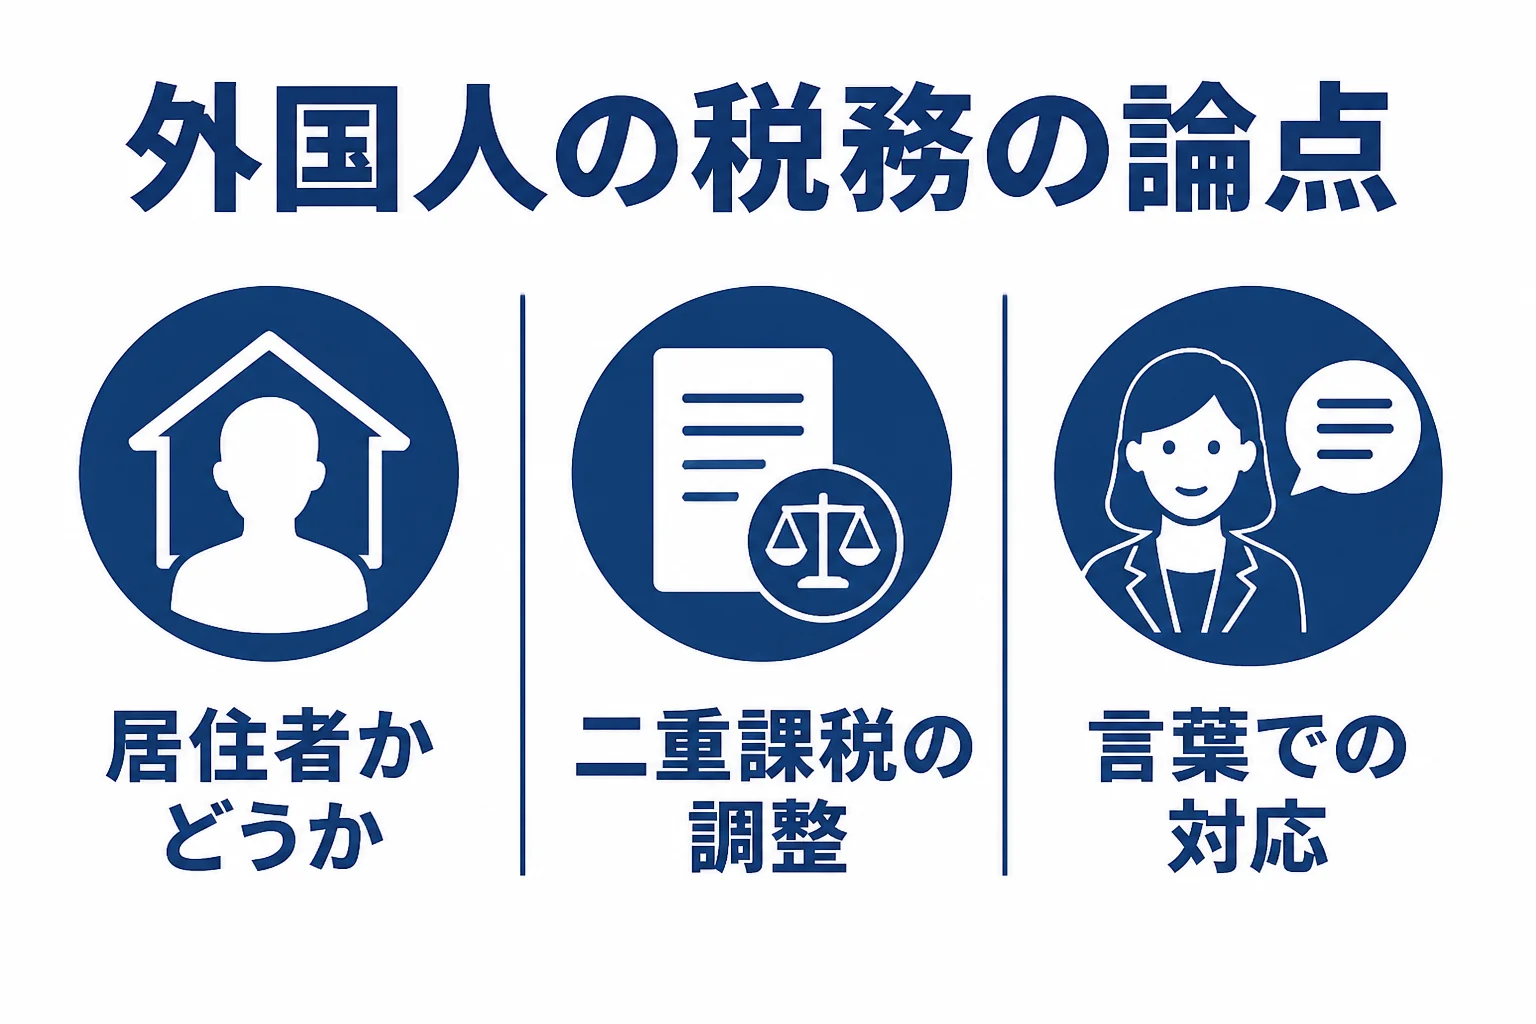
外国人の税務で論点になること
外国人経営者や海外とのやり取りがある方が、税理士に相談することが多い論点を表にしました。
| 論点 | 起きること | 税理士に相談したい点 |
|---|---|---|
| 居住者か非居住者か | 日本と母国を行き来している | どちらの区分になり、どの所得が課税されるか |
| 二重課税 | 母国でも日本でも所得に税金がかかる | 外国税額控除を使えるか |
| 租税条約 | 両方の国で居住者と扱われる | 条約でどちらの国の居住者になるか |
| 役員報酬・配当 | 自分の会社から受け取るお金の形を決める | 報酬と配当のどちらで受け取るか |
| 言語 | 日本語の書類や税務署とのやり取りが難しい | 母国語や英語で説明してもらえるか |
まず大事なのは、居住者かどうかです。国税庁のタックスアンサー「居住者と非居住者の区分」では、国内に住所があるか、引き続き1年以上居所がある個人を居住者としています。
住所は「生活の本拠」のことで、生活の中心がどこにあるかで判定されます。国籍で決まるわけではないんです。
例えば、日本で会社を経営して家族と日本で暮らし、年に数回だけ母国に帰るケースなら、生活の中心は日本と見られやすいはずです。逆に、日本に来るのは年に数週間だけという場合は、非居住者になることもあります。
区分が変わると、日本で課税される所得の範囲も変わります。来日した年や帰国する年は、特に税理士と一緒に確認しておきましょう。
両方の国で居住者になってしまう場合は、租税条約で判定します。同じページでは、恒久的住居の場所、利害関係の中心、常用の住居の場所、国籍の順で見るとされています。
二重課税と「国際税務の節税」の考え方
『国際税務で節税できるって聞いたけど、本当?』という方も多いはずです。実は、国際税務の相談でまず目指すのは、同じ所得に2回税金がかからないようにすることなんです。
国税庁のタックスアンサー「居住者に係る外国税額控除」では、居住者が外国で所得税に相当する税金を納めた場合、一定の限度額の範囲で日本の所得税から控除できるとされています。
この控除を受けるには、確定申告書に明細書と外国の税金を納めた証明書などを付ける必要があります。母国の書類が必要になるので、早めに準備しておきましょう。
例えばこんな場面です。
「母国の不動産の家賃収入でも税金を払っています。日本でもまた払うんですか」
「日本の居住者なら日本でも申告が必要ですが、外国で払った税金は外国税額控除で調整できる場合があります」
一方で、海外の口座や会社を使って税金を減らすような提案には気をつけたいところです。仕組みを説明できないまま進めると、後から税務調査で指摘されることも。判断は税理士に確認してみてください。
外国人向けの顧問税理士の選び方
外国人経営者が顧問税理士を選ぶ時は、国際税務の経験と、話しやすさの両方を見ておきましょう。
- 外国人経営者や海外取引のある会社の顧問先があるか
- 居住者と非居住者の判定を説明できるか
- 外国税額控除や租税条約の手続きをしたことがあるか
- 母国語や英語でやり取りできるか、通訳を入れてもよいか
- 必要な時に海外の専門家と連携できるか
日本で会社を立ち上げたばかりなら、設立や融資の相談にも乗れる税理士だと心強いです。日本政策金融公庫の新規開業・スタートアップ支援資金は、事業開始後おおむね7年以内の人も対象で、融資限度額は7,200万円とされています。
開業前後に税理士を付ける時期については、スタートアップが顧問を頼むべき時期の目安でも解説しています。
国際税務を頼む時の費用
税理士の報酬に公的な基準はなく、2002年に報酬規定が廃止されてからは依頼内容に応じて税理士が決めています。国際税務だけの公的な料金の目安もありません。
参考として、税理士ドットコムが示す法人の顧問料(毎月訪問の場合)は、年間売上1,000万円未満で25,000円〜、1,000万〜3,000万円未満で30,000円〜です。決算料はそれぞれ100,000円〜、120,000円〜とされています。
これは国内の一般的な顧問の目安です。外国語での対応や外国税額控除の手続きが加わると、見積もりが変わることがあります。どこまでが顧問料に含まれるかを、最初に確認しておきましょう。
見積もりを頼む時は、母国での収入の有無、日本に住み始めた時期、会社の売上の規模を伝えておくと話が早いです。条件が同じなら、複数の税理士の見積もりを比べやすくなります。顧問料の決まり方は税理士の顧問料相場にまとめています。
母国と日本の両方に収入がある、日本語の書類のやり取りに不安がある、会社を立ち上げたばかり。そんな方は、国際税務に慣れた顧問税理士を探しておくと安心です。
税理士ドットコム
あなたの業種・規模に合う顧問税理士を無料で紹介
記帳や申告に手が回らない、法人化を考えている、今の税理士の対応に不満があるといった場合は、条件に合う顧問税理士を紹介してもらうのが近道です。税理士ドットコムなら、全国7,500名以上の登録税理士から、予算や業種に合う税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで顧問税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
外国籍だと日本で税金を払わなくていいのですか?
税金がかかるかどうかは国籍ではなく、居住者か非居住者かで決まります。国内に住所があるか、引き続き1年以上居所がある人は居住者です。自分がどちらになるかは税理士に確認してみてください。
母国でも日本でも税金を払っています。どうすればいいですか?
日本の居住者なら、外国で納めた所得税に相当する税金を、限度額の範囲で日本の所得税から控除できる外国税額控除があります。母国の納付証明などの書類が必要になります。
国際税務コンサルタントに申告まで頼めますか?
日本の税務代理や申告書の作成は、税理士などに限られています。申告まで頼むなら、税理士情報検索サイトで登録を確かめてから依頼しましょう。
まとめ
- 国際税務コンサルタントという資格はなく、日本の申告は税理士などに限られる
- 税金は国籍ではなく、居住者か非居住者かで決まる
- 二重課税は外国税額控除や租税条約で調整する
- 国際税務の経験と言語対応の両方を見て顧問を選ぶ